


Nel 2025 gli asset previdenziali globali hanno registrato una forte accelerazione, trainati dal solido rendimento dei mercati azionari mondiali e da flussi contributivi costanti. È quanto emerge dal Pension Markets in Focus – Preliminary 2025 data, pubblicato lo scorso giugno dall’OCSE.
Nei paesi OCSE la crescita nominale degli asset è stata dell’11,7%, con gli attivi che si sono attestati a 70,3 mila miliardi di dollari alla fine dell’anno, contro il +8,2% del 2024. I mercati previdenziali delle giurisdizioni non OCSE hanno messo a segno una crescita media nominale ancora più marcata, pari al 23,7%. Questa spinta è stata supportata anche dal deprezzamento del dollaro statunitense rispetto alle altre principali valute mondiali, fattore che tende a gonfiare i tassi di crescita espressi nella valuta nordamericana.
A livello di singoli paesi, l’espansione è stata guidata da alcuni dei mercati previdenziali più sviluppati: negli Stati Uniti gli asset sono cresciuti del 10,4%, sfiorando i 49,4 mila miliardi di dollari, in Australia del 10,7% (2,6 mila miliardi) e nel Regno Unito del 5,4% (3,0 mila miliardi). In Australia la crescita è stata sostenuta sia da un rendimento nominale degli investimenti del 10%, sia dall’innalzamento dei contributi obbligatori dei datori di lavoro dall’11% all’11,5% a partire dal 1° luglio 2024. Anche la Svezia ha beneficiato di condizioni di mercato favorevoli, registrando una crescita del 6,8% grazie alla spinta dei prodotti unit-linked e all’esposizione azionaria.
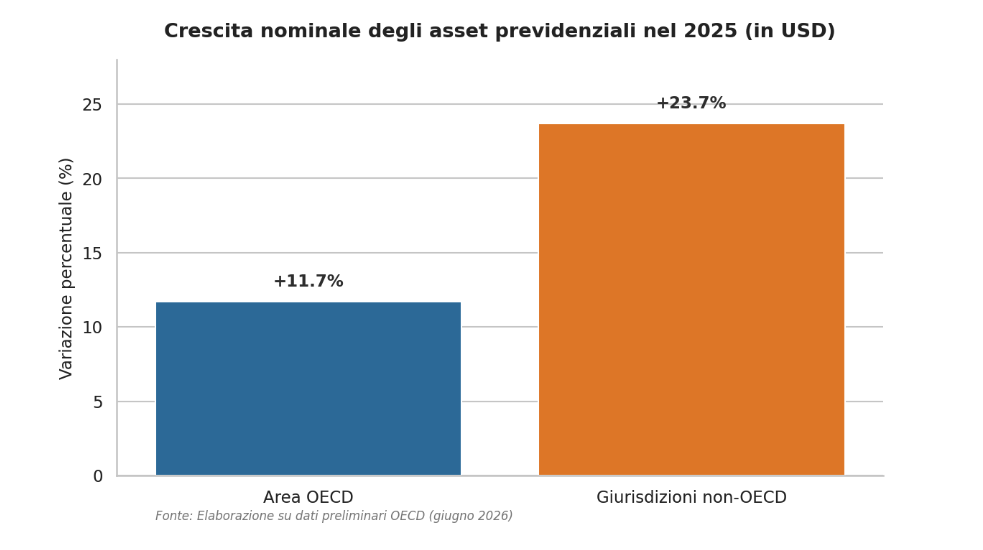 Figura 1.
Confronto del tasso di crescita nominale degli asset pensionistici tra paesi OCSE e non OCSE nel 2025
Il 2025 si è rivelato complicato per gli investimenti obbligazionari. La crescita dei rendimenti dei titoli di Stato a lungo termine ha causato perdite in conto capitale significative sui portafogli a reddito fisso, penalizzando soprattutto i fondi con scadenze lunghe o che adottano strategie LDI. Un esempio è rappresentato dai Paesi Bassi, l’unico grande mercato dei fondi pensione ad aver registrato una contrazione degli asset in valuta locale, pari al -2,8%. Questo calo riflette le perdite sui portafogli obbligazionari, amplificate dalle strategie di copertura dei tassi d’interesse adottate in preparazione della transizione al nuovo sistema previdenziale a contribuzione definita.

Le performance degli investimenti riflettono fedelmente le differenze nelle allocazioni di portafoglio tra i vari paesi. Il 2025 è stato un anno eccellente per l’azionario globale: l’indice MSCI World ha guadagnato il 21,1%, spinto dal settore tecnologico e delle comunicazioni negli Stati Uniti, mentre i mercati emergenti sono balzati del 33,6%. Di conseguenza, i paesi con una forte esposizione azionaria hanno sovraperformato nettamente gli altri. La Polonia, forte di un’allocazione azionaria record pari al 90,4% del portafoglio — dovuta a vincoli normativi che limitano l’acquisto di titoli di Stato — ha registrato il rendimento nominale più alto dell’area OCSE, pari al 34,4%. Al contrario, paesi con allocazioni azionarie molto conservative, come la Repubblica Ceca (10,3%), la Germania (8,3%) e la Corea del Sud (0,1%), hanno ottenuto risultati complessivi più modesti, non potendo beneficiare appieno del rally dei mercati azionari mondiali.
Nelle giurisdizioni non OCSE l’approccio agli investimenti si è mantenuto generalmente più conservativo, ancorato all’allocazione in titoli di Stato.
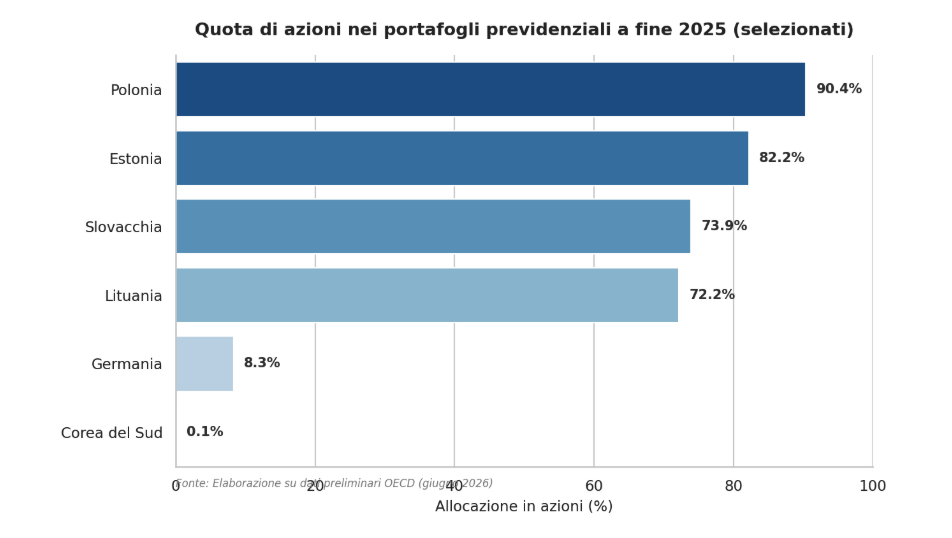 Figura 2.
 Allocazione degli asset pensionistici in categorie selezionate alla fine del 2025


Commenti
0Nessun commento: scrivi tu il primo.