Dal Financial Times - Considerata la portata degli eventi negativi che i mercati hanno dovuto affrontare negli ultimi cinque anni, dalla pandemia agli shock energetici, appare a dir poco sbalorditivo che gli asset più rischiosi come le azioni si siano dimostrati così resilienti.
Una delle tesi più diffuse è che questo recente risultato sia dovuto all’intelligenza artificiale, considerata l’unico motore della forte crescita degli utili attualmente registrata negli Stati Uniti. Ma questa interpretazione non tiene conto del trend generale.
Anche al di fuori del settore tecnologico e quello dell’intelligenza artificiale, gli utili negli Stati Uniti sono attualmente superiori di circa il 50% rispetto alla media pre-Covid. Una crescita economica nominale più elevata e aliquote fiscali societarie basse da decenni sono state i fattori trainanti principali di questo risultato. E al di fuori degli Stati Uniti, la crescita degli utili è in aumento negli ultimi 12-18 mesi.
Anche da una prospettiva top-down, si osserva un divario tra le attuali condizioni economiche e l’opinione prevalente, che negli ultimi anni si è costantemente contraddetta rispetto al popolare adagio «mai scommettere contro il consumatore statunitense». Di conseguenza, l’economia statunitense ha ripetutamente sorpreso positivamente.
E c’è una lunga lista di altre ragioni alla base della solidità dei mercati azionari.
L’aumento degli investimenti azionari. L’inflazione più elevata registrata dal 2021 ha innescato un cambiamento nelle correlazioni tra i mercati azionari e obbligazionari, con le due classi di attivi che si muovono in modo più sinergico. Le obbligazioni non diversificano più i portafogli come un tempo, né tantomeno li coprono dal rischio di ribasso. Riteniamo che ciò significhi che gli investimenti azionari rimarranno probabilmente elevati nei prossimi trimestri, con i grandi investitori alla ricerca di protezione dai ribassi tramite i mercati delle opzioni e altre strategie più complesse. Questi investimenti supportano non solo valutazioni azionarie più elevate, ma anche l’intera gamma degli asset più rischiosi.
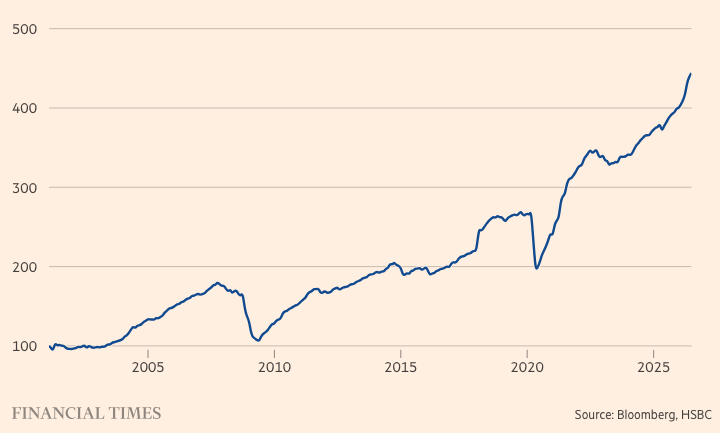 Gli utili attesi negli USA sono aumentati bruscamente anche al di fuori del settore tecnologico
S&P 500 escluso il settore IT (EPS attesi a 12 mesi)
L’effetto ricchezza. L’aumento della ricchezza delle famiglie statunitensi è stato molto più rapido rispetto al periodo pre-Covid. Questo non è dovuto solo all’aumento dei mercati azionari; anche il valore delle disponibilità liquide è quasi il 50% superiore alla media. La stragrande maggioranza di questo aumento di ricchezza negli Stati Uniti si concentra nelle famiglie ad alto reddito, ovvero quelle che non solo spendono di più, ma reinvestono anche una quota maggiore del loro patrimonio nei mercati finanziari.
Una gamma più ampia di strumenti a disposizione delle banche centrali. Spesso si fanno paragoni tra la situazione attuale e il periodo che ha preceduto la crisi finanziaria del 2007-08. Ciò che questi paragoni non colgono è che oggi le banche centrali dispongono di una gamma di strumenti molto più ampia e non temono di inventarne di nuovi, se necessario, anche nel bel mezzo di un ciclo di rialzo dei tassi. Il programma di liquidità di emergenza della Federal Reserve del 2023 ne è un esempio. Tale sostegno implicito aumenta la propensione al rischio.
Minore dipendenza dal petrolio nelle economie sviluppate. Rispetto agli anni ’70 e ’80, la spesa dei consumatori per l’energia, così come il consumo energetico a livello nazionale in rapporto al PIL, è oggi molto inferiore. Ciò significa che, anche se shock come la guerra tra Russia e Ucraina o il conflitto in Medio Oriente hanno portato a un aumento dei prezzi del petrolio, gli asset più rischiosi li hanno in gran parte assorbiti senza problemi.
Basso livello di indebitamento del settore privato e minore sensibilità ai tassi di interesse. Il mercato immobiliare statunitense rimane stagnante e i tassi di interesse sono aumentati. Tuttavia, il tasso effettivo medio sui mutui esistenti è in realtà inferiore di circa 2 punti percentuali rispetto ai tassi attualmente offerti. Inoltre, l’attività nel settore immobiliare non riveste più la stessa importanza di prima della crisi finanziaria.
La minore sensibilità ai tassi di interesse si applica anche ai consumatori e alle imprese nel loro complesso: il rapporto tra i pagamenti del debito delle famiglie statunitensi e il reddito disponibile, ad esempio, non è nemmeno ai livelli medi registrati negli anni 2010, per non parlare dei livelli precedenti alla crisi finanziaria.
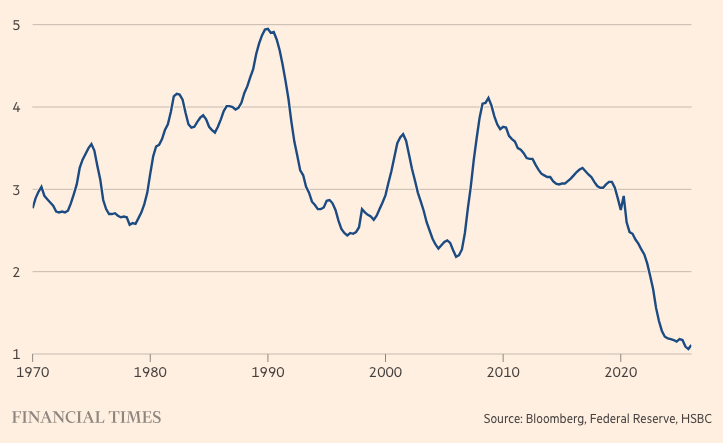 L’onere degli interessi per le imprese statunitensi è diminuito nonostante i tassi più elevati
Pagamenti netti per interessi delle società non finanziarie USA (% del valore aggiunto lordo)
Per le aziende, i pagamenti netti degli interessi sono crollati ai minimi da oltre 20 anni e a livelli record se confrontati con profitti aziendali da record. Inoltre, quasi due terzi delle obbligazioni e dei prestiti delle società dell’indice S&P 500 non scadranno prima del 2030, e solo circa il 10% del debito è attualmente a tasso variabile.
Flusso di informazioni e determinazione dei prezzi più rapidi, oltre ad altri fattori tecnici. Il trading algoritmico, l’intelligenza artificiale, i social media, ecc. hanno tutti contribuito a un flusso di informazioni più veloce. I ribassi avvengono ora molto più rapidamente. Ma lo stesso vale per le riprese, alimentando ulteriormente la mentalità del «comprare sui ribassi». Altri fattori tecnici includono l’ascesa degli investimenti indicizzati. Gli acquisti e le vendite legati al ribilanciamento dei fondi indicizzati possono smorzare la volatilità del mercato azionario.
Come sempre, la visione rialzista comporta dei rischi e potremmo assistere a ribassi a breve termine degli asset più rischiosi in futuro. Ma l’elenco dei fattori strutturali di supporto è semplicemente troppo lungo perché io mi unisca al campo ribassista.
L’autore è responsabile della strategia multi-asset presso HSBC.
© The Financial Times Limited 2026.
Tutti i diritti riservati. Non può essere ridistribuito, copiato o modificato in alcun modo.
Il Financial Times non è responsabile dell’accuratezza e della qualità di questa traduzione.
Money.it ha i diritti di ripubblicazione di alcuni articoli limitati del Financial Times. Questo non è un feed in tempo reale dei contenuti del Financial Times.