


Gli investitori continuano ad essere preoccupati per l’impennata dei rendimenti dei titoli di Stato francesi, con spread ampi rispetto ai titoli tedeschi e l’euro che lunedì ha toccato il minimo da 17 mesi. Il mercato dei tassi dell’Eurozona è stato spietato per molti operatori hedge quest’anno, e i veterani della crisi del debito dell’Eurozona tra noi stanno respirando affannosamente in sacchetti di carta.
Nel frattempo, in Giappone, il Primo Ministro Sanae Takaichi ha chiesto agli investitori obbligazionari di fidarsi di lei riguardo ai piani fiscali. I massimi storici del rendimento trentennale giapponese suggeriscono che la cosa non stia andando benissimo.
L’inversione di tendenza al rialzo del dollaro il mese scorso ha colto di sorpresa parecchie persone, come abbiamo sottolineato in questa newsletter qualche giorno fa. A quota 102, l’indice DXY del dollaro si trova ora al livello più alto dalla primavera dello scorso anno.
Gran parte di questa crescita è attribuibile all’aumento costante dei rendimenti dei titoli del Tesoro. Una parte è dovuta al calo delle coperture sul dollaro. Ma, in relazione a ciò, una parte sembra anche essere legata all’intelligenza artificiale (AI), che eviterò di chiamare SI in questo contesto, anche se sarebbe un bel modo per infastidire Rob.
La logica alla base di tutto ciò, come spiegato il mese scorso da Rob Subbaraman di Nomura – è di una semplicità disarmante. In breve, il settore dell’intelligenza artificiale, inteso in senso lato, è diventato talmente imponente e ha attratto flussi di investimento così ingenti da tutto il mondo che, improvvisamente, il pianeta è letteralmente ricoperto di dollari. Gli Stati Uniti rappresentano il settore dell’intelligenza artificiale e, in larga misura, il settore dell’intelligenza artificiale rappresenta i mercati finanziari statunitensi.
Subbaraman ha esaminato la posizione patrimoniale netta internazionale degli Stati Uniti (NIIP) fino alla fine del 2025 (quindi non include quest’anno).
In una nota scritta insieme al collega Yiru Chen, ha scritto:
Le passività NIIP statunitensi (ovvero le riserve di attività in dollari detenute dal resto del mondo) sono aumentate vertiginosamente a causa degli afflussi netti di capitali e delle straordinarie plusvalenze derivanti dal boom azionario statunitense guidato dall’intelligenza artificiale.
È sorprendente notare come il rapporto tra le passività NIIP degli Stati Uniti e la somma delle attività NIIP di tutti i paesi creditori netti del resto del mondo sia salito all’80%, un indicatore lampante della concentrazione dei risparmi mondiali investiti in dollari.
Ancor più sorprendente, nel 2010, le passività NIIP degli Stati Uniti corrispondevano alle attività NIIP del Giappone, il principale creditore netto al mondo.
Entro il 2025, sarebbe stato necessario che le prime 10 nazioni creditrici nette, messe insieme , eguagliassero le passività del programma NIIP degli Stati Uniti.
Per chi tra voi ha una mentalità più visiva/è appassionato di dati, ecco come si presenta:
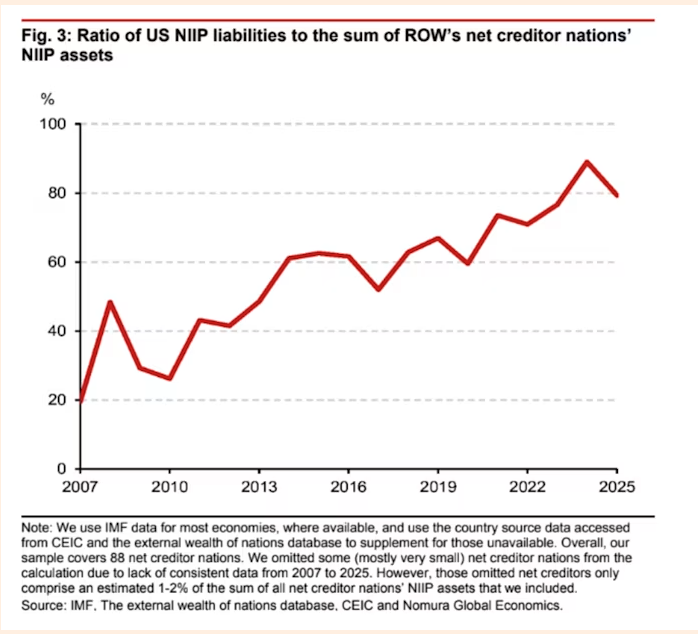 Fig. 3: Rapporto tra le passività nette sull’estero degli Stati Uniti e la somma delle attività nette sull’estero dei Paesi creditori netti del resto del mondo
Asse verticale: %. Fonte: Fmi, database External Wealth of Nations, CEIC e Nomura Global Economics.
Nota: per la maggior parte delle economie utilizziamo i dati del Fmi, ove disponibili, e per quelle non disponibili integriamo con i dati delle fonti nazionali, consultati tramite CEIC, e con il database External Wealth of Nations. Nel complesso il nostro campione comprende 88 Paesi creditori netti. Abbiamo escluso dal calcolo alcuni Paesi creditori netti, per lo più molto piccoli, perché mancano dati omogenei per il periodo 2007-2025. Questi Paesi valgono comunque, secondo le nostre stime, appena l’1-2% della somma delle attività nette sull’estero dei Paesi creditori netti inclusi nel campione.
E questo:
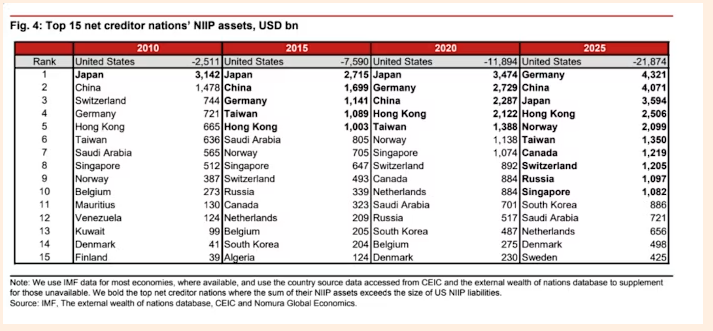 Fig. 4: Attività nette sull’estero dei 15 maggiori Paesi creditori netti, in miliardi di dollari
Fonte: Fmi, database External Wealth of Nations, CEIC e Nomura Global Economics.
Nota: per la maggior parte delle economie utilizziamo i dati del Fmi, ove disponibili, e per quelle non disponibili integriamo con i dati delle fonti nazionali, consultati tramite CEIC, e con il database External Wealth of Nations. In grassetto sono indicati i principali Paesi creditori netti la cui somma di attività nette sull’estero supera le passività nette sull’estero degli Stati Uniti.
Certo, tutto bene finché non si presentano problemi. Ma i lettori più attenti sono tutti in grado di elencare una mezza dozzina di cose che potrebbero andare storte nel settore dell’AI, dai vantaggi competitivi che svaniscono ai problemi di monetizzazione, dai robot letali agli avvocati, che sono persino più terrificanti .
Se qualcosa andasse storto, cosa farebbero gli investitori? Se avessero un minimo di buon senso, venderebbero le attività legate all’intelligenza artificiale. Per gli investitori non statunitensi, questo ovviamente significa vendere un’ingente quantità di dollari.
Geoff Yu di BNY fa un’osservazione simile, sebbene senza riferimento diretto al commercio di intelligenza artificiale, in un report sulla copertura del rischio di cambio con il dollaro . Da questo report, il grafico mostra le posizioni azionarie e obbligazionarie transfrontaliere statunitensi al netto delle posizioni in dollari fino alla fine di settembre.
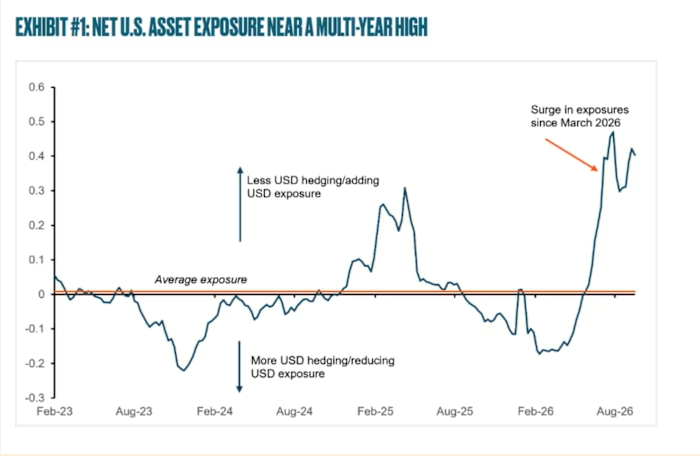 .
.
Intanto, i livelli di copertura del dollaro sono crollati, in netto contrasto con le aspettative. Gli investitori si stanno assumendo con entusiasmo il rischio valutario e gli asset. Ciò significa che un’inversione di tendenza nei rapporti di copertura o un forte calo dei mercati statunitensi (il cosiddetto «trading sull’intelligenza artificiale») richiederebbero una consistente vendita di dollari da parte degli investitori non statunitensi.
Di solito, il dollaro apprezza una buona crisi, anche se interna. Ma questo tipo di potenziale instabilità? Non ne sono così sicuro.
Per ora è tutto teorico e potrebbe non concretizzarsi mai. Se così fosse, potremmo parlare solo di un intoppo, seguito da una ripresa. Ciononostante, tutto ciò illustra il potere di un unico settore. Tutto è computer.
Se state tenendo il conto, le cose che si rompono se l’AI incontra un problema serio ora includono:
- l’intero mercato azionario globale;
- mercati privati;
- il dollaro.
Ma, d’altro canto, potrebbe far scendere i rendimenti dei titoli del Tesoro e forse impedire ai robot di ucciderci? Ci sono pro e contro.
© The Financial Times Limited 2026.
Tutti i diritti riservati. Non può essere ridistribuito, copiato o modificato in alcun modo.
Il Financial Times non è responsabile dell’accuratezza e della qualità di questa traduzione.
Money.it ha i diritti di ripubblicazione di alcuni articoli limitati del Financial Times. Questo non è un feed in tempo reale dei contenuti del Financial Times.



Commenti
0Nessun commento: scrivi tu il primo.