


Il cambio euro-dollaro è sceso lunedì ai minimi degli ultimi 17 mesi. A pesare è stata una pesante ondata di vendite sui titoli di Stato francesi, che ha scosso i mercati dell’Eurozona già messi sotto pressione dal rialzo dei prezzi del petrolio.
Nelle contrattazioni della mattinata la moneta unica è arrivata a cedere fino allo 0,8% sul biglietto verde, toccando quota 1,116 dollari, per poi risalire in area 1,1196 (-0,55%). Da inizio anno l’euro ha perso il 4,5% nei confronti del dollaro.
Secondo Lee Hardman, analista valutario di MUFG, la discesa dell’euro è stata «determinata dall’intensificarsi dei timori per le condizioni finanziarie destabilizzanti nell’Eurozona, innescate dalla forte ondata di vendite di titoli di Stato francesi».
La svendita dei titoli di Stato francesi si è accentuata la scorsa settimana e ha spinto il rendimento del decennale vicino al 5%. Dall’inizio della guerra con l’Iran, i rendimenti francesi hanno registrato l’aumento più marcato tra tutti i mercati obbligazionari del G7, partendo dal 3,2% di fine febbraio. Lunedì, dopo un nuovo rialzo nelle prime ore di scambi, il tasso del decennale è ripiegato al 4,83%, in calo di 0,03 punti percentuali rispetto alla seduta precedente.
Parigi soffre più di altri nel sell-off globale sui bond perché la risalita dei rendimenti si somma ai dubbi sulla capacità del governo di riportare il deficit entro il 5% del PIL.
Già la scorsa settimana questi timori avevano iniziato a pesare sull’euro e a contagiare altri mercati obbligazionari dell’area, a cominciare da quello italiano. Il risultato è stato un aumento delle speculazioni su un possibile intervento della Banca Centrale Europea per evitare che i problemi del debito francese si estendano all’intera Eurozona.
«Gli sviluppi sfavorevoli hanno fatto emergere timori circa la ricomparsa di rischi di frammentazione nell’Eurozona, che potrebbero ostacolare la trasmissione della politica monetaria», ha osservato Hardman.
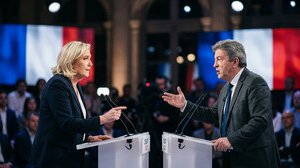
Sul quadro pesano anche le prospettive politiche. Gli investitori temono che l’avanzata dei partiti populisti in vista delle presidenziali francesi del prossimo anno possa peggiorare ulteriormente la situazione.
A gettare benzina sul fuoco è arrivato poi l’annuncio di elezioni anticipate in Spagna, deciso dal premier Pedro Sánchez dopo la bocciatura, la scorsa settimana, di un importante disegno di legge sulla casa.
«La situazione politica europea sta davvero iniziando a deteriorarsi», ha commentato Eric Robertsen, responsabile della ricerca globale e capo stratega di Standard Chartered, indicando in particolare il mercato obbligazionario francese. «La Francia non sembra avere né la volontà né la capacità di rimettere in ordine i propri conti pubblici».
A togliere ulteriore sostegno alla valuta ha contribuito anche il ridimensionamento delle attese sulla stretta monetaria della BCE. Alla luce delle tensioni politiche e fiscali in Francia, gli operatori scontano ora soltanto due rialzi da un quarto di punto nel corso del prossimo anno rispetto all’attuale tasso del 2,5%. Un paio di settimane fa ne prevedevano tre.
«I rendimenti francesi stanno già inasprendo le condizioni finanziarie e dovrebbero rendere progressivamente più difficile per la BCE attuare gli aumenti che i mercati avevano previsto»,
ha spiegato Jim Reid di Deutsche Bank.
La scorsa settimana anche il colosso statunitense del risparmio gestito Vanguard aveva segnalato il «deterioramento» del merito creditizio francese, che resta il fulcro delle preoccupazioni del mercato sulla sostenibilità del debito europeo.
Le turbolenze dell’Eurozona si stanno trasferendo sempre più sul mercato dei cambi. Lo conferma l’andamento dell’euro contro il franco svizzero - questo mese la moneta unica ha ceduto l’1,7%, scendendo a 0,93 franchi, e si avvia verso il calo più ampio dalla crisi commerciale dell’aprile 2025.
Per Peter Kinsella, responsabile dei servizi di investimento nel Regno Unito della banca privata svizzera UBP, il movimento ha messo in luce «ancora una volta» lo status di bene rifugio del franco. Ha inoltre riportato sotto i riflettori un cambio che durante la crisi del debito del 2010-12 era stato «il proxy preferito dal mercato valutario per il rischio di spread intra-eurozona».
Gli analisti, tuttavia, ritengono eccessivi i paragoni con la crisi dell’Eurozona.
«Siamo cauti sull’andamento dell’euro, ma i paragoni con il 2012 sono decisamente fuori luogo»,
ha sottolineato Geoffrey Yu, senior strategist di BNY.
Della stessa idea è Reid: «La grande domanda è se questo sia l’inizio di una nuova crisi sovrana dell’euro o se i mercati abbiano già superato il limite... la mia opinione propende per la seconda ipotesi».




Commenti
0Nessun commento: scrivi tu il primo.