


Cos’è il patrimonio netto, perché sta nel passivo dello stato patrimoniale e come leggerlo per capire se un’azienda si regge sui mezzi propri o sui debiti.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
Fatturato, utile ed EBITDA dicono quanto un’azienda vende e quanto guadagna. Il patrimonio netto risponde a un’altra domanda: l’impresa si regge sui soldi dei soci o su quelli di banche e fornitori?
È il dato da guardare se stai per concedere una dilazione a un cliente, se scegli un fornitore da cui dipenderai per anni, se valuti l’acquisto di quote o di un ramo d’azienda. Ed è il primo numero che controllano banche e assicurazioni del credito prima di concedere un fido. Amministratori e soci, invece, devono seguirlo per un altro motivo: quando scende troppo, la legge li obbliga a intervenire.
Non serve calcolarlo: è già nel bilancio depositato. Vediamo dove trovarlo, da cosa è composto e come leggerlo.
Cos’è il patrimonio netto
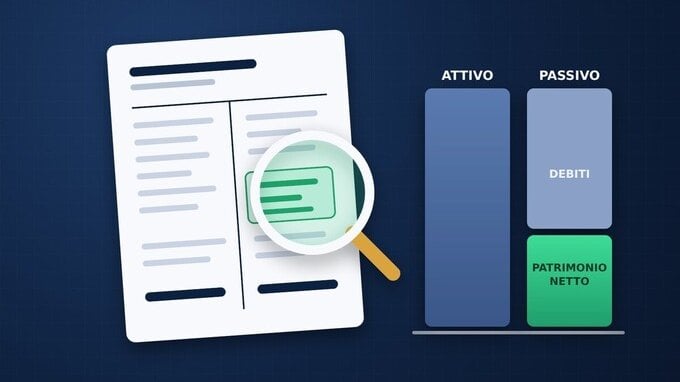
In parole semplici, il patrimonio netto è quello che resta all’azienda dopo aver pagato tutti i debiti:
Patrimonio netto = Attività - Passività
Le attività sono immobili, macchinari, magazzino, crediti verso i clienti e liquidità in banca. Le passività sono i debiti verso banche, fornitori, Erario e dipendenti, compreso il TFR.
Facciamo un esempio. Una Srl con 800.000 euro di attività e 600.000 euro di debiti ha un patrimonio netto di 200.000 euro. Se i debiti salissero a 900.000 euro, il patrimonio netto scenderebbe a -100.000 euro.
Dove si trova il patrimonio netto nel bilancio
Il patrimonio netto si trova nello stato patrimoniale, ma dalla parte che non ci si aspetta: il passivo. Nello schema dell’articolo 2424 del Codice civile è la prima voce del passivo (lettera A) e viene prima di fondi rischi, TFR e debiti.
Il passivo non è un elenco di “cose negative”. Indica le fonti con cui l’azienda ha finanziato quello che possiede. Queste fonti sono i soci, cioè i mezzi propri, e i terzi, cioè i debiti. Per questo il totale del passivo è sempre uguale al totale dell’attivo.
Da cosa è composto il patrimonio netto
Nello schema civilistico il patrimonio netto è diviso in dieci righe, numerate da I a X. Per una lettura veloce bastano quattro:
- Capitale sociale (I): quanto hanno versato i soci alla costituzione o con aumenti successivi. Il minimo è di 50.000 euro per le Spa. Per le Srl la soglia ordinaria è di 10.000 euro, ma l’articolo 2463 del Codice civile consente di costituirle anche con 1 euro, purché il capitale sia versato in denaro. Lo stesso vale per la Srl semplificata.
- Riserve (da II a VII): sono in gran parte utili degli anni passati lasciati in azienda. La riserva legale è obbligatoria: ogni anno vi va il 5% dell’utile, finché non raggiunge un quinto del capitale.
- Utili o perdite portati a nuovo (VIII): risultati degli esercizi passati non ancora distribuiti né coperti.
- Utile o perdita dell’esercizio (IX): il risultato dell’anno appena chiuso.
Spa, Srl e società di persone: cosa cambia
Lo schema in dieci voci e le regole sulle perdite riguardano le società di capitali: Spa, Srl e Sapa. Sono anche le società tenute a depositare il bilancio al Registro delle imprese, ed è per questo che il loro patrimonio netto è consultabile da chiunque.
Le società di persone (Snc e Sas) non sono tenute a depositare il bilancio. Il loro patrimonio netto esiste nella contabilità interna, ma dall’esterno non si vede. Conta anche meno: per i debiti della società rispondono con i propri beni tutti i soci della Snc e i soci accomandatari della Sas.
Due casi particolari:
- nei gruppi conviene guardare il bilancio consolidato, dove il patrimonio netto è diviso tra la quota della capogruppo e quella dei soci di minoranza (“di terzi”);
- nelle startup un patrimonio netto basso o negativo nei primi anni è frequente, perché le perdite arrivano prima dei ricavi. Le startup innovative hanno più tempo per coprire le perdite rispetto alle altre società (articolo 26 del Dl 179/2012).
Cosa dice il patrimonio netto su un’azienda
Il valore in sé dice poco. Con 300.000 euro di patrimonio netto, uno studio di consulenza con cinque dipendenti è in buona salute. Per un’azienda di trasporti con una flotta di camion, la stessa cifra è poca.
Per questo il patrimonio netto si legge insieme ad altre voci, di solito attraverso due rapporti. Le soglie indicate qui sotto sono quelle usate di solito dagli analisti, non limiti di legge, e cambiano da settore a settore:
- patrimonio netto / totale attivo (indice di indipendenza finanziaria): sopra il 50% l’azienda si finanzia soprattutto con mezzi propri, tra il 30% e il 50% la situazione è considerata equilibrata, sotto il 20-30% l’impresa dipende molto dai creditori;
- debiti finanziari / patrimonio netto (leva finanziaria): fino a 1 c’è al massimo un euro di debito verso le banche per ogni euro dei soci, fra 1 e 3 conviene controllare se i flussi di cassa coprono le rate, sopra 3 l’indebitamento è alto.
Un esempio mostra la differenza. Due aziende fatturano entrambe 5 milioni di euro. La prima ha 1,5 milioni di patrimonio netto, la seconda 150.000 euro. Se entrambe chiudono l’anno con 200.000 euro di perdita, la prima la assorbe senza problemi. La seconda si ritrova con il patrimonio netto negativo.
Patrimonio netto positivo: cosa significa
Per un’azienda sana è la condizione normale. Più del segno conta l’andamento negli anni. Se il patrimonio netto cresce, l’azienda sta trattenendo utili. Se cala, sta distribuendo più di quanto guadagna oppure sta accumulando perdite. Per farsi un’idea servono almeno tre bilanci.
Patrimonio netto negativo: quando è un campanello d’allarme
Un patrimonio netto negativo vuol dire che le perdite hanno consumato tutto il capitale e tutte le riserve. Di solito si arriva qui dopo diversi anni in perdita. Ma può succedere anche in un solo esercizio, per esempio con una forte svalutazione del magazzino o di un credito, con un contenzioso o con una ristrutturazione.
Nelle società di capitali la legge fissa due soglie:
- perdite oltre un terzo del capitale: gli amministratori devono convocare senza indugio l’assemblea (art. 2446 per le Spa, art. 2482-bis per le Srl). Se entro l’esercizio successivo la perdita non è scesa sotto il terzo, il capitale va ridotto;
- capitale sotto il minimo legale (50.000 euro per le Spa, 10.000 per le Srl ordinarie): i soci devono ricapitalizzare, trasformare la società oppure scioglierla (artt. 2447 e 2482-ter).
Con un patrimonio netto negativo si superano entrambe le soglie. Fa eccezione la sospensione introdotta durante la pandemia (articolo 6 del Dl 23/2020): per le perdite degli esercizi dal 2020 al 2022 le società hanno potuto rinviare questi obblighi fino al quinto esercizio successivo, quindi per le perdite del 2022 fino al bilancio 2027. Per questo una società può avere il patrimonio netto negativo senza essere in violazione.
Cosa rischiano amministratori e soci
Se gli amministratori non convocano l’assemblea, rischiano una sanzione amministrativa (art. 2631 del Codice civile). Dal momento in cui si verifica la causa di scioglimento possono svolgere solo atti di gestione conservativa. Se continuano a operare come se nulla fosse, rispondono personalmente dei danni causati alla società, ai soci e ai creditori (art. 2486).
In questi casi gli interlocutori sono il commercialista, il collegio sindacale o il revisore, se la società li ha, e il notaio, che deve verbalizzare la riduzione o l’aumento di capitale. Se la crisi è più profonda, l’imprenditore può chiedere la composizione negoziata della crisi, una procedura riservata con un esperto nominato dalla Camera di commercio.
Se invece valuti l’azienda dall’esterno, per esempio un cliente a cui stai per concedere una dilazione, controlla i bilanci degli ultimi anni. Guarda anche la visura storica: un aumento di capitale successivo all’ultimo bilancio può aver già sistemato la situazione.
Patrimonio netto e capitale sociale: qual è la differenza
Il capitale sociale è solo una parte del patrimonio netto. Resta quasi sempre fermo: è scritto nello statuto e compare in visura. Il patrimonio netto invece cambia ogni anno con utili e perdite.
Prendiamo una Srl nata con 10.000 euro di capitale che in vent’anni ha accumulato 2 milioni di euro di utili non distribuiti: il suo patrimonio netto supera i 2 milioni. Un’altra società con 500.000 euro di capitale e tre bilanci in forte perdita può averlo già azzerato. Per giudicare la solidità di un’azienda conta quindi il patrimonio netto dell’ultimo bilancio, non il capitale sociale indicato in visura.
Quando esce il bilancio e come leggerlo
Il bilancio va approvato dai soci entro 120 giorni dalla chiusura dell’esercizio, oppure entro 180 giorni se lo statuto lo prevede. Va poi depositato al Registro delle imprese delle Camere di commercio entro 30 giorni dall’approvazione. Per una società con l’esercizio che coincide con l’anno solare, quindi, il bilancio 2025 diventa consultabile fra giugno e agosto 2026. Fino ad allora l’ultimo dato disponibile è quello del 2024.
Una volta ottenuto il bilancio depositato:
- vai allo stato patrimoniale, sezione passivo;
- leggi la riga A) Patrimonio netto, col totale e il dettaglio delle voci da I a X;
- confronta la colonna dell’esercizio con quella dell’anno precedente, sempre riportata accanto;
- nella nota integrativa cerca la tabella dei movimenti del patrimonio netto: spiega se le variazioni dipendono da utili, perdite, dividendi o aumenti di capitale.
Come usare il patrimonio netto per valutare un’azienda
Davanti a un bilancio bastano tre controlli:
- Confrontalo con i debiti. Un patrimonio netto ampio con pochi debiti finanziari indica un’azienda che può reggere un anno difficile.
- Guarda l’andamento. Un patrimonio netto in calo per tre anni di fila racconta più di un singolo valore basso.
- Confrontalo con aziende simili. Un’impresa industriale ha in genere bisogno di più mezzi propri di una società di servizi della stessa dimensione.
Come consultare i dati di bilancio con Money Aziende
Su Money Aziende puoi cercare un’impresa italiana per ragione sociale o Partita IVA. La scheda azienda riporta ricavi, EBITDA, utili, costi e dipendenti degli ultimi bilanci depositati, fino a sette anni, insieme a capitale sociale, codice ATECO, sede, PEC e lista dei soci.
Per leggere il patrimonio netto voce per voce serve invece il bilancio completo. Dalla sezione Documenti e Visure della scheda puoi acquistare il bilancio ottico, cioè la copia del bilancio depositato al Registro delle imprese, oltre a visura ordinaria, visura storica e certificato di iscrizione.




Commenti
2Il patrimonio netto è fondamentale, ma non dimentichiamo che anche un’ottima gestione degli affitti brevi può influenzare la solidità finanziaria di un’attività. Qui a Roma, i numeri di occupazione parlano chiaro!
Interessante, ma quando poi si arriva al sodo dei campi e delle aziende agricole la musica cambia un po’. Il patrimonio netto può dire tanto, certo, ma se crollano i prezzi dei prodotti agricoli o le condizioni climatiche sono avverse, il patrimonio netti non ti salva! In agricoltura, oltre ai numeri contano anche i rischi quotidiani. E il campo non aspetta i decreti, bisogna trovare l’equilibrio fra conti in ordine e gestione delle incertezze del raccolto. Poi vediamo quanto vale davvero quel «patrimonio netto» quando devi far quadrare tutto con il meteo contro.