


Colpo di reni per le azioni Lottomatica che, dopo il tracollo di ieri, pari a -7,63%, che ha fatto seguìto all’annuncio della maxi fusione con la spagnola Cirsa, hanno aperto la sessione di oggi, giovedì 3 settembre ancora in rosso, prima di scattare in cima al Ftse Mib di Piazza Affari.
I titoli, che ieri erano affondati nei minimi intraday delle contrattazioni del Ftse Mib di Piazza Affari, fino a -11% circa, a fronte del rally dei titoli Cirsa che sono schizzati invece alla Borsa di Madrid fino a +17%, ora volano di oltre il 5%, riconquistando quota 24 euro, dopo aver oscillato appena sotto quota 23 euro fino a qualche ora fa.
leggi anche
Piazza Affari, le previsioni di Equita per il mese di settembre. Aumentata l’esposizione su queste azioni

Il CEO di Lottomatica su tonfo azioni: “questione prevalentemente tecnica”
Occhio alla view sul titolo espressa dagli analisti, così come anche ai commenti che sono stati rilasciati dall’amministratore delegato di Lottomatica Guglielmo Angelozzi.
La forte flessione delle azioni Lottomatica non ha preoccupato più di tanto il CEO che, in un’intervista a Il Sole 24 Ore, ha commentato il crollo dei titoli affermando che “pensiamo che sia una questione prevalentemente tecnica come si è visto molte volte in questo tipo di operazioni”.
Angelozzi ha spiegato che, “siccome il deal è basato interamente su uno scambio di azioni, gli arbitraggisti si assicurano il premio vendendo allo scoperto i titoli della società acquirente e acquistando quelli della società target secondo un rapporto prestabilito (e quindi garantisce lo spread tra i prezzi di negoziazione correnti e il valore finale dell’operazione)”.
Ma, “superata questa fase iniziale, prevalgono considerazioni più fondamentali”.
L’AD ha ribadito l’importanza del deal, sottolineando che la nuova entità che nascerà dalla fusione tra Lottomatica e Cirsa “sarà in grado di garantire le stesse caratteristiche”, aggiungendo che “l’operazione è chiaramente positiva su ogni metrica, migliorando anche il posizionamento strategico per il futuro. Inoltre, ci sono sinergie di costo per circa 115 milioni di euro che saranno realizzate in 3 anni dalla chiusura dell’operazione. Questo senza considerare le sinergie di ricavo sull’online”.
leggi anche
Piazza Affari, le previsioni di Equita per il mese di settembre. Aumentata l’esposizione su queste azioni
Jefferies ribadisce view positiva, target price a 35,5 euro implica ripresa +55% per le azioni
Qual è invece l’opinione degli analisti? l’analista di Jefferies James Wheatcroft ha confermato il rating buy sul titolo di Lottomatica, reiterando anche il target price di 35,50 euro.
Rispetto ai valori di stamattina quando, prima del rally improvviso, le azioni erano scambiate attorno a 22,87 euro, il target price di Jefferies implica un rally superiore a +55%.
Wheatcroft ha confermato il giudizio Buy sulla base di una combinazione di fattori legati all’acquisizione di Cirsa e al profilo di remunerazione del capitale di Lottomatica.
L’analista ha definito interessante il prezzo pagato per Cirsa, sottolineando che il multiplo EV/EBITDA implicito per il 2026, pari a circa 6 volte prima delle sinergie, indica che l’operazione è stata condotta con disciplina finanziaria, nonostante le preoccupazioni degli investitori per la decisione del gruppo di andare oltre l’attuale posizionamento, con il business focalizzato principalmente sull’online e sul mercato italiano.
L’esperto ha aggiunto che l’operazione è strutturata in modo da sostenere gli azionisti attraverso ingenti distribuzioni di liquidità.
Il management si è infatti impegnato a restituire agli azionisti, nei tre anni successivi al completamento dell’operazione, circa il 50% della capitalizzazione di mercato implicita del gruppo post-acquisizione.
Secondo Wheatcroft, inoltre, la generazione robusta di cash da parte di Cirsa rafforzerà la capacità di Lottomatica di finanziare future operazioni di buyback, portando avanti un business più ampio e più diversificato.
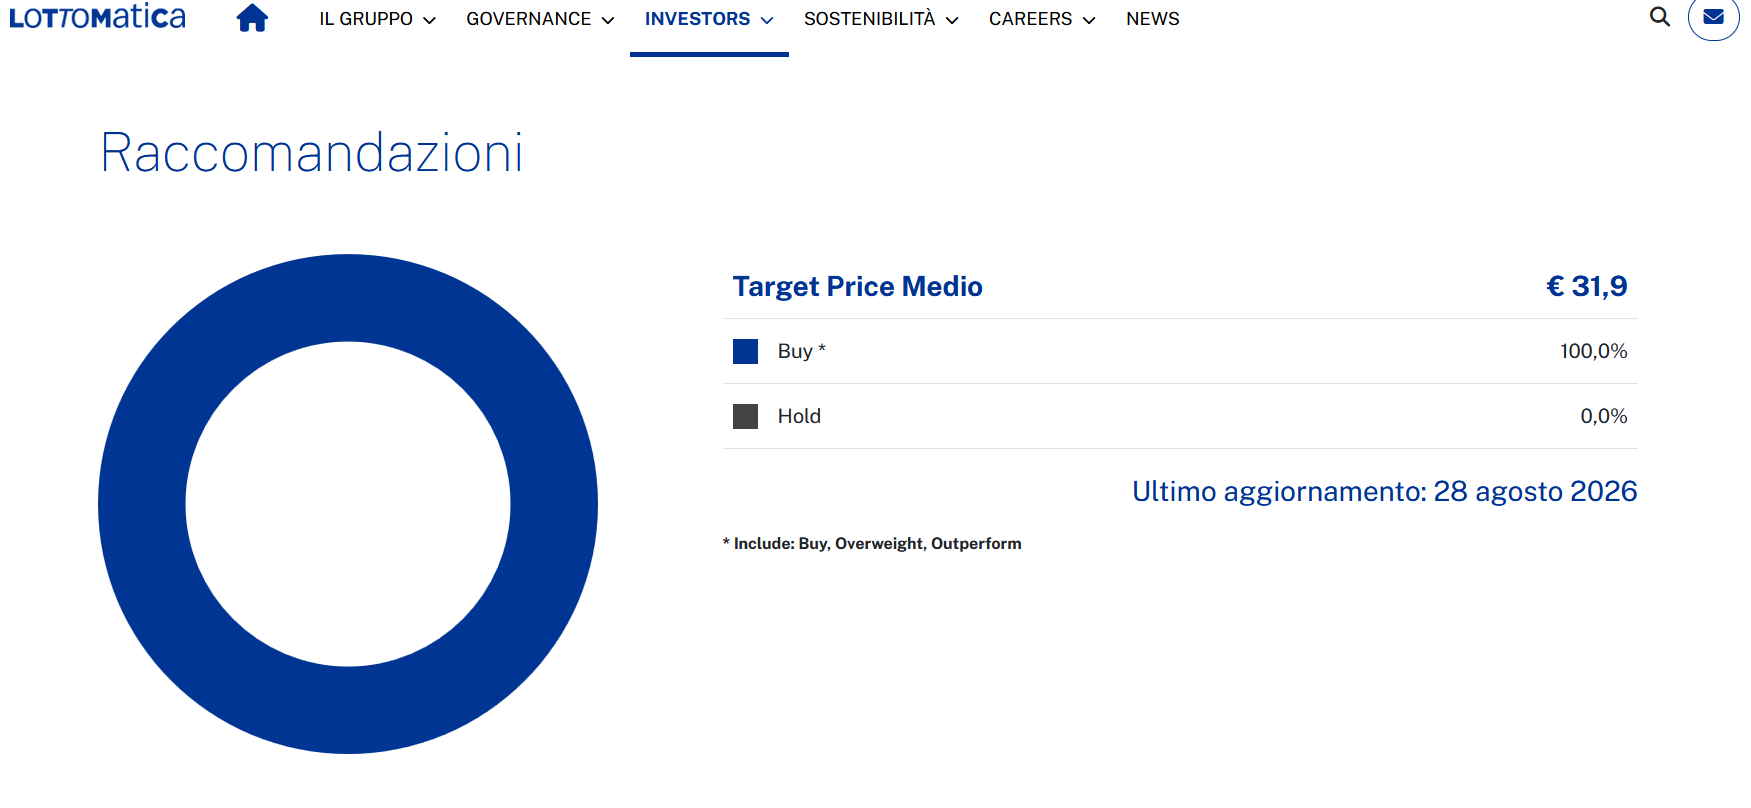
Nel sito di Lottomatica, emerge la view del consensus degli analisti sul titolo aggiornata a pochi giorni fa, ovvero al 28 agosto 2026.
Il rating assegnato è pari a Buy con una percentuale pari al 100%, a fronte di un target price medio di 31,9 euro, che individua dunque rispetto ai valori correnti di 22,87 euro un upside del 39,4% circa.
 Cosa dice il consensus degli analisti che hanno avviato una copertura sulle azioni Lottomatica
Aggiornamento del consensus degli analisti sul titolo Lottomatica al 28 agosto 2026. 100% di Buy e target price medio di 31,9 euro (Fonte: sito Lottomatica).
leggi anche
Goldman Sachs, 3 nuove azioni preferite: upside fino al +77%. Cacciato un titolo italiano
Equita: “multiplo Lottomatica 2027 scende da 7,1x stand-alone a 6,2x combined post synergies”
Un commento sull’operazione annunciata da Lottomatica è arrivato anche da Equita SIM che, subito dopo l’annuncio, ha ribadito la view positiva sulle azioni, con target price pari a 31 euro (upside pari a +35,5%).
Così gli analisti:
“Valutiamo l’operazione come interessante, aprendo a un mercato meno maturo come la Spagna, consolidando definitivamente la posizione in Italia e generando opportunità di sinergie visibili senza
pregiudicare una shareholder remuneration interessante. Da verificare attrattività dei business ex Italia/Spagna (casinos in LatAm)”.
Equita ha parlato di un overhang Blackstone gestibile (24%), aggiungendo che “il multiplo di LTMC 2027 scende da 7,1x stand-alone a 6,2x combined post synergies, in parte riflettendo il minore profilo di crescita di Cirsa (per cui non ci aspettiamo un pieno recupero del multiplo di LTMC stand-alone al tempo zero)”.
Allo stesso tempo, “vediamo spazio per un posizionamento quanto meno intermedio, alla luce del track record di sinergie del gruppo e delle opportunità sul mercato spagnolo”.
Praticamente, Equita fa notare che Cirsa vale meno di Lottomatica in termini di multiplo perché cresce meno, ma anche che l’acquisizione può creare valore grazie alla combinazione tra le sinergie, l’ingresso in Spagna e il consolidamento in Italia.
Dunque, non ci si può aspettare che il multiplo di Lottomatica torni subito a 7,1x, anche se, secondo i suoi analisti, c’è spazio per una rivalutazione dal 6,2x verso un multiplo intermedio.
leggi anche
Quali azioni monitorare a ottobre 2026?





Commenti
0Nessun commento: scrivi tu il primo.