


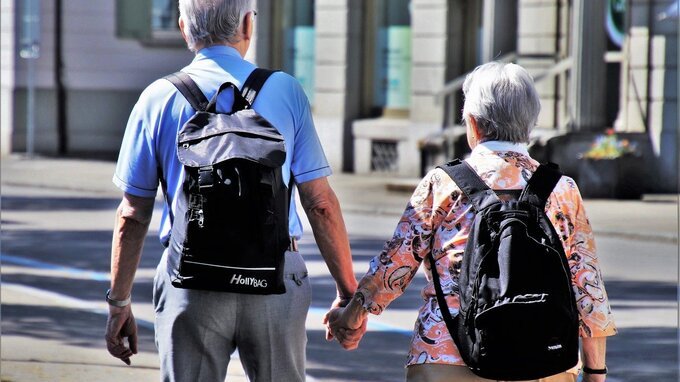
“La Generazione X, composta da coloro nati tra il 1965 e il 1980, si avvicina all’età della pensione, ma negli USA molti temono di non potersela permettere. Questa fascia di popolazione ha accumulato meno risparmi rispetto alle generazioni precedenti a causa di salari stagnanti, debiti elevati e instabilità economica. La combinazione di costi sanitari crescenti e crisi economiche ricorrenti ha aggravato ulteriormente la situazione.
Se si osserva la situazione dei ragazzi italiani nati dal 1990, si possono notare alcune analogie preoccupanti con la Generazione X statunitense. I Millennials italiani affrontano anch’essi difficoltà finanziarie che potrebbero compromettere la loro sicurezza economica futura.
I Millennials italiani sono spesso intrappolati in lavori precari, contratti a termine o part-time che non offrono stabilità economica. Questo li costringe a rinviare il risparmio previdenziale, aggravando le prospettive per il loro futuro finanziario. Inoltre, i salari medi dei giovani italiani sono rimasti stagnanti, mentre il costo della vita continua a salire.
Un ulteriore fattore critico per i Millennials italiani è il blocco dell’ascensore sociale. La difficoltà di migliorare la propria posizione economica e professionale rispetto alla generazione precedente crea un senso diffuso di mancanza di prospettive. Questa percezione, a sua volta, spinge molti giovani a privilegiare la spesa immediata piuttosto che pianificare risparmi di lungo termine, aggravando ulteriormente la loro vulnerabilità finanziaria futura.
Il sistema pensionistico italiano è sotto pressione a causa dell’invecchiamento della popolazione e del crescente rapporto tra pensionati e lavoratori attivi. I Millennials italiani, quindi, rischiano di ricevere pensioni molto più basse rispetto alle generazioni precedenti, se non iniziano a risparmiare in modo autonomo attraverso fondi pensione o altri strumenti.
Anche i Millennials italiani sono stati colpiti duramente dalle crisi economiche globali, in particolare dalla recessione del 2008 e dagli effetti economici della pandemia di COVID-19. Questi eventi hanno limitato le opportunità lavorative e ridotto la loro capacità di costruire una base economica solida.
È cruciale migliorare l’educazione finanziaria e incoraggiare la pianificazione previdenziale. In Italia, politiche che promuovano la stabilità lavorativa e incentivi per la partecipazione a piani pensionistici privati potrebbero aiutare i Millennials a costruire un futuro finanziario più sicuro.
Allo stesso tempo, è necessaria una riforma del sistema pensionistico per garantire sostenibilità e adeguatezza dei benefici per le generazioni future.
Il confronto tra la Generazione X americana e i Millennials italiani mette in luce sfide comuni legate alla precarietà economica e all’incertezza previdenziale. Tuttavia, per affrontare efficacemente queste difficoltà, è fondamentale un cambio di approccio culturale e pratico. I genitori e i nonni dei Millennials italiani possono svolgere un ruolo decisivo, preferendo investire nel futuro dei loro figli e nipoti attraverso strumenti come piani di risparmio assicurativo o fondi pensione, invece di concentrarsi su regali spendibili nel presente. Sebbene questa scelta possa sembrare poco popolare, rappresenta una strategia lungimirante e saggia per garantire maggiore sicurezza economica alle nuove generazioni.




Commenti
0Nessun commento: scrivi tu il primo.