


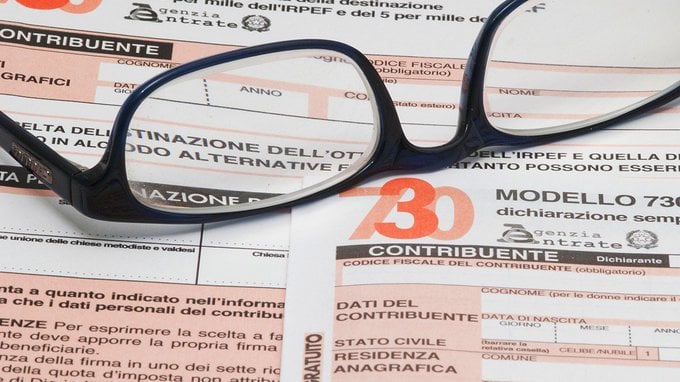
Dopo le ultime modifiche normative vediamo come si compila il quadro dei familiari a carico nel 730/2026 per avere la detrazione per i familiari diversi da coniuge e figli.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
Come funzionano le detrazioni per altri familiari a carico nel 730/2026? La compilazione della dichiarazione dei redditi è un appuntamento fiscale fisso per milioni di contribuenti italiani. Con la trasmissione del documento i dichiaranti hanno la possibilità di recuperare parte delle spese sostenute nel corso dell’anno d’imposta precedente grazie alle detrazioni e alle deduzioni fiscali. Tra le detrazioni più importanti spiccano senza ombra di dubbio quelle per i carichi di famiglia.
Se il pensiero corre subito ai figli e al coniuge, la normativa fiscale riconosce benefici anche per chi provvede al sostentamento di altri componenti della famiglia. Per la stagione dichiarativa in corso, che si riferisce all’anno di imposta 2025, la detrazione per “altri familiari a carico” consente di abbattere l’Irpef per una platea di parenti ben definita che include genitori, suoceri, fratelli, sorelle, generi, nuore e anche il coniuge effettivamente separato. Bisogna in questo caso fare una distinzione tra la detrazione spettante per gli altri familiari, che è stata limitata dalla Legge di Bilancio 2025, e la detrazione per gli oneri sostenuti per gli altri familiari a carico.
In questa guida completa analizzeremo le istruzioni operative per la compilazione del Modello 730/2026, illustrando chi rientra nella definizione normativa di «altro familiare», le regole per il calcolo dell’importo spettante, le casistiche di ripartizione della detrazione tra più aventi diritto e i documenti da conservare con cura per attestare il diritto al beneficio.
Detrazioni altri familiari a carico, precisazioni
Le detrazioni per i familiari a carico possono essere fruite dai lavoratori mensilmente in busta paga, ma il dipendente può sceglierle anche di fruirle a conguaglio in sede di dichiarazione dei redditi. In questo modo la detrazione spettante per ogni familiare viene erogata in un’unica soluzione andando ad abbattere l’Irpef dovuta.
Il beneficio fiscale non spetta solo per figli e coniuge a carico, ma sono riconosciute anche per altri familiari a carico. Dal 2025 sono state introdotte importanti novità per quel che riguarda queste agevolazioni fiscali, con tagli per i figli e per altri familiari, avranno effetto per la prima volta sulla dichiarazione dei redditi 2026 (mentre hanno sortito l’effetto dallo scorso 1° gennaio per i lavoratori che le fruiscono in busta paga). Nulla cambia, invece, per lo sconto Irpef che spetta sulle spese sostenute nell’interesse dei familiari a carico.
Scopriamo come compilare il modello 730/2026 inserendo nel quadro dei familiari a carico soggetti diversi dal coniuge e dai figli e come indicare anche le spese sostenute per gli altri familiari a carico. Prima di vedere come il 730 va compilato, però, è utile comprendere come funzionano i carichi familiari e quando un soggetto può essere considerato fiscalmente a carico.
Chi sono gli altri familiari a carico?
Chi sono i familiari a carico)? Rientrano in questa definizione tutti i familiari che nel 2025 sono stati fiscalmente a carico del contribuente che sta compilando la dichiarazione dei redditi 2025: si tratta del coniuge e dei figli, anche adottivi, affidati o affiliati, e di altri familiari.
Nel modello 730, infatti, è possibile portare in detrazione anche le spese sostenute per i cosiddetti “altri parenti a carico”, a condizione che convivano con il contribuente o che ricevano dallo stesso assegni alimentari non risultanti da provvedimenti dell’Autorità giudiziaria. Inoltre è necessario che questi familiari abbiano avuto un reddito personale non superiore ai 2.840,51 euro nel corso del 2025.
Nello specifico, gli altri familiari a carico sono:
- il coniuge legalmente ed effettivamente separato;
- i discendenti dei figli;
- i genitori (compresi quelli adottivi);
- i generi e le nuore;
- il suocero e la suocera;
- i fratelli e le sorelle (anche unilaterali);
- i nonni e le nonne.
Vediamo quali sono le regole e gli importi che riguardano la detrazione dal modello 730/2026 per gli altri familiari a carico.
Detrazione altri familiari a carico nel modello 730/2026: come si calcola l’importo
Sono considerati familiari fiscalmente a carico i membri della famiglia che nel 2025 hanno posseduto un reddito complessivo uguale o inferiore a 2.840,51 euro, al lordo degli oneri deducibili (l’importo massimo per i figli a carico invece è aumentato fino a 4.000 euro per quelli di età non superiore a 24 anni).
La detrazione in busta paga, però dal 2025 spetta soltanto per gli ascendenti conviventi con il dichiarante. L’importo massimo della detrazione riconosciuta per gli ascendenti è pari a 750 euro per ciascun membro della famiglia economicamente dipendente dal dichiarante.
Per il calcolo dell’importo della detrazione bisogna utilizzare la seguente formula:
750 X (80.000 – reddito complessivo) / 80.000 euro
Ad esempio, per un contribuente con un reddito complessivo di 25.000 euro, la detrazione per gli altri familiari a carico è pari a circa 515 euro.

Istruzioni compilazione 730 per inserire le detrazioni altri familiari a carico
Le detrazioni per carichi di famiglia variano in base al reddito, quindi chi presta l’assistenza fiscale dovrà calcolare l’ammontare delle detrazioni effettivamente spettanti.
Ecco quali sono le istruzioni per compilare il modello 730 in modo da ottenere la detrazione sugli altri familiari a carico.
I righi di riferimento per compilare il quadro familiari a carico sono quelli che vanno da 2 a 6, tenendo presente che nel rigo 2 vanno indicati i dati riferiti al primo figlio a carico.
La Colonna 1 deve essere usata solo per i figli a carico e si deve barrare la casella F1 in caso di primo figlio a carico (riferendosi al figlio di età maggiore tra quelli a carico) e barrare la casella F per i figli successivi al primo (sempre riferendosi a quelli fiscalmente a carico)
Nella Colonna 2, barrare la casella ‘G’ se si tratta dei soli ascendenti (ad esempio i genitori). Per gli ascendenti non conviventi con il contribuente che percepiscono assegni alimentari non risultanti da provvedimenti dell’autorità giudiziaria, per cui non spettano le detrazioni per carichi di famiglia, non compilare la colonna 7 “Percentuale”.
Nella Colonna 4 barrare la casella ‘P’ se si tratta di altri familiari , che convivono con il contribuente o percepiscono assegni alimentari non risultanti da provvedimenti dell’autorità giudiziaria, diversi dal coniuge non legalmente ed effettivamente separato, dai figli (compresi quelli nati fuori del matrimonio riconosciuti, quelli adottivi, affiliati o affidati, e quelli conviventi del coniuge deceduto) e dagli ascendenti
Nella Colonna 5 vanno indicati i mesi di effettivo carico fiscale del familiare: se il familiare è stato a carico per tutto l’anno deve essere indicato il numero 12.
Nella Colonna 7 deve essere indicata la percentuale di detrazione spettante che è al 100% se l’onere grava interamente sul dichiarante o in percentuale diversa se l’onere grava su più soggetti.
Familiari a carico nel modello 730/2026: per quali tipi di reddito?
Per poter essere considerati fiscalmente a carico, gli altri familiari devono convivere con il dichiarante e avere un reddito che non superi i 2.840,51 euro.
Nel limite di reddito vanno considerate anche le somme derivanti da:
- reddito dei fabbricati assoggettato alla cedolare secca sulle locazioni;
- retribuzioni corrisposte da Enti e Organismi Internazionali, rappresentanze diplomatiche e consolari, missioni, Santa Sede, Enti gestiti direttamente da essa ed Enti Centrali della Chiesa Cattolica;
- quota esente dei redditi di lavoro dipendente prestato nelle zone di frontiera e in altri Paesi limitrofi in via continuativa e come oggetto esclusivo del rapporto lavorativo da soggetti residenti nel territorio dello Stato;
- reddito d’impresa o di lavoro autonomo assoggettato a imposta sostitutiva in applicazione del regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità;
- reddito d’impresa o di lavoro autonomo assoggettato a imposta sostitutiva in applicazione del regime forfettario per gli esercenti attività d’impresa, arti o professioni.
leggi anche
Chi deve fare il modello 730/2026?

Cosa cambia nella dichiarazione 2026?
La Legge di Bilancio 2025 è intervenuta sulle detrazioni spettanti per i figli a carico e per gli altri familiari a carico. Per i figli a carico la fruizione del beneficio, fermo restando il carico fiscale, è limitata ai soli figli con età compresa tra 21 e 30 anni.
Per gli altri familiari a carico, invece, dal 1° gennaio 2025, le detrazioni in busta paga o a conguaglio nella dichiarazione dei redditi 2026 sono limitate agli ascendenti, ovvero genitori e nonni conviventi con il contribuente.
Viene meno, dall’inizio di quest’anno, la detrazione spettante per il coniuge separato, per i fratelli e le sorelle, per i generi e le nuore e per i suoceri.
Si ricorda, infine, che per gli altri familiari a carico, diversi dagli ascendenti, pur non essendo più riconosciuta la detrazione teorica, il contribuente può beneficiare della detrazione sugli oneri sostenuti nell’interesse di fratelli, sorelle, nipoti, coniuge separato.
Argomenti



Commenti
0Nessun commento: scrivi tu il primo.