

L’S&P 500 resterà bloccato in un range tra 4.835 e 6.000 per i prossimi 6-12 mesi. È questa la previsione shock di Jurrien Timmer, direttore macro globale di Fidelity Investments, secondo cui il principale indice americano si trova in una fase di congestione, destinata a durare.
Una fase in cui la direzionalità dei mercati sarà limitata, i ritorni più contenuti, e dove le opportunità migliori, secondo le principali banche d’affari, potrebbero arrivare dall’estero.
I mercati internazionali renderanno di più? È la domanda del momento. E la risposta, guardando agli outlook dei big della finanza, potrebbe essere sorprendente.
Il mercato ribassista non è finito: solo un rimbalzo tecnico?
Secondo numerosi strategist, il mercato ribassista non sarebbe affatto terminato: il rally di queste settimane sarebbe stato solo un pull-back, cioè un recupero temporaneo prima della ripresa della tendenza negativa.
Bank of America, tra le voci più scettiche, paragona l’attuale scenario a quello visto tra il 1968 e il 1970: un periodo segnato da inflazione, tassi reali positivi e una lunga fase laterale di compressione dei multipli.
In quel triennio, nonostante gli utili aziendali non fossero in caduta libera, l’S&P 500 perse oltre il 30%, trascinato giù da una revisione delle valutazioni.
Gli analoghi odierni? Inflazione, tassi d’interesse elevati, e politica monetaria ancora restrittiva.
Perché le banche d’affari guardano verso l’Europa? Le tre ragioni chiave
In uno scenario di rischio macro e di valutazioni tirate, molte case d’investimento stanno suggerendo una rotazione geografica verso l’Europa. Ecco le ragioni principali, riassunte in forma sintetica:
- Rendimenti obbligazionari elevati: compressione dei multipli azionari USA. Con il Treasury a 10 anni stabile sopra il 4,5%, le azioni USA con P/E alti diventano meno attraenti. La concorrenza del reddito fisso inizia a pesare sullo spazio equity.
- Multipli elevati: l’S&P 500 scambia a 21x sugli utili forward, vicino ai massimi di ciclo e ben oltre la media storica.
Cosa aspettarsi ora? Il capitale va dove viene trattato meglio
Se questi trend si confermassero, avrebbe senso aspettarsi una nuova rotazione ciclica: flussi in uscita dal mercato azionario USA verso mercati meno cari, più ciclici, e con politiche economiche espansive, come l’Europa.
È un tema che si è già visto nei primi mesi del 2025, con l’Euro Stoxx 50 e il DAX che hanno sovraperformato l’S&P 500. Seguendo questa logica, l’Europa potrebbe sorprendere in termini di crescita relativa.
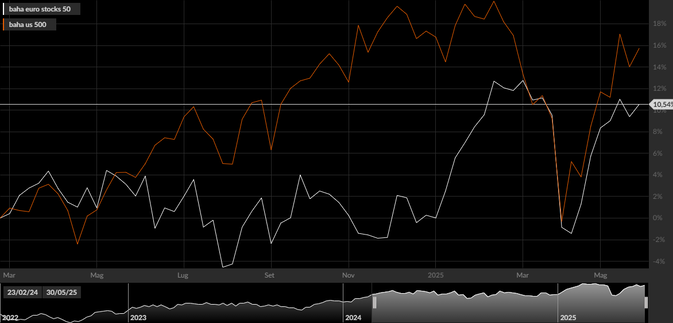 EU50, S&P 500, 1W
Grafico lineare dell'EU50 e dell'S&P 500. Fonte: baha.com
In altre parole: visto che gli indici globali sono esposti all’80% in USA, c’è chi reputa saggio ribilanciare i portafogli. E attenzione: nessuno ha suggerito di vendere gli USA, sarebbe assurdo; solo che l’Europa, dopo anni di rendimenti medi annui inferiori alla media globale, sembra lentamente stia creando i presupposti per una nuova competitività sul mercato dei capitali.

Commenti
0Nessun commento: scrivi tu il primo.