


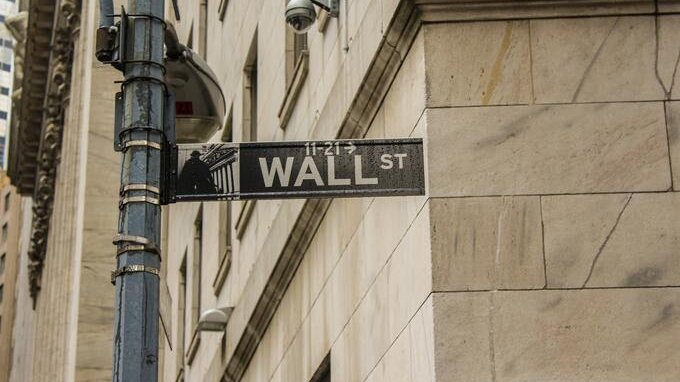
Il recente tonfo di Wall Street ha riacceso timori di scenari molto più cupi di quanto previsto fino a poche settimane fa.
Il lunedì nero dell’8 aprile ha visto l’S&P 500 perdere oltre il 4% durante la giornata, prima di chiudere con una flessione contenuta dello 0,2%.
Tuttavia, l’onda lunga dei dazi commerciali imposti dall’amministrazione Trump ha già messo in moto un meccanismo che sta spingendo gli investitori a rivedere le proprie aspettative in modo drastico.
La settimana precedente aveva segnato il peggior ribasso settimanale per i mercati americani dal marzo 2020, durante lo scoppio della pandemia. La caduta cumulata del 10,5% registrata giovedì e venerdì rappresenta la quarta peggior perdita in due giorni per l’S&P 500 dal 1950, superata solo dai crolli del 1987, del 2008 e del 2020. Questi confronti con i momenti più bui della storia recente della finanza globale hanno generato un clima di crescente nervosismo, come dimostra il VIX – l’indice della volatilità – che ha chiuso ai massimi da cinque anni.
Ma cosa sta davvero accadendo sotto la superficie?
Gli esperti parlano di un mix letale tra fattori esogeni – come la guerra commerciale globale e l’incertezza politica – e fattori endogeni legati alle valutazioni eccessive e a utili aziendali sovrastimati, soprattutto nel comparto tech e AI. Il mercato sta tornando a riflettere i fondamentali reali: un S&P 500 in area 4.300 è possibile, mentre non è esclusa una discesa fino a quota 4.000 o addirittura più in basso.
Anche le grandi case di investimento stanno adeguando i loro scenari. JPMorgan ipotizza, nel caso peggiore, un S&P 500 a 4.000 entro fine anno. Evercore ISI prevede tre possibili evoluzioni: un caso «bear» con indice a 4.500, uno «SuperBear» a 3.100 – equivalente a un crollo del 50% dai massimi di febbraio – e un caso base a 5.600, cioè un rimbalzo del 10% rispetto ai livelli attuali. Questo scenario iper-negativo considera una recessione profonda, un calo del 15% degli utili annuali e tensioni nei mercati del credito, aggravate da un potenziale stallo sul tetto del debito.
Non meno rilevanti sono i dati sulle valutazioni di mercato: il rapporto prezzo/utili (P/E) a termine dell’S&P 500 è sceso da 22,4 a 18,4 tra febbraio e aprile. Un dato che, pur rientrando nella media degli ultimi dieci anni, resta ancora distante dalla media quarantennale di 15,8. Per ritornare a livelli storicamente coerenti, sarebbe necessario un ulteriore calo del 14%. E, cosa ancora più significativa, queste valutazioni si basano su previsioni di utili che non riflettono ancora l’impatto economico delle tariffe. Attualmente si stima una crescita degli utili del 10,4% per il 2025, ma durante le recessioni gli utili scendono in media del 24% su base annua.
Il rischio di recessione, stimato attorno al 50% da alcuni analisti, potrebbe quindi comportare ulteriori ribassi tra il 20% e il 25% dei livelli attuali. Tuttavia, anche tra gli analisti più pessimisti non prevale la convinzione che lo scenario peggiore sia quello più probabile. Ciò che potrebbe invertire la rotta è una svolta politica: il solo rumor di una pausa di 90 giorni sui dazi aveva spinto temporaneamente i mercati al rialzo, salvo poi ritracciare quando la Casa Bianca ha smentito.
La situazione resta dunque estremamente fluida. I mercati americani si trovano a un bivio tra la possibilità di una crisi di lungo periodo e la speranza che le tensioni commerciali possano allentarsi. Finché non ci sarà chiarezza sulle intenzioni politiche e sui reali impatti macroeconomici, la volatilità è destinata a rimanere elevata.



Commenti
0Nessun commento: scrivi tu il primo.