


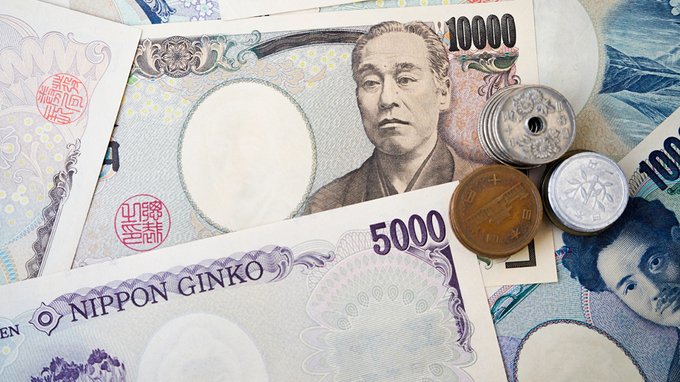
Lo yen giapponese ha raggiunto i livelli più alti degli ultimi sette mesi rispetto al dollaro, scendendo oltre 154 yen per ogni dollaro, e questo potrebbe essere il segnale di un cambiamento strutturale che segnerebbe la fine di un’epoca. Il motivo? Occorre guardare i segnali macro. La Banca del Giappone sembrerebbe orientarsi verso un ciclo di inasprimento monetario più accelerato di quanto i mercati si aspettassero fino a pochi mesi fa, e questa prospettiva sta riportando i capitali verso Tokyo.
Per capire perché questo riguardi anche gli investitori italiani, dobbiamo comprendere un meccanismo tecnico preciso: il carry trade. Si tratta di una strategia che consiste nel prendere denaro in prestito in una valuta con tassi d’interesse molto bassi, come appunto lo yen, per poi impiegare quella liquidità in asset di paesi che offrono rendimenti più elevati. Per anni, con i tassi giapponesi prossimi allo zero o addirittura negativi, enormi volumi di capitali hanno percorso questa rotta in modo quasi silenzioso: yen presi a prestito a costo quasi nullo, poi convertiti e investiti in obbligazioni europee, titoli azionari o asset di mercati emergenti. Si stima che il volume complessivo di finanziamenti globali denominati in yen abbia raggiunto proporzioni sistemiche nell’arco dell’ultimo decennio, contribuendo a comprimere i rendimenti in tutto il mondo e ad alimentare valutazioni elevate su asset anche lontani dal Giappone.
Quando il paese di origine dei finanziamenti inizia ad alzare i tassi, questo meccanismo si inverte con una logica meccanica e quasi inesorabile: il costo del debito in yen sale, il differenziale di rendimento si restringe, e rimpatriare i capitali diventa più conveniente che tenerli all’estero. Per farlo, gli investitori vendono gli asset acquistati fuori dal Giappone e riacquistano yen sul mercato valutario. Il risultato è una pressione simultanea su una gamma molto ampia di strumenti finanziari, indipendentemente dalla loro qualità intrinseca. Uno yen forte, quindi, non è soltanto una buona notizia per chi viaggia a Tokyo. Per chiunque detenga asset che negli anni hanno beneficiato indirettamente di questo flusso di liquidità a basso costo, è il segnale che quella liquidità potrebbe cominciare a defluire.
leggi anche
I BOT di settembre 2026. Tutto quello che devi sapere per partecipare all’asta senza errori
Cosa è accaduto in Giappone trent’anni fa
Per comprendere la profondità strutturale di questo momento, occorre fare un passo indietro. Alla fine degli anni Ottanta il Giappone era al culmine di una bolla speculativa senza precedenti nella storia moderna: valutazioni immobiliari e azionarie si erano gonfiate a livelli irrazionali, alimentate dal credito facile e da un ottimismo che sembrava non dover finire mai. Quando quella bolla scoppiò, all’inizio degli anni Novanta, ne seguì quello che gli economisti definirono un «decennio perduto», poi diventato due decenni. La crescita si bloccò, la deflazione si installò nell’economia come un ospite permanente, e la Banca del Giappone si trovò costretta ad abbassare i tassi prima verso lo zero, poi in territorio negativo, nel tentativo di rianimare consumi e investimenti.
Quella scelta di politica monetaria estrema non rimase confinata al Giappone. Inondando i mercati globali di liquidità a costo quasi nullo, Tokyo divenne involontariamente il bancomat del carry trade mondiale, finanziando indirettamente le valutazioni di asset in Europa, negli Stati Uniti e nei mercati emergenti per oltre trent’anni. I tassi bassi giapponesi contribuirono a tenere bassi i tassi ovunque, comprimendo i rendimenti dei BTP e di tutti i titoli di Stato europei ben oltre quanto i fondamentali economici dei singoli paesi avrebbero giustificato.
Il rischio di contagio: e se la stessa medicina toccasse a dollaro ed euro?
Qui emerge la domanda che molti analisti stanno iniziando a porsi, spesso sottovoce. Se lo squilibrio giapponese si sta finalmente riassorbendo, attraverso un ritorno a tassi più normali e un rafforzamento strutturale dello yen, cosa accade alle economie che negli anni hanno goduto di quella liquidità artificialmente a buon mercato?
La risposta più preoccupante è che lo stesso meccanismo potrebbe ripetersi altrove. Gli Stati Uniti hanno accumulato un debito pubblico che supera ormai i $40.000 miliardi, con un deficit che continua ad espandersi. L’Europa non è in una posizione strutturalmente diversa. Se i mercati iniziassero a dubitare della sostenibilità di quei debiti in un contesto di tassi più elevati e crescita più bassa, sia la Federal Reserve che la BCE potrebbero trovarsi nelle stesse condizioni in cui si trovò la Banca del Giappone trent’anni fa: tagliare i tassi non per stimolare la crescita, ma per rendere sostenibile il costo del debito sovrano. Un dollaro e un euro che percorressero la stessa traiettoria dello yen, ma in senso inverso, cioè indebolendosi per reggere il peso del debito, sembrerebbero oggi uno scenario remoto. Ma i precedenti storici suggeriscono che questi aggiustamenti avvengono lentamente, poi tutti insieme.
I segnali che i numeri già mostrano
Il dollaro è già scivolato di oltre l’1% in una sola seduta, al livello più basso da febbraio, superando i minimi toccati dopo un intervento congiunto di Washington e Tokyo a sostegno della valuta nipponica. Anche l’euro ha ceduto circa lo 0,8% rispetto allo yen. Questi numeri, presi singolarmente, potrebbero sembrare tecnici e distanti dalla quotidianità di un risparmiatore italiano. Ma indicano che il carry trade si sta sgonfiando, e questa dinamica potrebbe esercitare pressioni su una gamma molto ampia di asset nelle settimane e nei mesi a venire.
Lo yen forte, dunque, non sembrerebbe soltanto un fenomeno valutario giapponese. Potrebbe essere il sintomo visibile di una riconfigurazione più profonda: capitali in uscita dal carry trade, petrolio che aggiunge pressione inflazionistica, banche centrali occidentali con meno margine di manovra al ribasso, e rendimenti americani in rialzo strutturale. Tutti e quattro questi vettori sembrerebbero puntare nella stessa direzione per un investitore con un portafoglio orientato alla protezione del capitale e ai titoli di Stato europei: un ambiente potenzialmente meno favorevole di quanto la superficie dei mercati lasci intuire.


Commenti
0Nessun commento: scrivi tu il primo.