


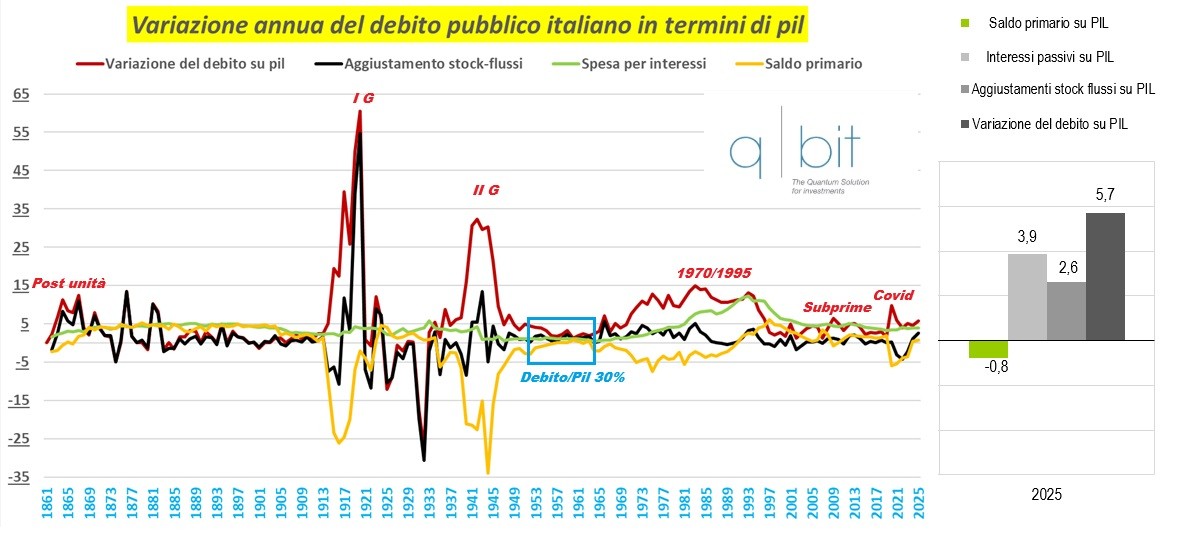
I dati diffusi dall’Istat sono perentori: il debito pubblico su Pil nel 2025 chiude a +137,1% dal 134,7% del 2024, con i seguenti contributi: avanzo primario di -0,8%, interessi passivi al 3,9%, aggiustamento stock-flussi al 2,6%. Partendo dalle buone notizie è bene sottolineare che il saldo sia un accredito, ossia che le entrate dello Stato superino le uscite pubbliche.
Un dato neutro è la spesa per interessi, rimasta stabile sul dato 2024, per fortuna sotto la soglia del 4%. L’elemento più preoccupante, che generalmente è quello residuale, è la voce “stock flussi” che è arrivata al 2,6% del Pil; per trovare valori più alti è necessario tornare al 1994 quando si registrò un +3,5%. Lo scorso anno il valore era positivo di 1,1% e nel 2023 e 2022 addirittura negativo con rispettivamente valori di -2,2% e -4,2%.
 Variazione annua del debito pubblico italiano
.
Le componenti di questa voce sono due:
- l’acquisizione di attività finanziarie
- le altre poste di aggiustamento. La voce stock flussi è di 58 miliardi di euro, di cui probabilmente la quota del Superbonus 110 dovrebbe aggirarsi nel range 35/45 miliardi. Nel 2022-2023 è stato l’effetto dell’inflazione sul debito a portare in negativo l’effetto stock flussi.
Nella gestione della politica economica e fiscale l’esecutivo può solo governare la voce “saldo primario” mentre la spesa per interessi e il residuo stock flussi non sono programmabili e modificabili. Il governo ha due obiettivi: abbassare il rapporto debito/Pil e crescere, generando un avanzo primario e una crescita del Pil maggiore della spesa per interessi.
Considerando che stiamo a una crescita dello 0,7% del Pil contro una spesa per interessi del 3,9%, l’effetto “palla di neve” si ripropone.
Analizzando la crescita annua del debito in termini di Pil, oltre il 5% si è andati solo nei seguenti periodi, oltre al 2025 con +5,7%:
- Covid (2020) +9,7% del Pil
- Crisi Subprime (2008) 6,4% del Pil
- Prima Repubblica (1970-1995) top 14,9% nel 1993
- Seconda Guerra Mondiale 32,3% del Pil
- Prima Guerra Mondiale 60,5% del Pil
- Unità d’Italia primi anni con 12,4% del Pil
Nel periodo relativo al punto 3 due fattori fecero esplodere il rapporto debito/Pil: a) la crescita della spesa per interessi che arrivò al 12,2% del Pil nel 1993 b) il deficit primario costantemente negativo con minimo a -7,4% del Pil nel 1975.
Considerando che fino agli inizi degli anni ’70 il rapporto debito/Pil era sotto il 40%, l’effetto dell’alta inflazione in quel periodo non ha avuto lo stesso impatto positivo sullo stock flussi come nel post shock inflazionistico del 2021.
Una curiosità: il minimo del rapporto debito/Pil si è registrato nel periodo 1955-1965 quando le tre grandezze erano molto basse, tendenti allo zero. Con il saldo ci siamo, è necessario lavorare su stock flussi e soprattutto sugli interessi sul debito.




Commenti
0Nessun commento: scrivi tu il primo.