


La Banca centrale Usa alza i tassi di altri 75 punti, fissando però la terminal rate al 4.6%. Obiettivo raggiungibile già a dicembre. E nel 2023 con l’Europa in recessione e intrappolata dalla Bce..
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
Higher for longer. Come da attese, la Federal Reserve ha ignorato il mini-rallentamento dell’inflazione nel mese di agosto e ha alzato i tassi di altri 75 punti base. portando così il benchmark al 3,25%. E le previsioni della Banca centrale Usa appaiono chiare nel loro intento di lotta senza quartiere all’inflazione: 4,6%, ecco la quota obiettivo. Anzi, la terminal rate attesa per il 2023.
E se Wall Street non è crollata, questo è il motivo. Tradendo una strategia che va ben al di là del mero contenimento di quella dinamica dei prezzi giudicata transitoria per interi trimestri, la Fed ha fissato un target. E soprattutto un orizzonte temporale sui cui basare un playbook di investimento. E i conti appaiono presto fatti. Altri 75 punti base alla riunione del Comitato monetario dell’1-2 novembre (a ottobre non è previsto meeting del board) che potrebbero apparecchiare il tavolo a un FOMC di fine anno (13-14 dicembre) con un potenziale di 200 punti base di rialzo in un trimestre e un tasso di riferimento fra il 4,25% e il 4,50%. Di fatto, già entro fine anno si scenderà a un quarto o mezzo punto di rialzo e la terminal rate sarà raggiunta.
Come valutare quanto accaduto, insomma? Prima di tutto, occorre prendere atto di due proxies alla luce dei quali il Consiglio delle Fed si è riunito. come mostrano questi grafici:
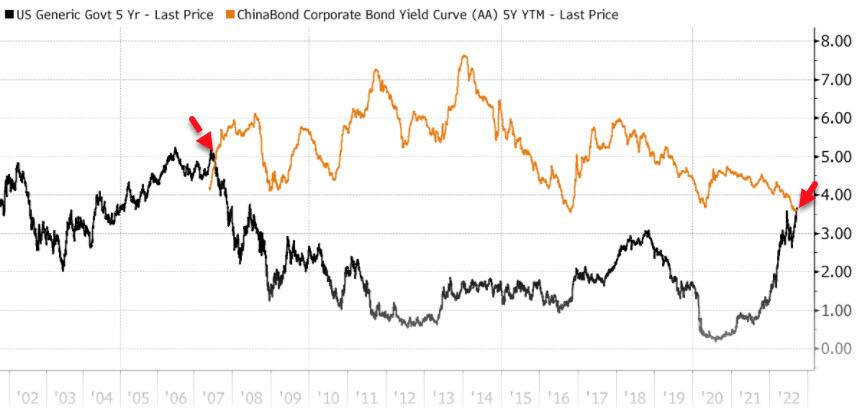 Andamento correlato del rendimento di junk bond cinese e Treasury a 5 anni
Fonte: Bloomberg
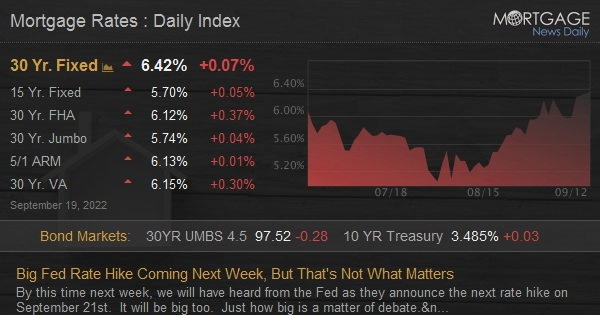 Andamento del rendimento del tasso benchmark sui mutui Usa (30 yrs)
Fonte: Bloomberg
se il Treasury a 5 anni è arrivato a offrire un rendimento maggiore di un junk bond onshore pari durata cinese, ecco che il tasso benchmark trentennale sui mutui al 4,6% apriva la porta alla grande variabile; utilizzare o meno la bolla immobiliare ormai in fase di esplosione come detonatore di una recessione tanto necessaria, quanto da gestire con i guanti in vista del mid-term?
Ma non basta. Perché questo altro grafico
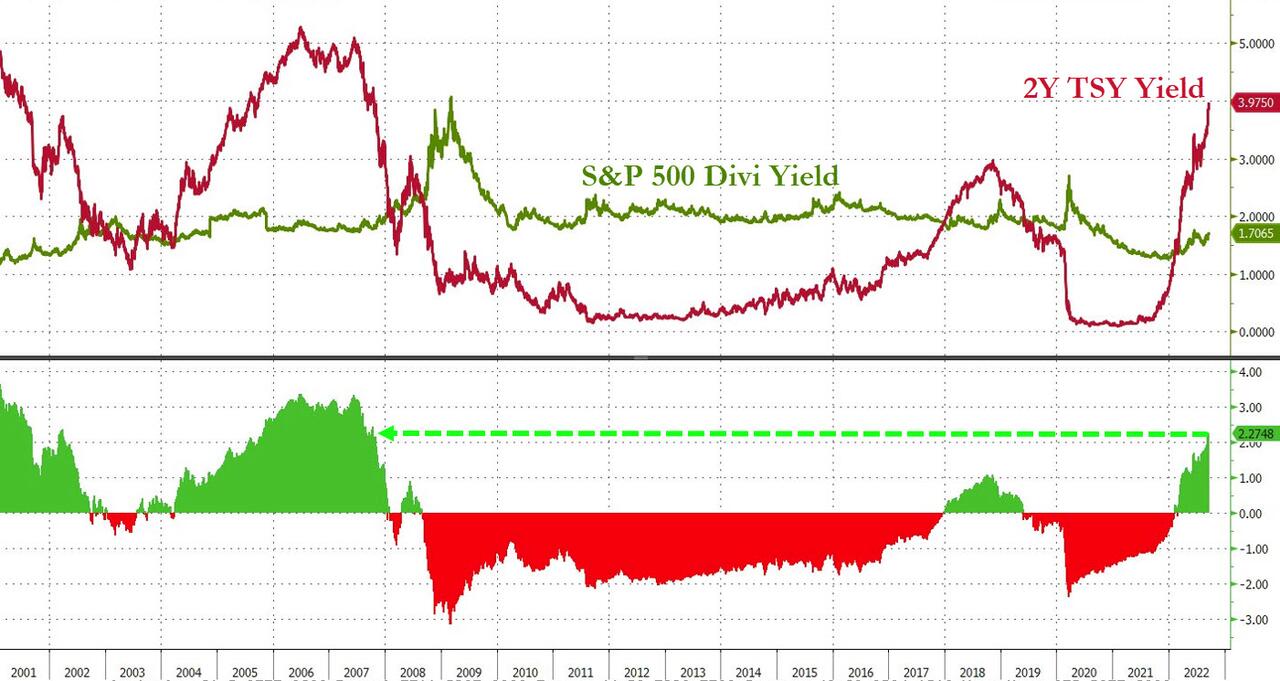 Andamento correlato di rendimento del Treasury a 2 anni e dividendo S&P 500
Fonte: Bloomberg/Zerohedge
mostra come nell’immediata vigilia della comunicazione da parte della Fed, il rendimento del Treasury a 2 anni sia salito al 4% per la prima volta dall’ottobre 2007, aggiornando poi il record al 4,1% mentre Jerome Powell spiegava la propria strategia. La correlazione con il rendimento sul dividendo dello Standard&Poor’s 500 (1,7%) appare impietosa: perché mai tentare la sorte a Wall Street, quando una carta garantita dal governo offre oltre il doppio? Perché tutto questo non durerà. E ora c’è una data. O, almeno, un riferimento.
Tutto questo appare infatti decisamente complementare e marginale all’unico dato di fatto che ha catalizzato l’attenzione proprio delle equities: la terminal rate finalmente fissata, l’orizzonte non più indefinito, la stella polare che illumina chiaramente una sponda dell’Atlantico. E alla luce del discorso di Vladimir Putin alla nazione, ecco che questo ultimo grafico del centro studi di Deutsche Bank
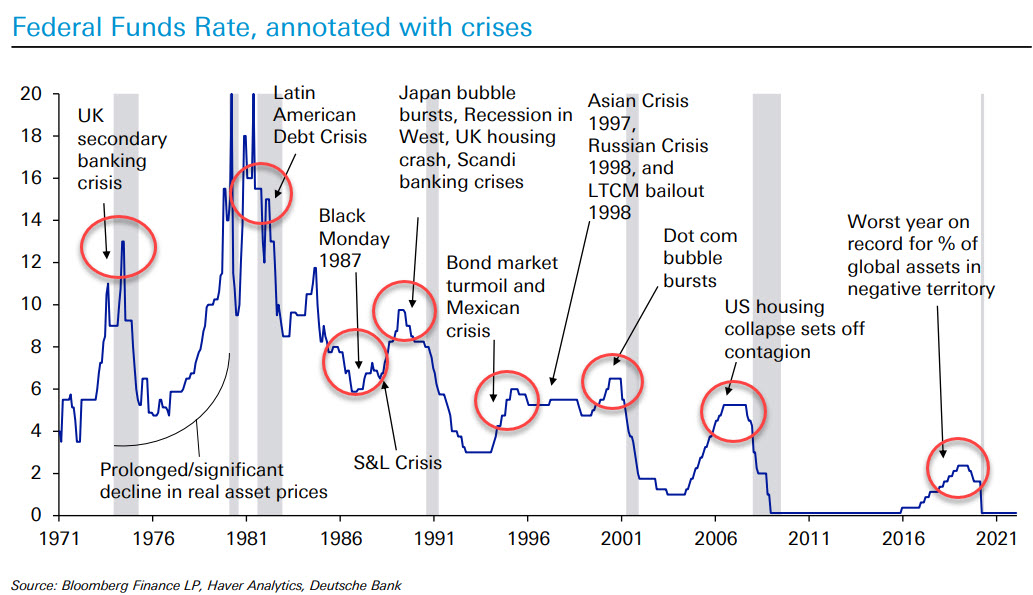 Andamento storico dei tassi Usa e crisi di fine ciclo
Fonte: Deutsche Bank
mostra come l’approdo entro fine anno a un livello di 4.25-4.50% potrebbe garantire l’effetto detonazione perfetto per un taglio drastico già a inizio 2023, in caso qualcosa andasse storto nel mondo. Sia a livello finanziario che macro che geopolitico. E il ragionamento di prezzatura del ,mercato appare addirittura elementare: al riguardo, il mondo oggi offre l’imbarazzo della scelta, a livello di bomba a orologeria innescate.
E al netto di un’inversione sulla curva dei rendimenti 5-30 anni che a quota -28 ha segnato il livello più estremo dal 2000 e quella 2-10 anni addirittura a -50, ecco che pensare contrarian diventa obbligo. E paradossalmente, ora ad aver paura deve essere l’Europa, Se infatti l’indice real estate continentale oggi ha brevemente toccato il minimo da un decennio, arrivando a un -4,6% che potrebbe operare da canarino nella miniera transatlantico della bolla Usa in espansione finale, ecco che sempre Deutsche Bank ha dato vita a una drastica revisione al ribasso del Pil dell’eurozona, portato dal precedente -0,3% addirittura a -2,2%.
Insomma, al riparo dai guai europei a livello energetico e con una Fed che può permettersi in ogni momento non solo di fermare i rialzi ma anche di abbozzare un avviso di taglio, l’America sembra posizionarsi nella migliore postura possibile verso il voto di inizio novembre e la fine d’anno. Quando invece una Bce alle prese con un’inflazione in area di doppia cifra dovrà giocoforza imporre ai mercati il cortocircuito di tassi in rialzo e recessione ormai conclamata. E da affrontare senza armi monetarie. Insomma, la rates trap pare servita. Ma per l’Europa.
Argomenti


Commenti
0Nessun commento: scrivi tu il primo.