


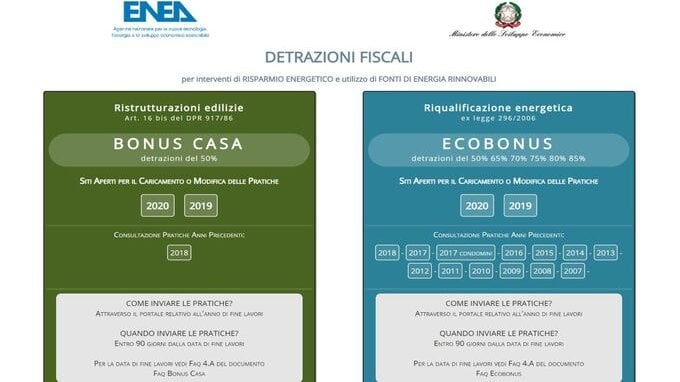
Il portale ENEA aggiornato è pronto dal 30 giugno 2025 e operativo per la trasmissione dei dati relativi agli interventi che danno diritto alle detrazioni fiscali.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
Con un avviso pubblicato sul proprio portale, l’ENEA comunica che il portale aggiornato e operativo, permette nuovamente di trasmettere i dati relativi agli interventi sugli immobili che danno diritto alle detrazioni fiscali. La data di inizio operatività del nuovo portale è il 30 giugno 2025: si tratta di una data importante per tutti gli interventi conclusi a partire dal primo gennaio 2025, visto che il conteggio dei 90 giorni per la trasmissione si calcola proprio da questa data.
Per accedere al servizio e utilizzare il portale per la trasmissione dei dati è necessario autenticarsi tramite Spid o CIE. Sul Sito ENEA, inoltre, è attivo l’assistente virtuale Virgilio pronto a rispondere a quesiti tecnici.
Comunicazione ENEA, quando si trasmette?
L’ENEA ha specificato che i 90 giorni dal termine dei lavori per la trasmissione dei dati si conteggiano a partire dal 30 giugno 2025 per:
- tutti gli interventi conclusi tra il 1° gennaio e il 30 giugno 2025;
- gli interventi conclusi nel 2024 che hanno, però, parte delle spese sostenute nel 2025.

I chiarimenti delle Entrate
All’avviso pubblicato sul portale dell’ENEA si aggiunge anche la circolare 8/E del 19 giugno 2025 con la quale l’Agenzia delle Entrate fornisce chiarimenti o risolve i dubbi interpretativi sulle detrazioni edilizie spettanti dopo l’entrata in vigore della Legge di Bilancio 2025.
Sia per il bonus ristrutturazione che per l’Ecobonus è riconosciuta dal 1° gennaio 2025 una detrazione di imposta del 36% su un tetto di spesa limite di 48.000 euro. La percentuale è elevata al 50% quando le spese sono sostenute dai titolari di un diritto di proprietà o di un diritto reale di godimento sull’immobile adibito ad abitazione principale.
Per poter avere diritto alla maggiorazione al 50% delle detrazioni:
- le spese devono essere sostenute dal titolare della proprietà o dal titolare di un altro diritto di godimento;
- l’immobile deve essere adibito ad abitazione principale.
Oltre al proprietario possono godere della detrazione maggiorata:
- il nudo proprietario;
- chi ha diritto di proprietà superficiaria;
- l’usufruttuario;
- chi ha diritto d’uso;
- chi ha diritto di abitazione.
Un altro importante chiarimento che scaturisce dalla circolare è la possibilità di detrazione da parte del familiare convivente: laddove è quest’ultimo a sostenere le spese di ristrutturazione fino al 2024 il diritto all’agevolazione è sempre stato riconosciuto.
Nel 2025 non è più così, o meglio non è riconosciuta la detrazione piena al 50% che spetta solo ai proprietari o ai titolari di altro diritto reale di godimento. Per i familiari conviventi, i coniugi non comproprietari e familiari comodatari la detrazione è riconosciuta al 36%.
Per quanto riguarda gli immobili acquistati da ristrutturare, questi non possono essere adibiti ad abitazione principale prima del termine dei lavori. L’Agenzia chiarisce infatti che il requisito va verificato a intervento concluso. Chi acquista per ristrutturare e al termine dei lavori trasferisce la propria residenza nell’immobile ristrutturato ha diritto alla detrazione maggiorata al 50%.




Commenti
0Nessun commento: scrivi tu il primo.