


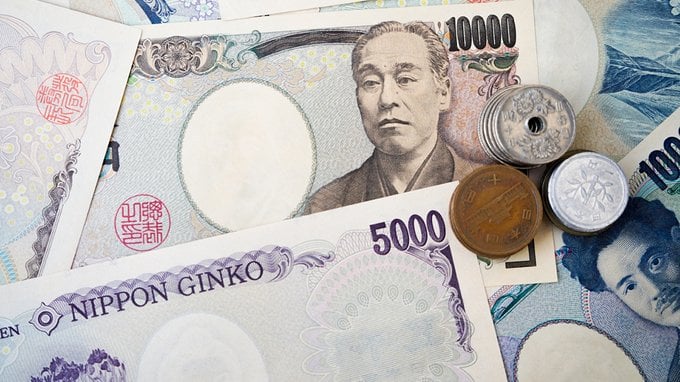
Oggi il dollaro scambia intorno a 158,2 yen, in rialzo di meno di un decimo di punto percentuale sulla seduta precedente. È un movimento irrilevante, ed è proprio questo il punto, poiché in pochi mesi il governo giapponese ha speso sul mercato dei cambi una cifra senza precedenti nella propria storia, ha ottenuto la partecipazione diretta del Tesoro americano e ha visto la banca centrale portare i tassi ai massimi da trentun anni. Al netto di tutto questo, lo yen vale oggi circa il 3% in meno di un mese fa e il 3,4% in meno di un anno fa.
Due interventi, 27.100 miliardi di yen
I dati sono pubblicati dal Ministero delle Finanze giapponese e non lasciano margini di interpretazione. Il primo intervento è di primavera. Tra il 30 aprile e il 6 maggio il ministero ha venduto dollari e comprato yen per 11.734,9 miliardi di yen, concentrati in tre giornate: 6.278,7 miliardi il 30 aprile, 780,2 il 4 maggio e 4.675,9 il 6 maggio. Era già allora un record mensile assoluto, superiore ai 9.788,5 miliardi spesi tra fine aprile e fine maggio del 2024. Il secondo è d’estate, e il record lo ha battuto di nuovo. Tra il 30 luglio e il 26 agosto Tokyo ha impiegato altri 15.399,3 miliardi di yen.
In totale fanno circa 27.100 miliardi di yen, poco più di 170 miliardi di dollari ai cambi attuali, concentrati in meno di quattro mesi. A giugno, quando il dollaro superava quota 161 e Money.it si chiedeva se Tokyo fosse pronta a intervenire di nuovo, la prima tranche era già stata spesa per intero.
I Tesoro americano in campo
In una dichiarazione ufficiale diffusa il 3 agosto, il ministro delle Finanze giapponese Satsuki Katayama ha confermato che l’acquisto di yen di quel giorno è stato condotto in coordinamento con il Dipartimento del Tesoro degli Stati Uniti, in applicazione della dichiarazione congiunta dei ministri finanziari dei due Paesi del settembre 2025, per contrastare «l’eccessiva volatilità e i movimenti disordinati dello yen giapponese negli ultimi mesi». La frase più netta del comunicato è un impegno: «Non esiteremo a condurre ulteriori interventi congiunti».
Il segretario al Tesoro statunitense Scott Bessent ha confermato la partecipazione americana e, in un’intervista del 4 agosto, ha alzato ulteriormente il tiro: «Faremo tutto il necessario per sostenerli, in un modo che aiuti l’economia americana e il contribuente americano», individuando il problema nella «sostanziale sottovalutazione dello yen». Donald Trump è stato più colloquiale: «Hanno uno yen che si indebolisce, e volevano un piccolo aiuto. E noi ci siamo sempre, per il Giappone».
È la prima azione coordinata tra i due Tesori dal 2011, quando però l’obiettivo era opposto: allora si trattava di indebolire lo yen, schizzato al rialzo dopo il terremoto del Tōhoku. Nell’immediato ha funzionato: lo yen è salito fino all’1,4%, a 155,20 per dollaro, il livello più forte da quasi tre mesi. Poi è tornato indietro.
Perché il differenziale conta più dei miliardi?
La spiegazione “standard” è il differenziale di rendimento. Il 18 settembre la Bank of Japan ha alzato il tasso di riferimento dall’1% all’1,25%, il livello più alto in trentun anni. Nello stesso mese la Federal Reserve lo ha portato al 3,75%-4%. Un divario di oltre due punti e mezzo tra due valute pienamente convertibili è un invito permanente a prendere a prestito in yen per investire in dollari. È il meccanismo del carry trade, e nessun intervento sul mercato lo cancella.
Mark Sobel, vicepresidente e capo economista dell’OMFIF ed ex funzionario del Tesoro americano, ha messo per iscritto l’obiezione di fondo in un’analisi del 7 agosto: gli interventi sui cambi hanno una giustificazione tecnica quando il mercato è disordinato, ma «gli scambi sullo yen non sono disordinati». Volatilità contenuta, spread denaro-lettera regolari: il livello del cambio, secondo Sobel, riflette l’incoerenza della politica economica giapponese, non un malfunzionamento del mercato. E un intervento, scrive, è «incapace di produrre cambiamenti duraturi se non è accompagnato da un segnale o da mutamenti economici di fondo».
Alla stessa conclusione sono arrivati gli strategist di Goldman Sachs in un podcast della banca del 12 agosto. Karen Fishman, senior FX strategist della divisione di ricerca, ha definito l’operazione «non una soluzione sostenibile», aggiungendo che «alla fine compra solo un po’ di tempo» e che la debolezza dello yen «è principalmente una conseguenza del mix di politica economica interna del Giappone». Praneet Shah, responsabile globale del trading di opzioni sui cambi, è stato più asciutto: «Nulla è cambiato strutturalmente qui».
Il nodo politico che nessuno scioglie
Il mix di politica economica di cui parla Fishman ha un nome: il governo di Sanae Takaichi, che unisce una linea fiscale espansiva (compreso il taglio annunciato dell’imposta sui consumi sui generi alimentari) a una banca centrale che normalizza i tassi con prudenza estrema. Più spesa pubblica, più debito, tassi reali ancora negativi - la combinazione che indebolisce strutturalmente una valuta.
Qualcosa, però, si muove. Proprio giovedì la premier ha dichiarato che «il Giappone non ha bisogno di una politica reflazionistica in questo momento», aggiungendo di voler «conquistare la fiducia del mercato mantenendo una comunicazione estremamente trasparente» e di rispettare l’impostazione monetaria della Bank of Japan. Nello stesso giorno è emerso che Ayano Sato, membro del board che a settembre si era opposta al rialzo, sostiene ora un aumento graduale dei tassi in più fasi: un segnale non trascurabile in vista delle riunioni di ottobre e dicembre.
Sono i segnali di cui parlava Sobel. Se saranno confermati, varranno più dei 27.100 miliardi già spesi.
Cosa significa per l’investitore italiano
Il cambio che conta da Milano non è il dollaro-yen ma l’euro-yen, e lì il quadro è simile: con l’euro a circa 1,12 dollari, un euro vale oggi intorno ai 177 yen. Le implicazioni pratiche sono tre:
- Sui fondi e sugli ETF azionari giapponesi, la differenza tra versione coperta e non coperta dal rischio di cambio è stata nel 2026 la variabile decisiva, più della selezione dei titoli: un indice può salire in yen e restituire comunque poco o nulla a chi lo detiene in euro. Vale la pena controllare quale delle due versioni si ha effettivamente in portafoglio.
- Sul carry trade, un differenziale così ampio è redditizio finché resta stabile e diventa pericoloso quando si chiude in fretta. L’agosto 2024 ha mostrato che cosa succede quando migliaia di posizioni vengono smontate insieme: un rialzo improvviso dello yen e una correzione violenta sulle borse. Una Bank of Japan più determinata a normalizzare è, da questo punto di vista, un fattore di rischio e non solo di sostegno alla valuta.
- Sul lato industriale, uno yen debole rende più competitivi gli esportatori giapponesi sui mercati dove incontrano i produttori europei — automotive e meccanica di precisione in testa.
La lezione più generale riguarda il modo di leggere gli annunci delle autorità. Un intervento sul mercato dei cambi sposta il prezzo per qualche seduta, mentre i tassi di interesse e la politica di bilancio spostano la direzione. Il 2026 giapponese è la dimostrazione più costosa e più chiara di questa differenza.



Commenti
0Nessun commento: scrivi tu il primo.