Ottobre ha una reputazione particolare a Wall Street. È il mese associato ad alcuni dei crolli più famosi della storia dei mercati, ma allo stesso tempo è spesso considerato un passaggio capace di chiudere le fasi più difficili dell’anno e aprire la strada all’ultima parte della stagione borsistica. Una doppia identità che rende inevitabile una domanda: quello che accade nei mesi precedenti può aiutare a capire quale volto mostrerà ottobre?
Il problema è che molte delle regole stagionali più conosciute vengono ripetute sulla base di pochi episodi memorabili. Settembre debole, ottobre di recupero. Estate difficile, rimbalzo autunnale. Oppure, al contrario, eccesso di ottimismo estivo seguito da una correzione. Formule semplici, facili da ricordare, ma che non necessariamente resistono a un controllo su diversi decenni di mercato.
Per distinguere la statistica dalle impressioni serve allora allargare lo sguardo. Lo storico dello S&P 500 dal 1980 permette di confrontare 46 mesi di ottobre completi e di verificare non soltanto cosa sia accaduto dopo settembre, ma anche quale ruolo abbiano avuto maggio, giugno, luglio e agosto. Ed è proprio da questo confronto che emerge una struttura molto più interessante di quella suggerita dai luoghi comuni.
Ottobre parte con una stagionalità favorevole
Il primo dato da considerare è il comportamento di ottobre indipendentemente dai mesi precedenti.
Tra il 1980 e il 2025 lo S&P 500 ha registrato in ottobre un rendimento medio del 1,23%, mentre la mediana è stata ancora più elevata, pari al 1,88%. Il mese si è chiuso in territorio positivo in 29 occasioni su 46, corrispondenti al 63% del campione.
Ottobre presenta quindi già in partenza un’inclinazione storicamente positiva. È un elemento fondamentale, perché qualsiasi relazione con i mesi precedenti deve essere confrontata con questo punto di riferimento. Non basta osservare che dopo una determinata configurazione ottobre sale spesso: bisogna verificare se sale più frequentemente o più intensamente rispetto alla sua normale stagionalità.
Ed è qui che settembre riserva la prima sorpresa.
Settembre spiega pochissimo di ciò che accade dopo
La relazione lineare tra il rendimento di settembre e quello di ottobre è praticamente inesistente.
La correlazione Pearson tra i due mesi è pari a circa -0,03. Un valore così vicino allo zero indica che, nello storico considerato, sapere se settembre sia stato forte o debole offre pochissima informazione sull’andamento del mese successivo.
Anche osservando la direzione dei movimenti, il quadro non cambia in modo sostanziale. L’idea secondo cui un settembre particolarmente difficile dovrebbe automaticamente preparare un forte recupero in ottobre non trova quindi una conferma statistica robusta.
La parte interessante della storia si trova qualche mese più indietro.
Luglio e agosto contengono molta più informazione
Considerando singolarmente i mesi precedenti, luglio è quello che mostra una delle relazioni inverse più evidenti con ottobre. Ma il segnale diventa più interessante quando luglio e agosto vengono considerati insieme.
Tra il rendimento cumulato dei due mesi estivi e quello di ottobre la correlazione Pearson è pari a circa -0,36. Utilizzando la correlazione di Spearman, che misura maggiormente la coerenza della relazione anziché la sola linearità, il valore arriva a circa -0,37.
La relazione è negativa. In termini semplici, quanto peggiore è stata la performance complessiva di luglio e agosto, tanto migliore tende a essere stato ottobre.
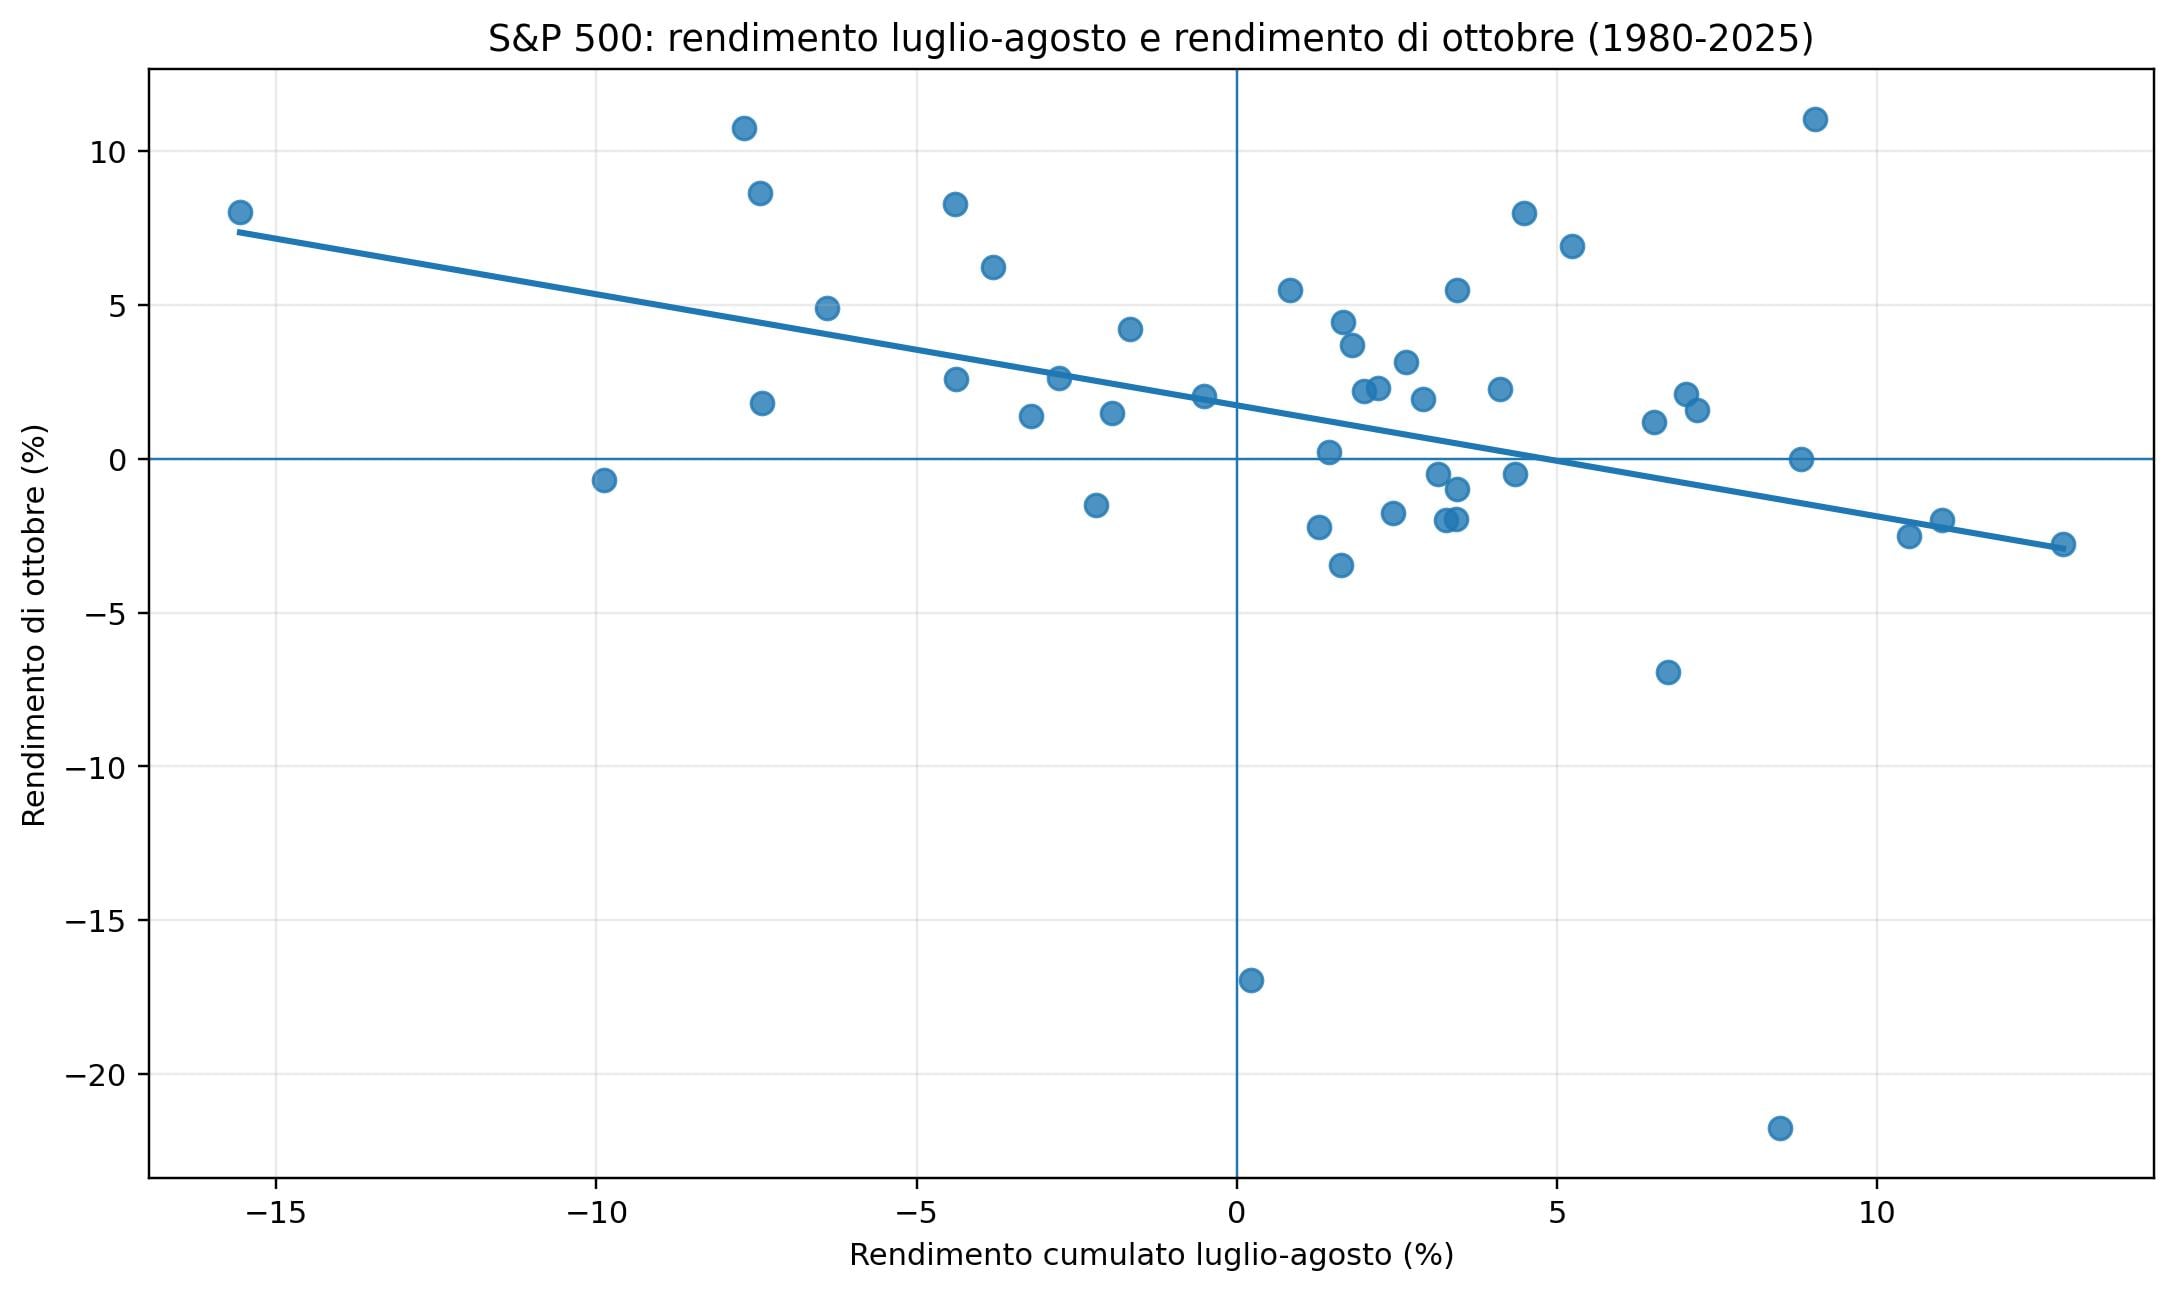 Figura 1
 - Luglio-agosto vs ottobre
Come mostra la Figura 1, il fenomeno non assume la forma di una relazione perfetta: i singoli anni restano molto dispersi, com’è normale per i rendimenti azionari. Tuttavia, la retta di regressione presenta una chiara inclinazione negativa. Gli anni caratterizzati da un luglio-agosto debole tendono quindi a concentrarsi nella parte del grafico associata a rendimenti di ottobre più elevati, mentre dopo estati particolarmente positive il comportamento del mese successivo appare mediamente meno favorevole.
Il risultato diventa ancora più evidente separando gli anni in due sole categorie.
Quando luglio e agosto hanno prodotto complessivamente una perdita, il campione comprende 15 anni. In 13 di questi 15 casi ottobre si è chiuso in rialzo, con una frequenza positiva dell’86,7%.
Ma non è soltanto la frequenza a cambiare. Dopo un luglio-agosto negativo, il rendimento medio di ottobre è stato del 4,06%, mentre la mediana è stata del 2,62%.
Il confronto con gli anni caratterizzati da un luglio-agosto positivo è netto. In questo secondo gruppo ottobre ha registrato un rendimento medio leggermente negativo, pari a circa -0,13%, ed è salito soltanto nel 51,6% dei casi.
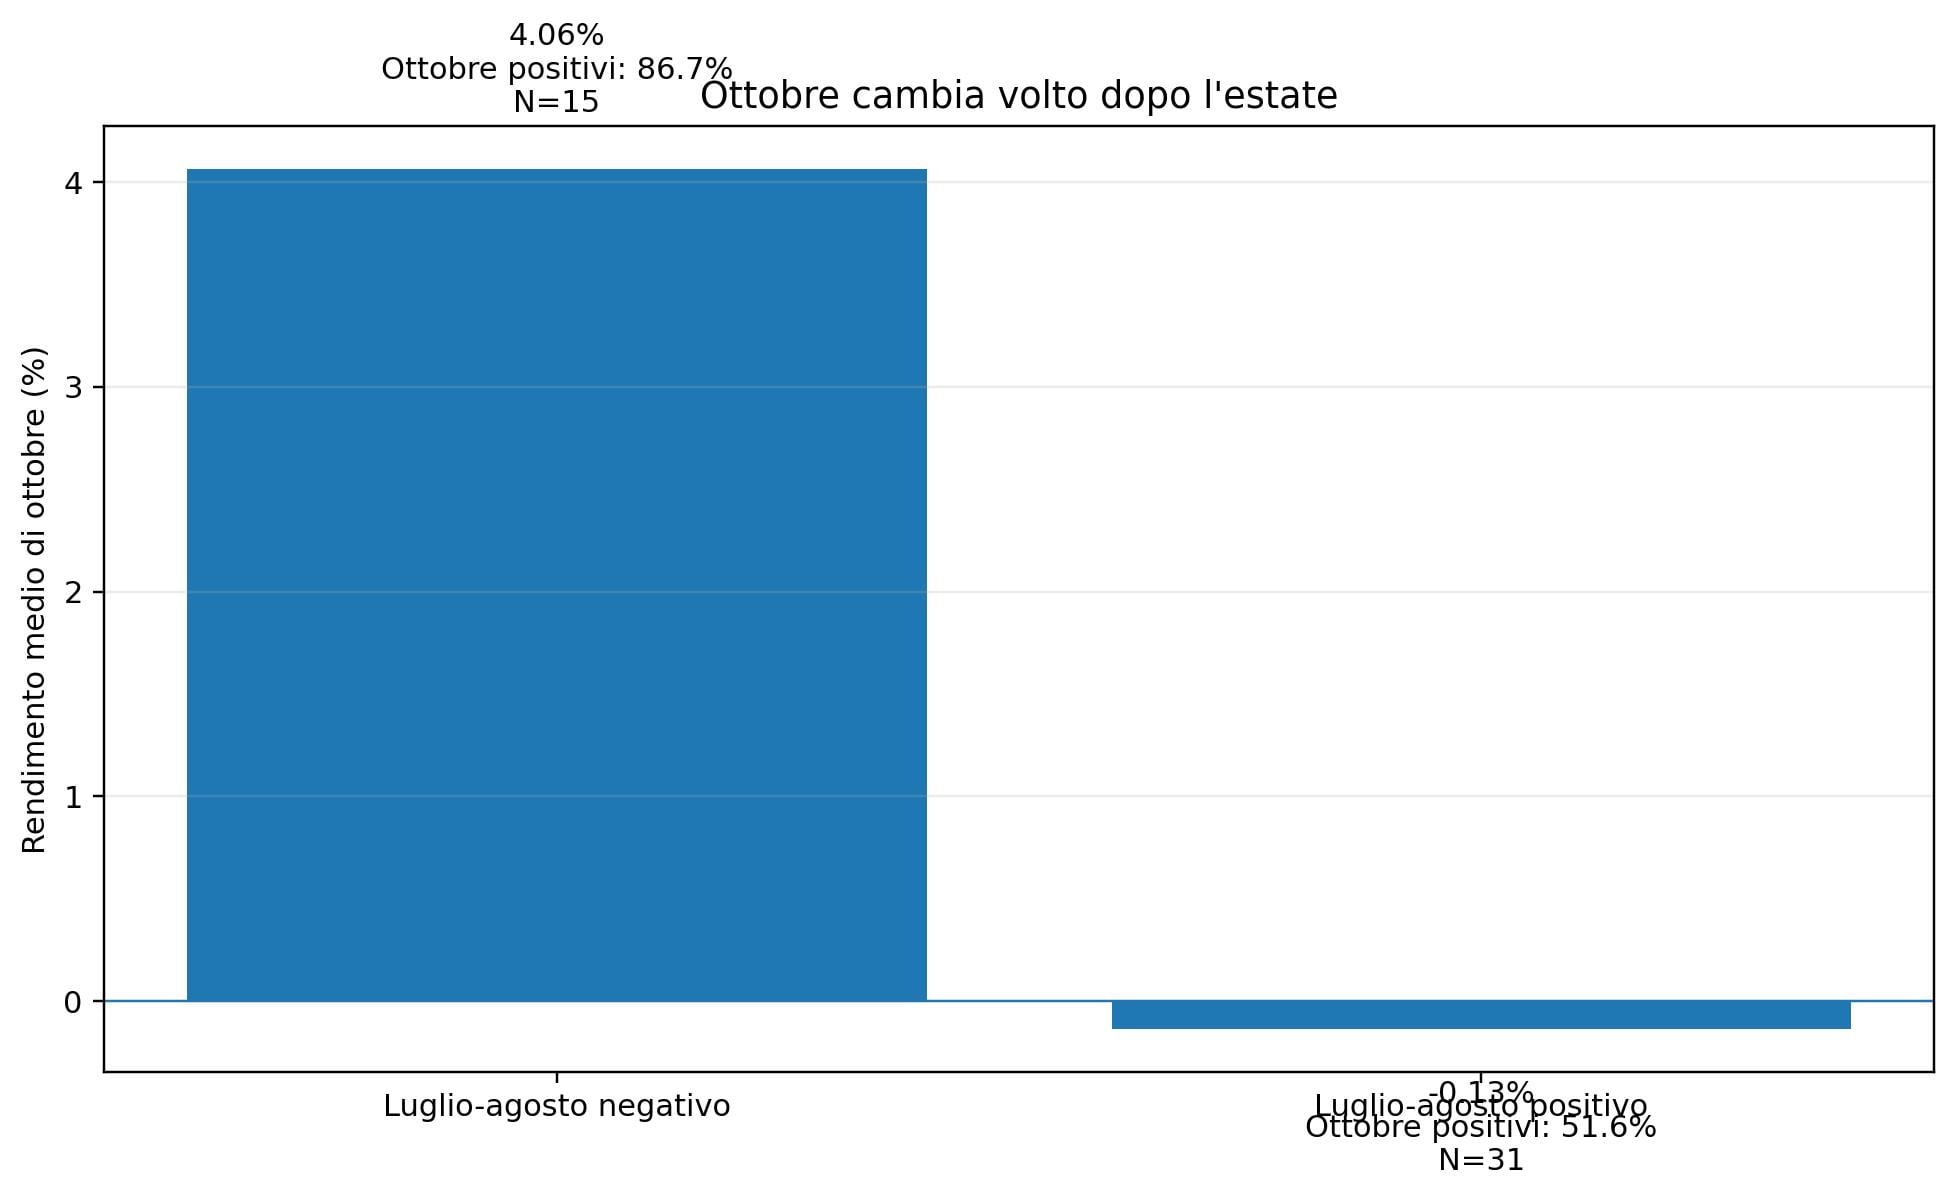 Figura 2
 - Ottobre dopo estate negativa o positiva
La Figura 2 consente di cogliere immediatamente questa differenza. Il rendimento medio di ottobre cambia in misura significativa a seconda del segno assunto dal bimestre luglio-agosto. Dopo un’estate negativa il mese autunnale ha mostrato storicamente una performance media nettamente superiore, accompagnata anche da una frequenza molto più elevata di risultati positivi.
In altre parole, dopo un’estate positiva, ottobre si è comportato quasi come una variabile priva di una direzione prevalente. Dopo un luglio-agosto negativo, invece, la distribuzione storica si è spostata decisamente verso i rendimenti positivi.
Il segnale diventa ancora più forte allargando la finestra
Luglio-agosto non è però la combinazione che produce la correlazione più elevata sull’intero campione.
Estendendo l’osservazione da maggio ad agosto, la relazione con ottobre diventa ancora più marcata. La correlazione Pearson scende a circa -0,39, mentre quella di Spearman raggiunge circa -0,49.
Anche in questo caso la distinzione tra estate positiva ed estate negativa è molto netta.
Quando il periodo maggio-agosto ha chiuso in perdita, evento verificatosi 17 volte, ottobre ha guadagnato mediamente il 3,16% ed è risultato positivo nell’88,2% dei casi.
Quando invece maggio-agosto si è concluso con un rendimento positivo, ottobre ha prodotto mediamente appena lo 0,11% ed è salito nel 48,3% dei casi.
Il fenomeno sembra quindi avere una caratteristica precisa: non è la debolezza dell’ultimo mese prima di ottobre a fare la differenza, quanto piuttosto una fase di difficoltà distribuita durante l’estate.
Più mesi negativi, ottobre storicamente più forte
Un altro modo per osservare il fenomeno consiste nel dimenticare l’entità dei rendimenti e contare semplicemente quanti mesi negativi si siano verificati tra maggio e agosto.
Anche questa lettura restituisce una progressione interessante.
Quando tutti e quattro i mesi sono stati positivi, ottobre ha prodotto mediamente una perdita del 1,59%.
Con un solo mese negativo, la media di ottobre sale allo 0,55%. Con due mesi negativi passa allo 0,82%.
Quando i mesi negativi diventano tre, ottobre registra invece un rendimento medio del 5,54% ed è positivo nell’85,7% dei casi.
I nove episodi nei quali almeno tre dei quattro mesi compresi tra maggio e agosto sono stati negativi hanno prodotto complessivamente un ottobre medio superiore al 6%.
Gli ultimi gruppi contengono poche osservazioni e non vanno quindi interpretati come una regola meccanica. La progressione, tuttavia, rafforza l’idea che la debolezza precedente possa creare condizioni statisticamente differenti per ottobre.
Un comportamento contrarian, non una formula di previsione
La struttura che emerge ha caratteristiche tipicamente contrarian.
Ottobre tende storicamente a essere più favorevole quando il mercato arriva all’autunno dopo avere già attraversato una fase estiva difficile. Quando invece la primavera e l’estate hanno accumulato forti rialzi, il vantaggio stagionale del mese tende a ridursi.
Questo non significa che una discesa tra maggio e agosto provochi necessariamente un rialzo in ottobre. Correlazione e causalità restano concetti distinti e, soprattutto, il numero delle osservazioni è inevitabilmente limitato dalla disponibilità di un solo ottobre per ogni anno.
La verifica fuori campione invita inoltre a non estremizzare il risultato.
Utilizzando un semplice modello costruito progressivamente soltanto sugli anni precedenti, la performance di luglio-agosto conserva una certa capacità informativa anche nei periodi più recenti, ma il miglioramento rispetto alla normale stagionalità di ottobre rimane contenuto. L’informazione può quindi contribuire a definire un regime di mercato, non trasformarsi in un segnale automatico.
Questo punto è particolarmente importante. Un modello che prova a inserire contemporaneamente molti mesi precedenti tende facilmente ad adattarsi troppo bene alla storia passata senza offrire lo stesso vantaggio negli anni successivi. La semplicità, in questo caso, sembra essere una qualità: la parte più stabile del fenomeno resta concentrata nella dinamica estiva.
E il 2026?
Il confronto con il 2026 consente di capire immediatamente perché il segnale individuato dallo studio non assume quest’anno la stessa forza osservata dopo le estati più difficili.
Lo S&P 500 ha chiuso giugno a 7.499,36 punti, luglio a 7.489,72 e agosto a 7.686,14 punti. Luglio ha quindi registrato una variazione leggermente negativa, pari a circa -0,13%, mentre agosto ha guadagnato il 2,62%. Nel complesso, il rendimento del bimestre luglio-agosto è stato positivo per circa il 2,49%.
È un dato importante perché il 2026 non rientra nella configurazione che, storicamente, ha preceduto gli ottobre più forti. Nei 15 anni in cui luglio e agosto avevano prodotto complessivamente una perdita, ottobre era risultato positivo nell’86,7% dei casi, con un rendimento medio del 4,06%.
Nel 2026 è accaduto il contrario: il bimestre è terminato in territorio positivo. Il forte vantaggio statistico associato alle estati negative viene quindi meno.
Per capire meglio dove si colloca l’anno in corso si può restringere ulteriormente il confronto. Un rendimento luglio-agosto del 2,49% inserisce il 2026 nella fascia compresa tra +2% e +5%. Nello storico analizzato questa configurazione si è verificata 12 volte. Il successivo ottobre ha prodotto un rendimento medio del 1,29%, ma è risultato positivo soltanto in 6 casi su 12.
La media resta quindi favorevole, ma la frequenza direzionale scende esattamente al 50%. È una situazione molto diversa da quella osservata dopo un luglio-agosto negativo.
Anche l’intensità dei movimenti fornisce un’indicazione interessante. Luglio è stato quasi invariato e agosto ha registrato un rialzo significativo ma non estremo. La somma dei valori assoluti dei due rendimenti è pari a circa il 2,75%, un valore relativamente contenuto rispetto alla distribuzione storica.
Il 2026 non presenta quindi né una forte debolezza estiva, che nello storico ha anticipato gli ottobre statisticamente più favorevoli, né un’accelerazione eccezionale capace di collocarlo tra le estati più forti.
Inserendo nel modello anche l’andamento dei mesi precedenti, la lettura rimane sostanzialmente invariata. La configurazione del 2026 restituisce una probabilità indicativa di ottobre positivo nell’area del 58-62%, con un rendimento atteso centrale nell’ordine dello 0,5-1%.
Sono valori moderatamente favorevoli, ma lontani dall’86,7% osservato dopo un luglio-agosto negativo.
Per ottobre 2026, quindi, il messaggio dello storico è abbastanza preciso: esiste un lieve bias positivo, coerente anche con la stagionalità generale del mese, ma manca quel segnale estivo estremo che in passato ha fatto realmente la differenza.
La configurazione attuale appartiene alla zona intermedia del modello. Non suggerisce una particolare anomalia negativa, ma neppure consente di attribuire a ottobre 2026 la forza statistica riscontrata negli anni arrivati all’autunno dopo un’estate difficile.
Cosa tenere sotto osservazione
La storia dello S&P 500 suggerisce quindi di guardare a ottobre con una prospettiva diversa da quella più comune.
Settembre, da solo, sembra avere pochissimo potere informativo. Molto più interessante è verificare ciò che è accaduto durante l’estate, in particolare tra luglio e agosto e, in seconda battuta, nel periodo maggio-agosto.
Un luglio-agosto negativo ha preceduto storicamente ottobre positivi nell’86,7% dei casi e un rendimento medio superiore al 4%. Una fase maggio-agosto negativa ha mostrato una frequenza positiva ancora leggermente superiore. Quando invece l’estate è stata positiva, il vantaggio statistico si è ridotto drasticamente.
Sono numeri che meritano attenzione, ma non autorizzano automatismi. Possono essere utilizzati per descrivere il contesto stagionale nel quale arriva ottobre e per confrontare l’anno in corso con gli episodi del passato. La direzione effettiva del mercato continua però a dipendere da molti altri fattori che questa analisi non considera.
L’indicazione pratica è quindi semplice: per valutare statisticamente ottobre conviene osservare prima di tutto il rendimento cumulato dell’estate, evitando di attribuire un peso eccessivo al solo settembre. Quando lo storico 2026 sarà completo fino alla fine di settembre, sarà possibile collocare anche quest’anno all’interno dei diversi regimi e verificare quanto la sua configurazione assomigli agli ottobre del passato.