


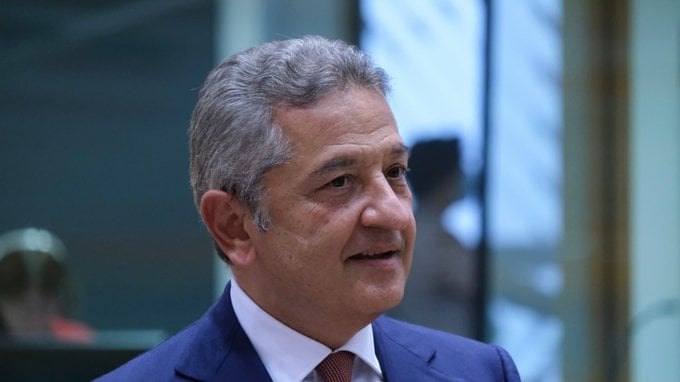
La porta a una nuova stretta della Banca centrale europea resta aperta, e a dirlo è il Governatore della Banca d’Italia Fabio Panetta. Alla Giornata Mondiale del Risparmio organizzata dall’Acri, a Roma il 30 ottobre, il giorno dopo la riunione in cui la BCE aveva lasciato fermi i tassi, Panetta ha avvertito: «Con una dinamica dei prezzi destinata a restare a lungo sopra l’obiettivo e rischi sbilanciati verso l’alto, potrebbero rendersi necessari ulteriori aumenti dei tassi ufficiali».
Non è l’opinione di un osservatore esterno: il Governatore siede nel Consiglio direttivo della BCE. E le sue parole sono arrivate nello stesso giorno in cui l’Istat ha certificato l’accelerazione dei prezzi in Italia. Secondo la stima preliminare, a ottobre l’inflazione misurata dall’indice NIC è salita al 5,4% su base annua, contro il 4,2% di settembre.
La BCE ferma, ma il rialzo è stato discusso
Il 29 ottobre il Consiglio direttivo ha mantenuto invariati i tre tassi di riferimento, con il tasso sui depositi al 2,50%. Una pausa, dopo due rialzi da 25 punti base ciascuno decisi l’11 giugno e il 10 settembre.
Pausa non significa però tranquillità. Nella conferenza stampa Christine Lagarde ha ammesso che il Consiglio ha discusso se fosse il caso di alzare subito i tassi, prima di scegliere all’unanimità di restare fermo. È stata anche la riunione dell’annuncio dell’addio della presidente, che lascerà l’incarico il 7 febbraio 2027.
Da Roma, Panetta ha ribadito che «il Consiglio direttivo continuerà a prendere decisioni riunione per riunione, sulla base dei dati disponibili». La flessibilità vale in entrambe le direzioni: l’orientamento potrebbe cambiare anche se il quadro internazionale migliorasse o se tensioni finanziarie frenassero l’economia. Il prossimo banco di prova è la riunione del 16 e 17 dicembre, quando, ha anticipato Lagarde, il Consiglio avrà sul tavolo anche le nuove proiezioni macroeconomiche.
Lo shock energetico e il rischio di una spirale prezzi-salari
All’origine della fiammata c’è l’energia. Panetta ha ricordato la chiusura dello Stretto di Hormuz e il suo effetto sui prezzi di carburanti e gas: nell’area dell’euro «da febbraio l’inflazione al consumo è raddoppiata, al 3,8 per cento, quasi interamente per effetto della componente energetica». È il dato di settembre pubblicato da Eurostat il 16 ottobre, con l’energia che corre di quasi il 19% su base annua e un’inflazione di fondo ancora contenuta al 2,5%.
In Italia ottobre ha portato un ulteriore strappo. L’indice armonizzato IPCA, che a settembre era al 4,2%, è balzato al 5,6%, trascinato soprattutto dalle bollette: i prezzi degli energetici regolamentati sono cresciuti di quasi il 60% rispetto a un anno prima. Il segnale più delicato arriva però da ciò che energia e alimentari freschi lasciano fuori. L’inflazione di fondo è salita dall’1,6% al 2%.
È proprio questo il punto che preoccupa Via Nazionale. «La politica monetaria non può impedire i rincari causati direttamente dallo shock energetico», ha spiegato Panetta, ma deve evitare che i rincari influenzino stabilmente le aspettative di famiglie e imprese e accendano una spirale tra prezzi e salari. Le prospettive, per il Governatore, sono «in peggioramento»: l’inflazione complessiva rimarrebbe sopra il 2% per molti trimestri e l’aumento di quella di fondo potrebbe accentuarsi all’inizio del 2027.
Per le famiglie con un mutuo a tasso variabile la stretta si è già fatta sentire. Stando alle serie della BCE, la media mensile dell’Euribor a 3 mesi è salita dal 2,425% di luglio al 2,635% di ottobre, un livello analogo a quello di settembre; nello stesso periodo il tasso a 12 mesi è passato dal 2,855% al 3,239%. E intanto le banche stanno già irrigidendo l’offerta di credito.
Rendimenti, debito e spread: il nodo per l’Italia
C’è poi il fronte dei rendimenti a lungo termine, in salita soprattutto per fattori globali. Secondo Panetta rendono più rigide le condizioni finanziarie, e anche questo andrà considerato nel calibrare «con gradualità» la politica monetaria. Per Roma il tema è tutt’altro che teorico: «L’aumento dei tassi pesa soprattutto sui paesi con debito pubblico elevato», e toglie margini ai bilanci pubblici proprio mentre crescono le esigenze di spesa.
Il Governatore ha comunque rivendicato i frutti della prudenza fiscale. Il disavanzo è sceso dal 9% del PIL del 2020 a circa il 3%, diverse agenzie di rating hanno migliorato il giudizio sull’Italia e questo ha aiutato a contenere l’allargamento dello spread con i titoli tedeschi. Anzi, per Panetta «restano margini per giudizi più favorevoli».
Anche la Fed di Warsh discute di rialzi
Il dibattito non riguarda solo Francoforte. Il 28 ottobre la Federal Reserve guidata da Kevin Warsh ha confermato i Fed Funds nella forchetta 3,75-4%, ma la decisione è passata con 10 voti contro 2: Lisa Cook e Beth Hammack avrebbero voluto già un rialzo di 25 punti base, segno di un FOMC diviso. Due voti su dodici possono sembrare pochi, ma bastano a dire che a Washington, come a Francoforte, la discussione sulla prossima mossa è già cominciata.
| DISCLAIMER Le informazioni e le considerazioni contenute nel presente articolo non devono essere utilizzate come unico o principale supporto in base al quale assumere decisioni relative agli investimenti. Il lettore mantiene la piena libertà nelle proprie scelte d’investimento e la piena responsabilità nell’effettuazione delle stesse, poiché egli solo conosce la sua propensione al rischio e il suo orizzonte temporale. Le informazioni contenute nell’articolo sono fornite a mero scopo informativo e la loro divulgazione non costituisce e non è da considerarsi un’offerta o sollecitazione al pubblico risparmio. |





Commenti
0Nessun commento: scrivi tu il primo.