


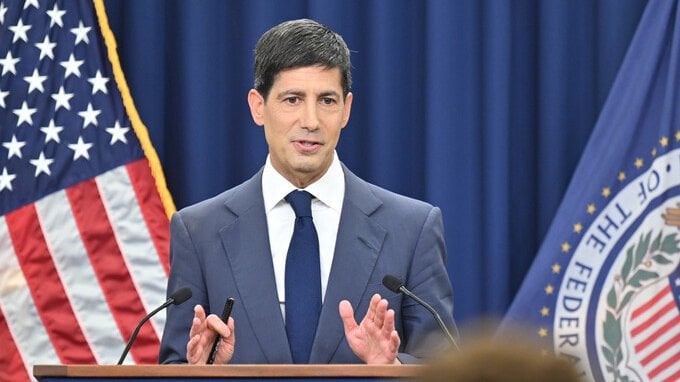
Alla fine la Fed non si è mossa. Il Federal Open Market Committee, riunito il 27 e 28 ottobre 2026 sotto la presidenza di Kevin Warsh, ha confermato il range dei Fed Funds al 3,75%-4,00%, come comunicato ufficialmente al termine della due giorni.
La decisione non è stata unanime: il voto si è chiuso 10 a 2. A votare contro sono state Lisa D. Cook, membro del Board of Governors, e Beth M. Hammack, presidente della Fed di Cleveland, entrambe favorevoli a un rialzo di un quarto di punto. È la spaccatura più rilevante dell’anno attorno a una proposta di inasprimento, in un 2026 che aveva già visto diversi dissensi interni nelle riunioni precedenti del FOMC.
Nel comunicato, il Comitato descrive un’attività economica «in forte espansione», con una domanda interna che ha retto nonostante l’incertezza elevata, in parte legata agli sviluppi geopolitici, produttività e investimenti solidi e un mercato del lavoro stabile, con l’occupazione che cresce in linea con la forza lavoro. Sui prezzi il FOMC si limita a definire l’inflazione «ancora elevata», senza citare esplicitamente il dato di settembre, e spiega di voler raccogliere ulteriori informazioni prima di muovere i tassi, con l’obiettivo di riportarla al 2% «in modo tempestivo».
Il CPI che ha complicato la scelta
A rendere la pausa meno scontata ci ha pensato il CPI di settembre, più caldo delle attese. I dati diffusi dal Bureau of Labor Statistics il 14 ottobre hanno mostrato un’inflazione annua al 3,7%, sopra il 3,6% atteso dagli economisti e in accelerazione dal 3,4% di agosto; il dato core è salito al 2,6% dal 2,4%. A spingere i prezzi è stata soprattutto l’energia, con la benzina salita di oltre il 9% nel mese e di oltre il 34% su base annua.
È lo stesso filo che Money.it aveva seguito nelle settimane precedenti. Il 15 settembre, all’apertura della riunione di quel mese, il mercato prezzava già al 90% la probabilità di un rialzo. Le minute di quella riunione, pubblicate l’8 ottobre, confermavano che la maggioranza del Comitato vedeva un altro rialzo entro fine anno, con il rendimento del Treasury decennale salito fino al 5,33%. Dopo il CPI caldo, le probabilità di un rialzo a ottobre erano risalite bruscamente, dal 22% circa pre-dato a circa il 41,5% secondo le rilevazioni del CME FedWatch, restando però minoritarie: alla fine il FOMC ha scelto la pausa.
Warsh: «la politica non ha avuto alcun ruolo»
Nella conferenza stampa successiva alla decisione, Warsh ha difeso la scelta come quella corretta «per questo momento», descrivendo la discussione interna come «una bella rissa in famiglia». Il presidente della Fed ha respinto le pressioni politiche arrivate dalla Casa Bianca: «la politica non ha avuto alcun ruolo nella decisione», ha detto, aggiungendo di non aver sentito «alcun riferimento alla politica, alle elezioni, a quello che succede la settimana prossima» durante le due giornate di riunione — un chiaro riferimento alle elezioni di metà mandato previste per il 3 novembre. Interpellato sul procedimento della Casa Bianca contro la governatrice Cook, al centro di una causa ancora pendente davanti alla Corte Suprema che ne ha per ora confermato la permanenza in carica, Warsh ha risposto di non essere a conoscenza di alcun coinvolgimento diretto.
Sulle prossime mosse Warsh ha parlato di un periodo «ricco di informazioni» che metterà il Comitato in una posizione migliore per decidere a dicembre. Dopo mesi in cui gran parte del mercato scommetteva su un rialzo entro fine anno, tocca ora alla riunione di dicembre dire se la Fed di Warsh stringerà davvero o se la pausa di ottobre diventerà una linea più duratura.
| DISCLAIMER Le informazioni e le considerazioni contenute nel presente articolo non devono essere utilizzate come unico o principale supporto in base al quale assumere decisioni relative agli investimenti. Il lettore mantiene la piena libertà nelle proprie scelte d’investimento e la piena responsabilità nell’effettuazione delle stesse, poiché egli solo conosce la sua propensione al rischio e il suo orizzonte temporale. Le informazioni contenute nell’articolo sono fornite a mero scopo informativo e la loro divulgazione non costituisce e non è da considerarsi un’offerta o sollecitazione al pubblico risparmio. |



Commenti
0Nessun commento: scrivi tu il primo.