


Cosa c’è di meglio di un bel BTP con rendimento a scadenza certo? Forse potremmo discuterne. Se ti dicessi che lo spread BTP-Bund ha toccato i minimi degli ultimi dieci anni, cosa penseresti? “Ottimo!”, significa che il rischio Paese sta diminuendo, l’Italia è più credibile, lo spread si stringe…tutto rose e fiori.
Ma se ti dicessi che storicamente, quando si toccano questi livelli di spread, spesso è l’inizio di un’inversione? Perché se il rischio percepito non può più scendere, forse, la direzione più probabile è l’altra.
Occhio ai segnali “troppo positivi”
Sì, è una visione semplificata. Però, a livello tecnico, ciò che stiamo vedendo è davvero una compressione di premio al rischio del BTP a 10 anni che statisticamente negli ultimi anni non è durato a lungo.
Nel 2015-2016 e poi nel 2020, situazioni simili si sono verificate: ottimismo diffuso, rendimento del BTP in calo, spread ai minimi…poi l’improvviso ritorno dello stress. Oggi siamo in un contesto analogo: nel 2025, lo spread tra BTP decennale e Bund è sotto i 100 punti base, un livello che storicamente ha segnato dei punti di minimo prima di una risalita.
Ecco cosa significa: il premio per detenere debito italiano rispetto a quello tedesco è oggi bassissimo. Quello che non si vede dallo spread è il fatto che non è «solo» il BTP ad aver fatto miracoli. È il Bund ad aver reagito in modo anomalo.
Il ruolo della Germania (e quello che potrebbe fare l’Italia)
Sul BUND si sono alzati i rendimenti per far fronte all’ipotesi di nuove emissioni destinate a finanziare riarmo militare e investimenti infrastrutturali. Per quanto il piano sia stato posticipato, il mercato guarda al futuro.
È semplice: l’aspettativa di più debito da piazzare, significa più rendimento richiesto dagli investitori per comprarlo. Quindi, il rendimento del Bund è salito, lo spread si è ristretto.
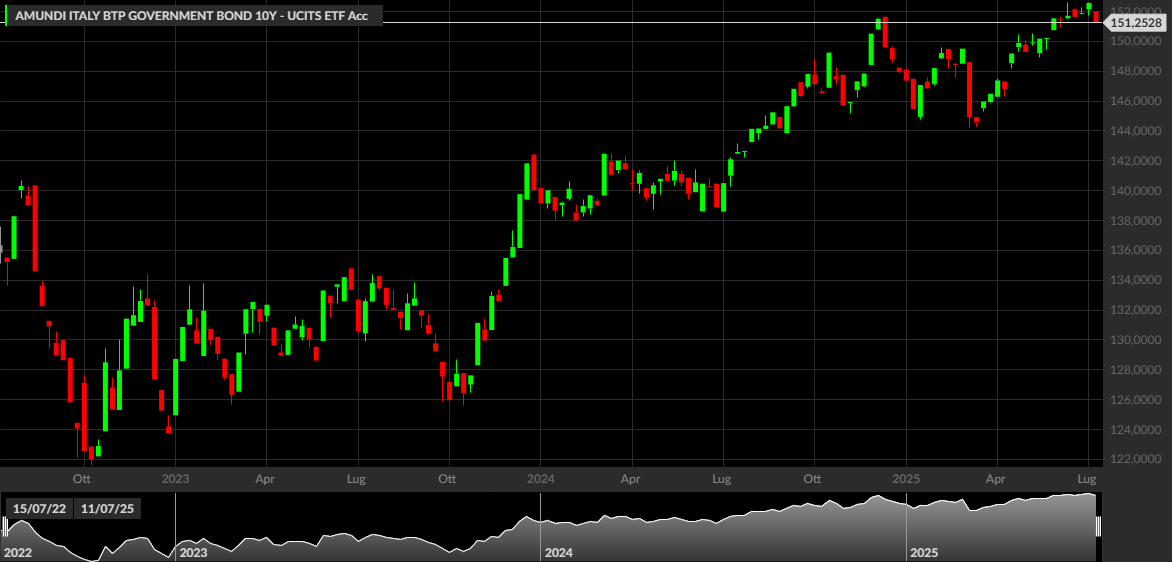 AMUNDI ITALY BTP GOVERNMENT BOND 10Y
Grafico a candele settimanali del AMUNDI ITALY BTP GOVERNMENT BOND 10Y. Fonte: baha.com
Ma ora, l’Italia si trova di fronte allo stesso bivio.
Il piano del 5% del PIL da destinare alla difesa, imposta dai vertici NATO, è un punto chiave. L’Italia oggi spende circa il 2%. Raggiungere il 5% significa più che raddoppiare la spesa annuale militare. E, domanda lecita: con quali fondi?
Difficile immaginare che vengano tagliate voci di spesa sensibili come sanità o istruzione. Molto più probabile che il Tesoro ricorra ancora una volta al mercato, emettere più obbligazioni, e sperare che la domanda tenga.
Ma se l’offerta cresce più velocemente della domanda, cosa succede? I prezzi scendono, i rendimenti salgono, lo spread si allarga. O meglio, questa potrebbe essere l’aspettativa.
Occhio al falso senso di sicurezza
Il BTP rimane un titolo amato dagli italiani: è semplice, familiare, ha un rendimento semi-certo (se escludiamo l’ipotesi del default del Paese) se portato a scadenza.
Ma attenzione a farsi incantare troppo dallo spread basso, perché in finanza ciò che sembra “tranquillo” spesso precede una tempesta. Ovviamente non sono consigli operativi, ma solo un punto di vista tecnico, utile a chi vuole ragionare, senza farsi guidare solo dalla superficie. Perché a volte, lo “spread" è un numero, ma racconta una storia che va saputa ascoltare.




Commenti
0Nessun commento: scrivi tu il primo.