


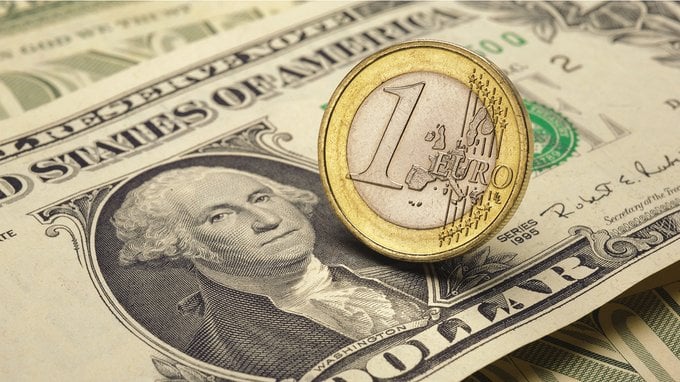
Il dollaro recupera terreno e l’euro perde un riferimento tecnico importante. La discesa del cambio sotto 1,1325 riporta l’attenzione su 1,1066. Il movimento può rappresentare una correzione del precedente rialzo della moneta unica oppure l’inizio di un cambiamento più profondo della tendenza.
Per distinguere questi scenari occorre mettere insieme politica monetaria e struttura dei prezzi. I tassi statunitensi più elevati possono favorire il dollaro, ma non garantiscono il suo apprezzamento. Allo stesso modo, la rottura di un supporto indebolisce il quadro dell’euro, senza stabilire in anticipo quanto durerà la discesa.
Sul grafico mensile, il riferimento decisivo è 1,1711, massimo di agosto 2026: soltanto un ritorno sopra questo livello interromperebbe la successione di massimi e minimi decrescenti attualmente osservata.
Tassi e cambi: perché tassi più alti non garantiscono un dollaro più forte
La Federal Reserve ha aumentato i tassi a settembre, mentre la BCE è intervenuta a giugno e settembre. Entrambe stanno cercando di contenere l’inflazione rendendo più costoso prendere denaro in prestito.
Negli Stati Uniti, la fascia obiettivo del tasso sui federal funds è del 3,75–4,00%. Nell’Eurozona, il tasso sui depositi della BCE è del 2,50%. Il riferimento americano è quindi superiore, anche se i due tassi hanno funzioni operative differenti.
Questi sono i tassi stabiliti dalle banche centrali, non i rendimenti che un risparmiatore ottiene automaticamente acquistando obbligazioni. Per valutare quali titoli siano più interessanti bisogna confrontare investimenti con durata e rischi simili.
Il legame con il dollaro è semplice: se i titoli americani offrono rendimenti più interessanti, possono attirare investitori dall’estero. Chi parte dagli euro e acquista questi titoli può dover comprare dollari, contribuendo a sostenere la valuta americana.
Questo meccanismo, però, non è automatico. Il mercato si muove anche in base a ciò che si aspetta per il futuro. Se gli investitori prevedono che la Fed manterrà i tassi elevati più a lungo del previsto, il dollaro può beneficiarne. Se invece il rialzo era già atteso, la decisione potrebbe cambiare poco. Il ruolo delle aspettative sui tassi è centrale nelle analisi della BCE sul comportamento del cambio.
Per chi investe in euro conta anche l’andamento della valuta. Un titolo americano può offrire un rendimento maggiore, ma se nel frattempo il dollaro perde valore, il risultato finale convertito in euro può ridursi o diventare negativo.
Un esempio aiuta a capire. Un investitore converte 10.000 euro in 11.200 dollari, al cambio di 1,12, e acquista un’obbligazione. Supponendo un rendimento del 4% e il rimborso integrale dopo un anno, riceve 11.648 dollari. Se nel frattempo l’euro sale a 1,20 dollari, quella somma vale circa 9.707 euro: nonostante gli interessi incassati, il risultato in euro è una perdita di circa il 2,9%. Se invece il cambio resta a 1,12, riceve 10.400 euro. L’esempio è ipotetico ed esclude costi e imposte.
È possibile proteggersi dalle oscillazioni del cambio, ma questa protezione ha un costo. Quando i tassi americani sono più alti di quelli europei, il costo della copertura può assorbire gran parte del rendimento aggiuntivo. Un rendimento superiore in dollari non garantisce quindi un guadagno maggiore in euro.
Bisogna inoltre capire perché i rendimenti salgono. Un’economia solida può rendere più interessanti gli investimenti americani. Rendimenti più elevati dovuti soprattutto a timori sull’inflazione o sul debito, invece, non rappresentano necessariamente un segnale favorevole per il dollaro.
Anche le tensioni internazionali possono sostenere la valuta americana quando gli investitori cercano sicurezza e liquidità. L’effetto dipende però dal tipo di crisi e dai Paesi coinvolti.
Il vantaggio dei tassi statunitensi può dunque aiutare il dollaro, ma la sua forza dipende anche dalle aspettative sulle prossime decisioni della Fed e della BCE, dalla tenuta dell’economia e dalla fiducia degli investitori.
Euro-dollaro: i supporti e la soglia di 1,1711 sul grafico mensile
La perdita di 1,1325, minimo di fine giugno, indebolisce il quadro tecnico dell’euro-dollaro. Il cambio ha ceduto un’area che in precedenza aveva sostenuto i prezzi, riportando l’attenzione su 1,1066, minimo della settimana del 12 maggio 2025.
Questo supporto non è una destinazione inevitabile, ma un riferimento per valutare la tenuta del cambio. Una discesa temporanea sotto il livello, seguita da un rapido recupero, avrebbe un significato diverso da una rottura confermata dalle chiusure settimanali e da successivi rimbalzi incapaci di riconquistarlo.
Se anche 1,1066 venisse perso, il riferimento successivo sarebbe 1,0733, minimo della settimana del 24 marzo 2025. Il cedimento di entrambi i supporti rafforzerebbe la lettura ribassista, soprattutto se accompagnato dalla formazione di nuovi massimi e minimi decrescenti.
Sul grafico mensile, la rottura della trend line ascendente avviata dal minimo di gennaio 2025 è stata confermata dalla chiusura di settembre 2026. Il segnale assume quindi maggiore rilievo rispetto a una semplice violazione durante il mese e rafforza la lettura di debolezza dell’euro. Non dimostra, da solo, l’avvio di una discesa duratura: va valutato insieme alla tenuta dei supporti e alla successione di massimi e minimi decrescenti.
Sul fronte del recupero occorre distinguere due passaggi. Il ritorno stabile sopra 1,1325 attenuerebbe la debolezza di breve periodo, ma potrebbe ancora rappresentare un rimbalzo all’interno della discesa. Soltanto il superamento di 1,1711, massimo di agosto 2026, interromperebbe la successione di massimi e minimi decrescenti osservata sul mensile. Sarebbe un cambiamento importante, senza costituire da solo la conferma di una nuova tendenza rialzista.
La qualità dell’eventuale recupero dipenderebbe anche dalla capacità del cambio di mantenere le aree riconquistate e costruire minimi progressivamente più alti. Un rialzo seguito dalla rapida perdita dei supporti recuperati lascerebbe invece fragile il quadro.
La politica monetaria può aiutare a interpretare questi movimenti. Se il mercato rivedesse le aspettative sui rendimenti a favore degli Stati Uniti e il cambio continuasse a perdere supporti, i due elementi renderebbero più coerente lo scenario di forza del dollaro. Una riduzione del vantaggio americano, accompagnata dal recupero delle soglie tecniche, indebolirebbe invece lo scenario ribassista dell’euro.
Il punto centrale resta quindi la distinzione tra un rimbalzo e un cambiamento della struttura mensile. I tassi spiegano una parte delle pressioni sul cambio; i prezzi mostrano se quelle pressioni si traducono in una tendenza persistente.
| DISCLAIMER Le informazioni e le considerazioni contenute nel presente articolo non devono essere utilizzate come unico o principale supporto in base al quale assumere decisioni relative agli investimenti. Il lettore mantiene la piena libertà nelle proprie scelte d’investimento e la piena responsabilità nell’effettuazione delle stesse, poiché egli solo conosce la sua propensione al rischio e il suo orizzonte temporale. Le informazioni contenute nell’articolo sono fornite a mero scopo informativo e la loro divulgazione non costituisce e non è da considerarsi un’offerta o sollecitazione al pubblico risparmio. |


Commenti
0Nessun commento: scrivi tu il primo.