


Le spese sportive per i figli non sono inserite in automatico nel 730/2026. Ecco le istruzioni per indicarle, i requisiti e il tetto di spesa per quest’anno.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
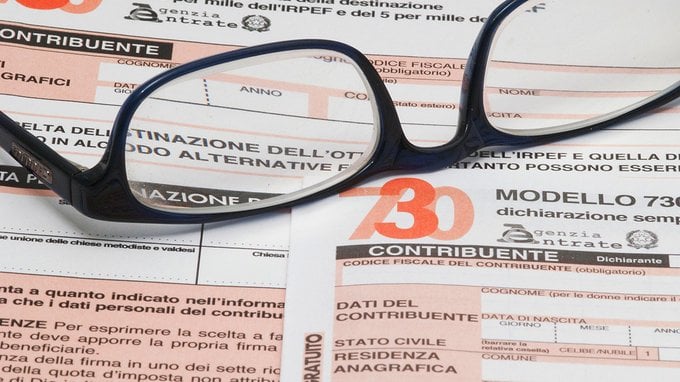
Per avere la detrazione per le spese sportive sostenute per i figli nel 730/2026 è necessario indicare manualmente gli oneri. Tra le spese precaricate dall’Agenzia delle Entrate, infatti, quelle per l’attività sportiva dei figli minori non figurano e questo significa che il contribuente deve provvedere a indicarle modificando la dichiarazione.
La detrazione al 19% spetta su una spesa massima di 210 euro per ogni figlio con età compresa tra 5 e 18 anni che ha sostenuto attività sportiva nel corso del 2025. La detrazione è riconosciuta per i figli fiscalmente a carico.
Vediamo quali sono le spese detraibili per le attività sportive, chi possono essere i beneficiari dell’agevolazione fiscale, i limiti, gli importi e le istruzioni per indicare le spese in questione nel modello 730/2026.
Detrazione spese sportive figli nel 730: chi ne ha diritto?
Nel modello 730/2026 è possibile indicare le spese sportive per i figli a carico da portare in detrazione. A tale scopo, il Decreto ministeriale 28 marzo 2007 (pubblicato in G.U. n. 106 del 9 maggio 2007) specifica che le spese che possono essere portate in detrazione sono quelle riferite a:
- attività sportiva svolta presso associazioni sportive, ossia società e associazioni sportive dilettantistiche che nella propria denominazione sociale presentano la specifica denominazione di ASD (Associazione sportive dilettantistiche) oppure SSD (Società Sportiva Dilettantistica);
- attività sportiva eseguita presso palestre, piscine e altre strutture e impianti sportivi destinati alla pratica dilettantistica. Rientrano in questa accezione anche le attività svolte presso gli impianti, comunque organizzati, destinati all’esercizio della pratica sportiva non professionale, agonistica e non agonistica, compresi gli impianti polisportivi gestiti, anche in forma diversa dalle associazioni sportive, per cui gestiti in forma pubblica o privata, anche come impresa individuale o società.
Modello 730/2026 detrazione spese sportive figli: limiti e requisiti
La detrazione Irpef del 19% per le spese sportive fa riferimento alle spese sostenute per i figli a carico di età compresa tra i 5 e i 18 anni: il beneficio fiscale non è riconosciuto per i figli maggiorenni, anche se fiscalmente a carico.
Le spese sportive possono riguardare:
-* i figli naturali, adottivi, affidati o affiliati conviventi o residenti all’estero;
- i nipoti, fratelli o sorelle solo se conviventi con il contribuente dichiarante (e sempre nella fascia di età 5/18 anni).
Il minore per essere considerato “a carico” del contribuente non deve superare il reddito annuo di 4.000 euro, calcolato comprendendo:
- cedolare secca applicata alle locazioni per quanto riguarda il reddito dei fabbricati;
- retribuzioni erogate da enti, organismi Internazionali, consolati, chiesa eccetera;
- quota esente dei redditi di lavoro dipendente, effettuato presso zone frontaliere e paesi limitrofi in via continuativa o esclusiva del soggetto residente in Italia;
- reddito d’impresa o di lavoro autonomo soggetto all’imposta sostitutiva dei contribuenti minimi o regime forfettario.
Dal calcolo del reddito del minore a carico va escluso quello derivato dalla rendita catastale sugli immobili non affittati e assoggettati, mentre è inclusa la rendita catastale da abitazione principale e relative pertinenze (circolare 1/E 2008).
Detrazione spese sportive, i limiti
Per il diritto alle detrazioni per gli oneri e le spese sportive per i figli a carico ci sono limitazioni legate al reddito complessivo. Se da una parte alcune limitazioni risalgono al 2020, altre sono state previste a partire dal 2025 e dal 2026. Vediamo in quali casi la detrazione può essere tagliata:
- se il reddito complessivo è superiore a 120.000 euro la detrazione si riduce progressivamente fino ad azzerarsi al raggiungimento dei 240.000 euro di reddito;
- per i redditi superiori a 75.000 euro sono previsti tetti massimi totali per le spese che possono essere portate in detrazione e le soglie si abbassano ulteriormente per chi ha redditi a partire da 100.000 euro;
- se il reddito supera i 200.000 euro è prevista una riduzione forfettaria di 440 euro sul totale delle detrazioni spettanti (questa è una novità introdotta dalla Legge di Bilancio 2026 che avrà effetto sulle spese sostenute quest’anno e sulla dichiarazione dei redditi 2027).
Istruzioni per indicare la spesa sportiva nel 730 precompilato
Per detrarre le spese sportive, deve compilare la Sezione I del Quadro E->article125083 (righi da E8 a E10), nel seguente modo:
- nella colonna 1 indicare il codice 16
- nella colonna 2 si indica l’importo speso nel limite dei 210 euro per ogni figlio.
In presenza di più figli per i quali spetta la detrazione andranno compilati tanti righi quanti sono i minori a carico per i quali si sono sostenute spese sportive.
La detrazione spetta a chi ha sostenuto le spese, cioè il genitore che risulta intestatario della fattura o ricevuta di pagamento.
Se la fattura risulta intestata al figlio, la spesa può essere ripartita su entrambi i genitori. In caso di 730 congiunto, si consiglia di riportare la spesa sul modello del genitore che dichiara il reddito più alto; in tal modo non si rischia di perdere quote di detrazione oneri per incapienza delle ritenute fiscali subite.
Invece, chi usa il modello Redditi PF 2026 deve compilare i righi da RP8 a RP13, indicando il codice di spesa 16.
Detrazione spese sportive figli: quali documenti conservare
Per usufruire della detrazione delle spese sportive dei figli, occorre conservare i documenti che attestano i pagamenti effettuati.
Si tratta di un bollettino bancario o postale con cui è stata pagata la spesa, oppure di una fattura, ricevuta o quietanza di pagamento dai quali deve risultare obbligatoriamente:
- ditta, denominazione o ragione sociale e la sede legale, o, se persona fisica, il nome, il cognome e la residenza, il codice fiscale del soggetto che ha reso la prestazione;
- causale del pagamento;
- attività sportiva esercitata;
- importo pagato;
- dati anagrafici di chi pratica l’attività sportiva (il minore) e il codice fiscale di chi effettua il pagamento (chi fruisce della detrazione).



Commenti
0Nessun commento: scrivi tu il primo.