


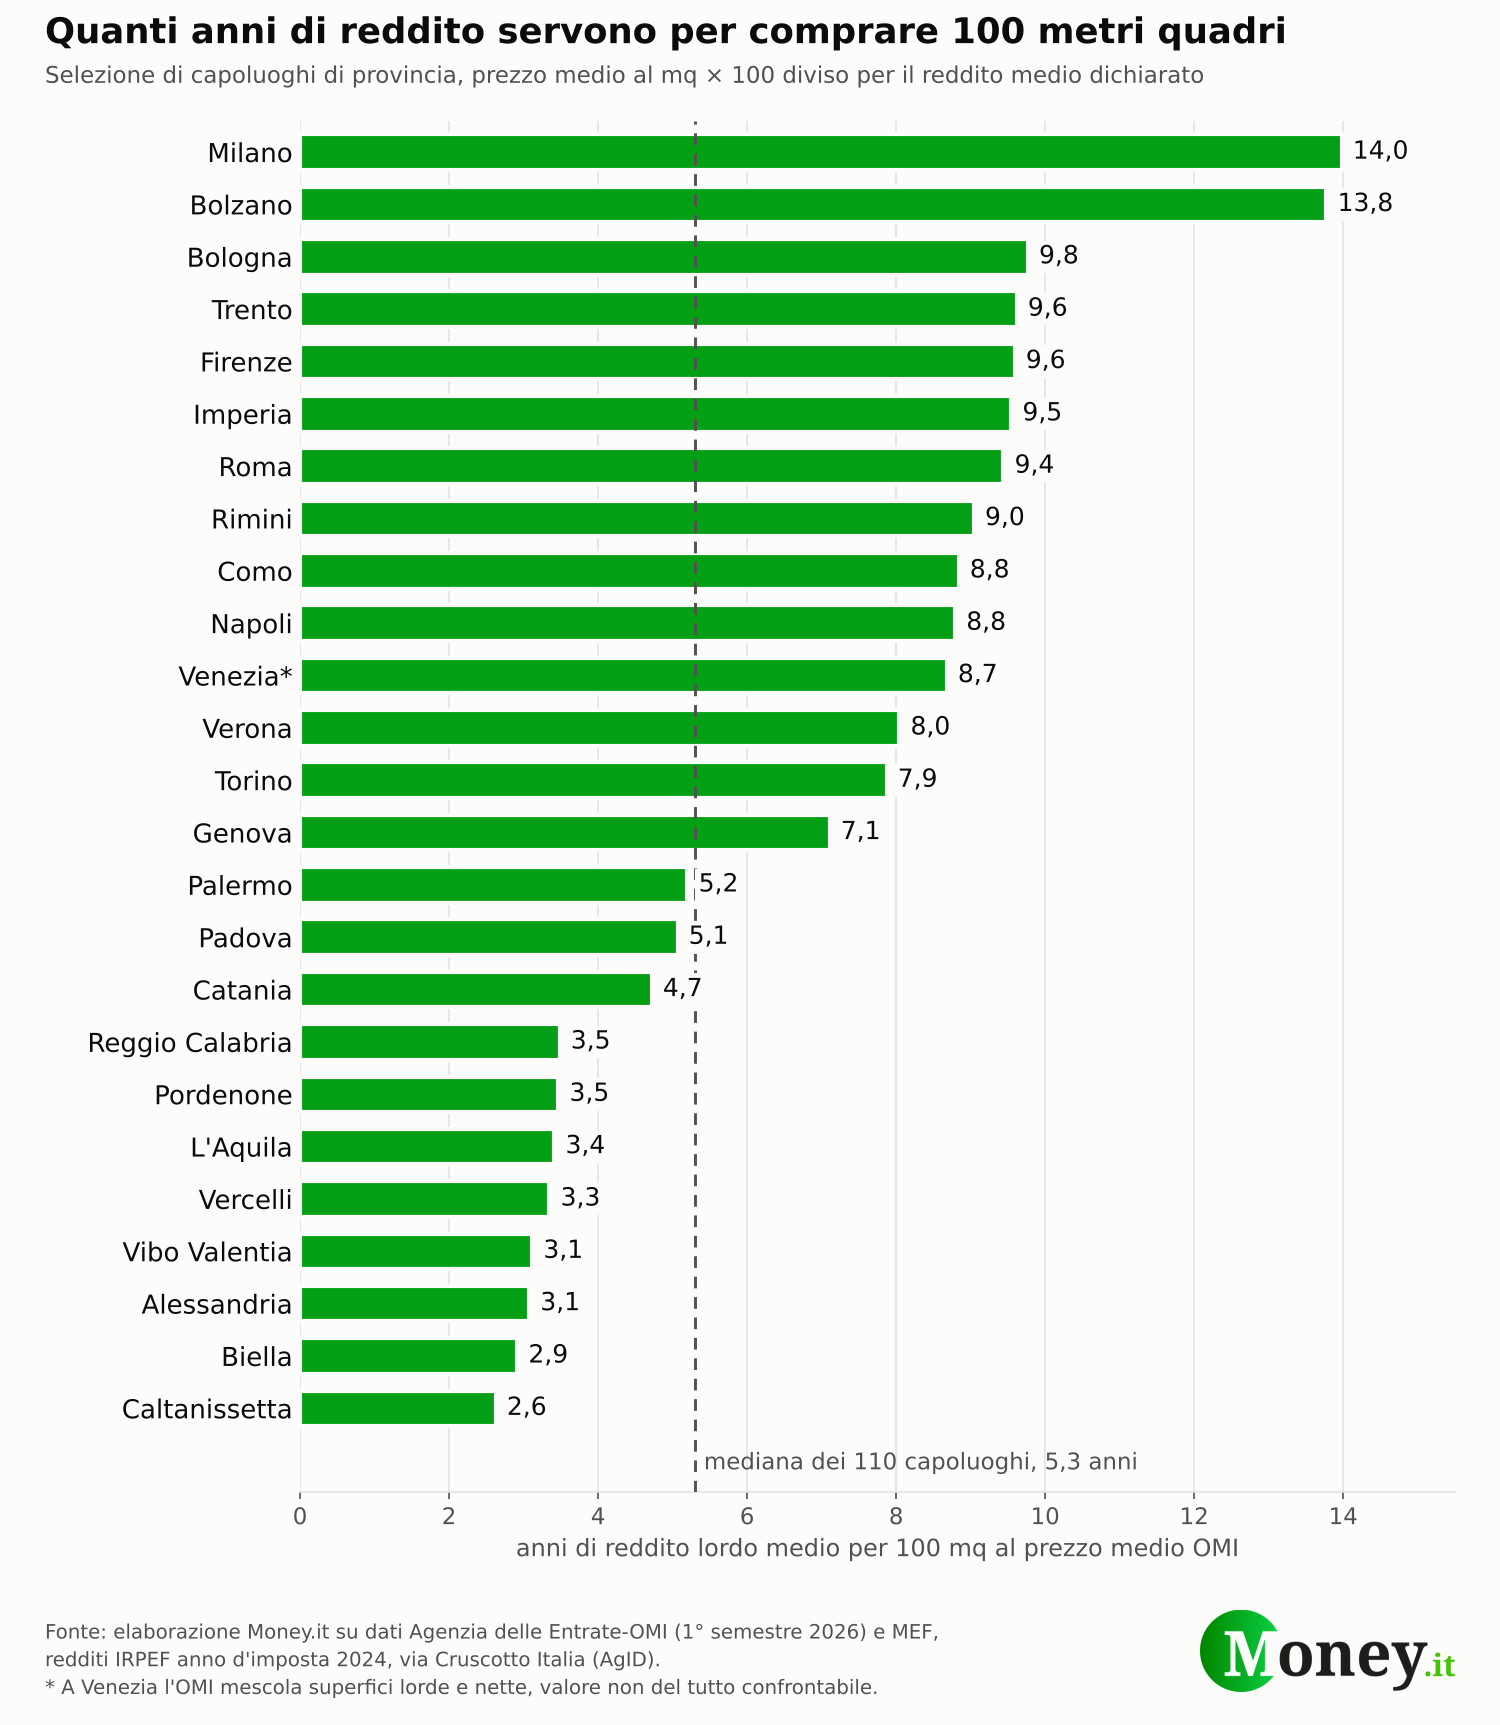
A Milano 100 metri quadri costano quasi 14 anni di reddito, a Caltanissetta meno di tre. I dati OMI e IRPEF raccontano un’Italia della casa a due velocità.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
A Milano chi volesse comprare un appartamento di 100 metri quadri dovrebbe consegnare al venditore quasi 14 anni del proprio reddito lordo, senza spenderne un euro per mangiare, pagare le tasse o vivere. A Caltanissetta, per la stessa metratura, ne basterebbero due e mezzo. In mezzo a questi due estremi c’è tutta la geografia della casa in Italia, un Paese dove lo stesso stipendio può valere un trilocale o appena una stanza a seconda della città in cui lo si guadagna.
Per misurare questa distanza, Money.it ha messo a confronto due dati pubblici in tutti i 110 capoluoghi di provincia. Il primo è la quotazione media delle abitazioni rilevata nel primo semestre 2026 dall’Osservatorio del Mercato Immobiliare (OMI) dell’Agenzia delle Entrate. Il secondo è il reddito medio dichiarato ai fini IRPEF nell’anno d’imposta 2024, l’ultimo pubblicato dal Ministero dell’Economia. Entrambi sono stati estratti da Cruscotto Italia, la piattaforma di open data di AgID che raccoglie gli indicatori di tutti i comuni italiani.
Il prezzo medio al metro quadro di ogni città viene moltiplicato per cento, come se si comprasse un appartamento di 100 metri quadri, e il risultato viene diviso per il reddito medio dichiarato dai suoi abitanti. E da qui ci chiediamo: quanti anni di reddito lordo servono per pagare 100 metri quadri al prezzo medio della città?
 .
.
Serve però un metro di paragone. Nel 2024 il reddito medio dichiarato dagli italiani è stato di 25.820 euro, il 4% in più rispetto all’anno precedente, mentre il capoluogo che sta esattamente a metà della classifica impiega 5,3 anni di reddito per comprare 100 metri quadri. Più ci si allontana da questa soglia, più comprare casa diventa una questione di patrimonio prima ancora che di lavoro.
Milano e Bolzano, le due città fuori scala per comprare casa
In cima alla classifica ci sono due città che fanno storia a sé. A Milano le abitazioni costano in media 5.635 euro al metro quadro e il reddito medio dichiarato arriva a 40.316 euro, oltre una volta e mezza la media nazionale. Nemmeno un reddito così alto basta a tenere il passo dei prezzi, e per 100 metri quadri servono quasi 14 anni di reddito lordo. Con il reddito di un italiano medio gli anni salirebbero a quasi 22. Bolzano arriva allo stesso traguardo per un’altra strada, con case meno care, 4.287 euro al metro, ma anche redditi più bassi di quelli milanesi, 31.122 euro, e un rapporto che si ferma a 13,8 anni, praticamente identico.
Dopo le prime due c’è un salto. Bologna è a 9,8 anni, Trento e Firenze a 9,6, Imperia a 9,5 e Roma a 9,4. Seguono Rimini con 9 anni, Como e Napoli con 8,8, Venezia con 8,7 e Verona con 8. In tutto sono 14 i capoluoghi dove servono almeno otto anni di reddito per una casa di 100 metri quadri.
Napoli merita una riga in più. Le sue case non costano certo come quelle di Milano, 2.144 euro al metro in media, ma il reddito medio dichiarato si ferma a 24.388 euro. Così un napoletano fa più fatica di un torinese, che si ferma a 7,9 anni, o di un genovese, a 7,1, a comprare la stessa metratura nella propria città.
Dove la casa costa meno di tre anni di reddito
All’altro capo della classifica c’è un’Italia dove il problema non è il prezzo, bensì il suo contrario. A Caltanissetta le case valgono in media 561 euro al metro quadro e 100 metri quadri costano 2,6 anni del reddito medio cittadino, che è di 21.377 euro. Seguono Biella con 2,9 anni, Alessandria e Vibo Valentia con 3,1, Vercelli con 3,3, L’Aquila con 3,4, Pordenone e Reggio Calabria con 3,5.
Non si tratta di eccezioni isolate, perché in tutto sono diciotto i capoluoghi che restano sotto la soglia dei quattro anni. Più su, intorno alla mediana, si trovano città che a prima vista sembrerebbero care. Padova, per dire, è a 5,1 anni, una città universitaria e benestante con redditi alti, 31.737 euro, e prezzi ancora ragionevoli, 1.608 euro al metro. Palermo è a 5,2 anni, Catania a 4,7.
Cosa significa per chi deve chiedere un mutuo?
Gli anni di reddito restano un’astrazione finché non si traducono in una rata. Una banca, in genere, non concede un mutuo con una rata superiore a un terzo del reddito netto, e nel frattempo i tassi sono tornati a salire. A settembre 2026 il tasso medio sui nuovi mutui per la casa era del 3,61% secondo l’ABI, contro il 3,25% di un anno prima.
Proviamo a fare i conti a Milano. Tolta l’imposta media, il reddito milanese vale circa 2.320 euro netti al mese, e la rata sostenibile si ferma quindi intorno ai 775 euro. Con un mutuo trentennale al tasso medio di settembre, quella rata ripaga un prestito di circa 170.000 euro. Ma 100 metri quadri al prezzo medio costano 563.550 euro e chi vive di un solo reddito dovrebbe mettere sul tavolo un anticipo di quasi 400.000 euro. Una coppia con due redditi medi raddoppia la capacità di indebitamento fino a circa 340.000 euro, ma deve comunque versare oltre 220.000 euro di tasca propria. Se invece chiedesse alla banca l’80% del valore, come si fa di solito, la rata salirebbe a circa 2.050 euro al mese, più di quanto la coppia possa sostenere.
A Caltanissetta la stessa casa costa 56.140 euro. Un mutuo dell’80% si ripaga con circa 204 euro al mese, appena il 15% del reddito netto medio della città. Tra questi due estremi passa l’intera distanza tra due Italie, quella dove la casa si compra con lo stipendio e quella dove la si compra con il patrimonio.
Sul fronte degli aiuti pubblici, il Fondo di garanzia per la prima casa gestito da Consap copre di norma la metà della quota capitale del mutuo, ma per under 36, giovani coppie, famiglie monogenitoriali con figli minori, inquilini delle case popolari e nuclei con almeno tre figli sotto i 21 anni la garanzia sale all’80%, a patto che il prestito superi l’80% del prezzo e che l’ISEE resti entro i 40.000 euro, una soglia che cresce per le famiglie più numerose. È questo che permette alle banche di finanziare anche l’intero valore della casa. Il mutuo garantito non può però superare i 250.000 euro, che a Milano bastano per poco più di quaranta metri quadri al prezzo medio.
Le agevolazioni fiscali sulla prima casa, con l’imposta di registro al 2% invece del 9%, alleggeriscono il conto delle spese ma non quello del prezzo. Non a caso, nelle grandi città, l’acquisto della prima casa passa sempre più spesso per l’aiuto dei genitori.
leggi anche
Valore di mercato di una casa, come si calcola?
Come interpretare i dati?
Il prezzo è la media delle quotazioni OMI per le abitazioni del comune, che mette nello stesso calderone il centro storico e la periferia. A Milano la zona più cara arriva a 21.000 euro al metro, a Roma a 11.500.
Anche il reddito ha i suoi limiti, poiché non è da considerarsi stipendio ma, appunto, il reddito complessivo lordo per contribuente, e dentro la media finiscono pensionati, lavoratori part-time e chi dichiara poco. A livello nazionale i dipendenti dichiarano in media 24.250 euro e i pensionati 22.390, due valori vicini, per cui il peso dei pensionati abbassa la media senza stravolgerla. Il dato è poi individuale, e per una famiglia con due redditi gli anni andrebbero divisi grosso modo a metà.
Sul fronte tecnico, segnaliamo che a Venezia e a Pesaro l’OMI mescola quotazioni riferite alla superficie lorda e a quella netta e i prezzi al metro quadro non sono del tutto confrontabili con quelli delle altre città. Gli 8,7 anni di Venezia vanno quindi presi con le pinze.
Due mercati che non si parlano
Il dato più interessante non è la classifica in sé, ma la distanza tra i due estremi. Per comprare la stessa casa nella propria città, un milanese ha bisogno di un reddito cinque volte più «lungo» di quello di un nisseno. E questa distanza non si spiega con i redditi. Quello medio di Milano è meno del doppio di quello di Caltanissetta, 40.316 euro contro 21.377, e tutto il resto lo fa il prezzo del mattone, che a Milano vale dieci volte tanto.
È il segno di un mercato in cui la casa non è più soltanto un bene d’uso ma un asset che segue il lavoro qualificato, gli investitori e gli affitti brevi, e che per questo si concentra in poche città. Chi si chiede quanti soldi servono oggi per comprare casa dovrebbe prima chiedersi in quale delle due Italie vuole farlo.
Cosa può cambiare nei prossimi mesi
Le quotazioni OMI vengono aggiornate ogni sei mesi, e i valori del secondo semestre 2026 sono attesi entro il 15 marzo 2027. I redditi arrivano invece con un anno abbondante di ritardo, e quelli dell’anno d’imposta 2025 saranno pubblicati dal Ministero dell’Economia nel corso del 2027. Se nel frattempo i prezzi delle grandi città continueranno a correre più delle buste paga, il divario non potrà che allargarsi.
Il fattore che pesa di più sul portafoglio di chi compra, però, è il costo del denaro. Con la BCE che ha alzato i tassi due volte in tre mesi, a giugno e a settembre, portando quello sui depositi al 2,50%, l’IRS a dieci anni, il parametro dei mutui a tasso fisso, è salito al 3,53% a settembre dal 2,67% di un anno prima. Con la stessa rata da 775 euro, un anno fa un milanese poteva farsi prestare circa 178.000 euro, oggi circa 170.000. Sono ottomila euro di casa in meno senza che il prezzo si sia mosso di un centesimo. Il Fondo di garanzia prima casa resta invece operativo fino al 31 dicembre 2027, e la sua proroga o il suo ridimensionamento saranno uno dei temi da seguire nella prossima legge di Bilancio.
Finché lavoro e opportunità resteranno concentrati in una manciata di città, lì la casa continuerà a costare anni di vita. Altrove continuerà a valere sempre meno, insieme ai territori che la circondano.



Commenti
0Nessun commento: scrivi tu il primo.