


Incubo sell sulle azioni Nexi, che si confermano oggi le peggiori dell’indice Ftse Mib di Piazza Affari, affondando di oltre il 6%.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
Tonfo per le azioni Nexi, che crollano sul Ftse Mib di Piazza Affari di più del 6,5%, confermandosi le peggiori del listino benchmark della borsa di Milano.
I titoli vengono scaricati dopo la pubblicazione di una nota che porta la firma degli analisti di Barclays Grégoire Hermann,
Sven Merkt e Alice Jennings, diffusa nelle ultime ore. Nota dal titolo “ Domestic stronghold at risk ”, ovvero “Fortezza domestica a rischio”, in cui si legge che “la roccaforte italiana Nexi è minacciata da una veloce erosione delle barriere all’ingresso”.
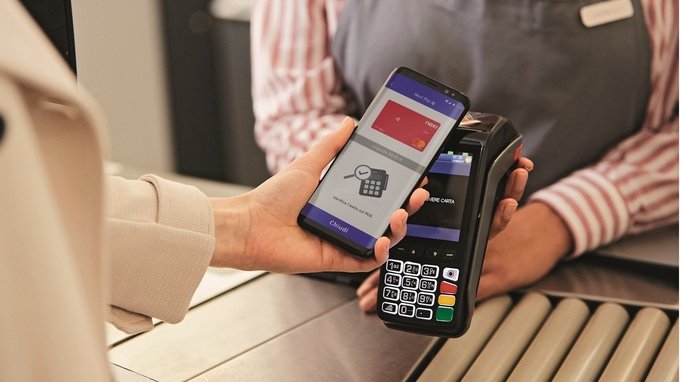
Tradotto: la competizione nel business dei pagamenti digitali, mercato in cui opera il gruppo, è sempre più agguerrita, in Italia.
Nexi, incubo a Piazza Affari, con azioni che affondano. Pesa il downgrade sul target price da Barclays
La prova del nove è nelle discussioni che gli analisti di Barclays della divisione Software & Pagamenti hanno avuto riguardo al settore, da cui è emerso che “ la competizione da parte dei fornitori (di servizi di pagamento) di prossima generazione si stia intensificando ” e che, “ con la transizione verso i pagamenti integrati e la finanza incorporata che va avanti spedita, noi crediamo che il portafoglio di prodotti di Nexi manchi dell’integrazione e dell’agilità dei disruptor”, ovvero di quegli aspetti che contraddistinguono i player più innovativi.
Non solo. “Oltre alla transizione della distribuzione dei pagamenti verso i canali digitali, il modello di distribuzione (di Nexi), guidato dalle banche, è sotto pressione, e rappresenta un rischio strutturale crescente, soprattutto a causa della sua elevata struttura dei costi”.
Gli analisti di Barclays hanno così annunciato la decisione di tagliare il target price sulle azioni Nexi di ben il 9%, dai 4,5 euro precedenti, a quota 4,1, rispetto ai livelli della chiusura della seduta di ieri, martedì 9 settembre, pari a 5,23 euro.
Nexi soffre competizione sempre più agguerrita. Le previsioni su EPS e sui ricavi
Nel commento di Barclays, viene ricordato tra l’altro che “Nexi prevede di detenere una quota di mercato in Italia, che rappresenti il 60% circa del suo fatturato” e che “tuttavia, proprio la veloce erosione delle barriere all’ingresso, rende l’azienda particolarmente esposta all’innovazione e a nostro avviso particolarmente vulnerabile ai concorrenti ”. Questo, “unito alla continua pressione sui prezzi nell’industria”.
Tutti elementi che hanno portato gli esperti a prevedere che la divisione Merchant Solutions smetterà addirittura di “crescere entro la fine del decennio”.
Le previsioni di Barclays sono inoltre di “ ricavi CAGR nel periodo 2024-2029 del 2% circa, rispetto al 5% circa del consensus di Bloomberg”.
Le prospettive degli analisti sono dunque di “ un calo del fatturato entro l’anno 2030 , mentre è probabile che i margini stiano già testando il picco”.
Inoltre “Nexi fa già fronte a sfide in alcuni altri suoi segmenti, e prevediamo che i ricavi totali scenderanno entro l’anno 2030 ”.
Così recita, ancora, la nota:
“Stimiamo un fatturato CAGR dell’1,7% nel periodo compreso tra il 2024 e il 2029 (rispetto al consensus del 4,5%) e prevediamo che il margine EBITDA testerà il massimo al 53,2% nel 2025, per poi contrarsi al 51,2% nel 2030, vista la debolezza della crescita del top line. Il risultato è che stimiamo un EPS e un FCF in calo a partire dal 2029, rispettivamente con un utile per azione (EPS) CAGR su base adjusted del 4% circa nel periodo 2024-2029 e un tasso di crescita negativo pari a -4% nell’anno 2030”.

Tagliate le previsioni sull’EPS, “strategia inefficiente di distribuzione guidata dalle banche”
Barclays ha reso noto così di aver “ tagliato le previsioni sull’EPS del periodo 2026-2027 del 6-12%, a un livello che è peggiore delle stime degli analisti per il 2027 di oltre il 10% ”.
In sostanza “ Nexi è molto sotto pressione, specialmente nel suo mercato domestico, dove genera la maggior parte dei suoi ricavi e del suo flusso di cassa disponibile”.
E, “a nostro avviso, non solo la sua offerta di prodotti sta continuando a rimanere indietro rispetto ai fornitori di nuova generazione, ma a rischio è anche la sua strategia inefficiente di distribuzione guidata dalle banche, in un mondo che sta diventando sempre più digitale”.
Ciò ci porta a ritenere che il “suo business continuerà a soffrire un declino entro la fine del decennio, e su questa base, rimaniamo Underweight ”.






Commenti
0Nessun commento: scrivi tu il primo.