


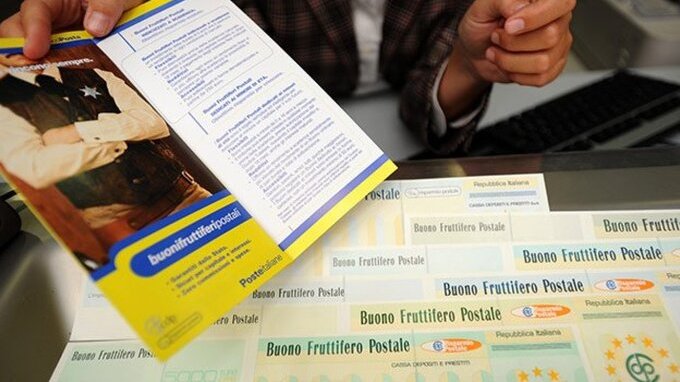
Da mesi CDP sta rimodellando, andando quasi sempre al ribasso, la struttura dei rendimenti effettivi lordi a scadenza dei suoi buoni fruttiferi. Perché?
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
Da mesi il reddito fisso ha imboccato la via del ritorno ossia della discesa, in tema di rendimenti effettivi lordi e netti finali. È un trend che accomuna tutto il reddito fisso e che si accoda alla dinamiche della BCE in tema di costo del denaro. Al momento la corsa dell’inflazione sembra essersi arrestata, per cui dopo i mesi dei rialzi ora gli interessi offerti tornano indietro.
Il trend al rialzo e al ribasso dei tassi di interesse
Una manna dal cielo per gli emittenti del debito, che trovano meno esoso ricorrere al mercato a indebitarsi. Il discorso s’inverte per gli investitori, che spesso a parità di emittente, durata e prodotto oggi si sentono meno remunerati per i loro soldi dati in prestito.
E allora, si dirà, cos’è cambiato? Il rischio, semplice, o perlomeno la percezione di quel rischio da parte del mercato. Tredici mesi fa gli operatori si chiedevano se la politica monetaria restrittiva della BCE fosse giunta o meno al capolinea. Più uscivano dati “brutti” (dati economici negativi, specie in termini di inflazione), più salivano i rendimenti. Poi anche la notte più buia prima o poi termina e la luce, fioca o forte che sia, torna a farsi viva.
Fuor di metafora, la parabola dei rendimenti nei primi 5 anni di questo decennio è alquanto eloquente per comprendere il suo legame con l’economia reale.
leggi anche
Quanti soldi avresti oggi se avessi investito €30.000 in azioni e titoli di Stato 7 anni fa?

Lo storico dei tassi applicati sui buoni Soluzione Eredità
Per rendercene conto vediamo come si siano evoluti negli anni a noi più vicini i rendimenti offerti su un dato prodotto del reddito fisso.
Prendiamo il buono fruttifero Soluzione Eredità, emesso da CDP (Cassa Depositi e Prestiti) nel giugno 2020, dopo i mesi più cupi dell’epidemia da Covid. Lo storico dei tassi effettivi lordi di rendimento a scadenza applicati sul titolo (nei periodi in cui è stato offerto in sottoscrizione) è molto chiara:
- 1% sulla serie TF404A200618, in emissione dal 18/06/2020 al 05/11/2020;
- 075% sulla serie TF404A201106, in sottoscrizione dal 06/11/2020 al 31/12/2020;
- 3,00% sulla serie TF404A221108, offerta al pubblico dal 08/11/2022 al 24/10/2023;
- 3,25% sulla serie TF404A231025, in emissione dal 25/10/2023 al 23/09/2024;
- 2,50% sulla serie TF404A240924, disponibile per la sottoscrizione dallo scorso 24 settembre 2024.
Dunque, oggi il rendimento a scadenza del buono fruttifero postale Soluzione Eredità non è più del 3,25% bensì del 2,50%. Per la precisione, il coefficiente lordo e netto (di sola ritenuta fiscale) per il calcolo del montante finale è pari a, nell’ordine, 1,10381289 e 1,09083628.
leggi anche
A novembre chi incasserà la cedola del Tesoro tra tutti i titolari di BTP Valore e BTP Futura?

Il rendimento a scadenza del buono fruttifero postale Soluzione Eredità non è più del 3,25%. Ecco l’attuale
Il buono Soluzione Eredità ha una durata complessiva di 4 anni a far data dal giorno di sottoscrizione (emissione a 100). L’emittente ne ammette il rimborso anticipato in qualsiasi momento, sempre entro i termini di prescrizione. In tal caso il titolare ha diritto alla restituzione del nominale iniziale, mentre gli interessi netti arrivano solo a scadenza (è un buono con un unico step).
Il prodotto ha un taglio minino di 50 € e relativi multipli, non può esser dato in pegno ed è privo di costi di gestione dal principio alla fine. Fanno eccezione le spese di matrice fiscale. La ritenuta sugli interessi è del 12,50%, mentre l’imposta di bollo del 2x1.000 si applica secondo i tempi e le disposizioni di Legge.
Un’ultima, importante, considerazione da fare è quella per cui questo buono non è aperto a tutti ma prevede il possesso dei “Requisiti Soggettivi” per poterlo sottoscrivere. L’acquisto, in pratica, è consentito solo ai beneficiari di un procedimento successorio presso Poste Italiane. Lo si può sottoscrivere dal giorno lavorativo successivo a quello di conclusione dell’iter successorio in Poste e fino al 90° giorno incluso da quello in cui Poste liquida le somme ai beneficiari del procedimento successorio.


Commenti
0Nessun commento: scrivi tu il primo.