Intanto compro, per pagare c’è tempo. Il Buy Now, Pay Later (BNPL) continua a crescere. Per quanto non ai livelli dei paesi dell’Europa del Nord, dove per primi si è affermato il pagamento dilazionato in piccole comode rate, i numeri sono ormai rilevanti anche in Italia. Nel 2022 appena il 4% delle famiglie italiane dichiarava di utilizzare questa modalità, mentre oggi siamo a circa il 30%. In molti casi l’uso è solo occasionale anche se ora, con la diffusione raggiunta, è possibile tratteggiare in maniera sempre più precisa l’identikit dell’utente tipo, come ricostruito dalla Banca d’Italia.
Se fino a pochi anni fa era una modalità di pagamento vicina soltanto alla popolazione più digitalizzata e con un livello di istruzione medio-alto e redditi elevati, ora lo strumento è diventato, come gli smartphone, sempre più alla portata di tutti.
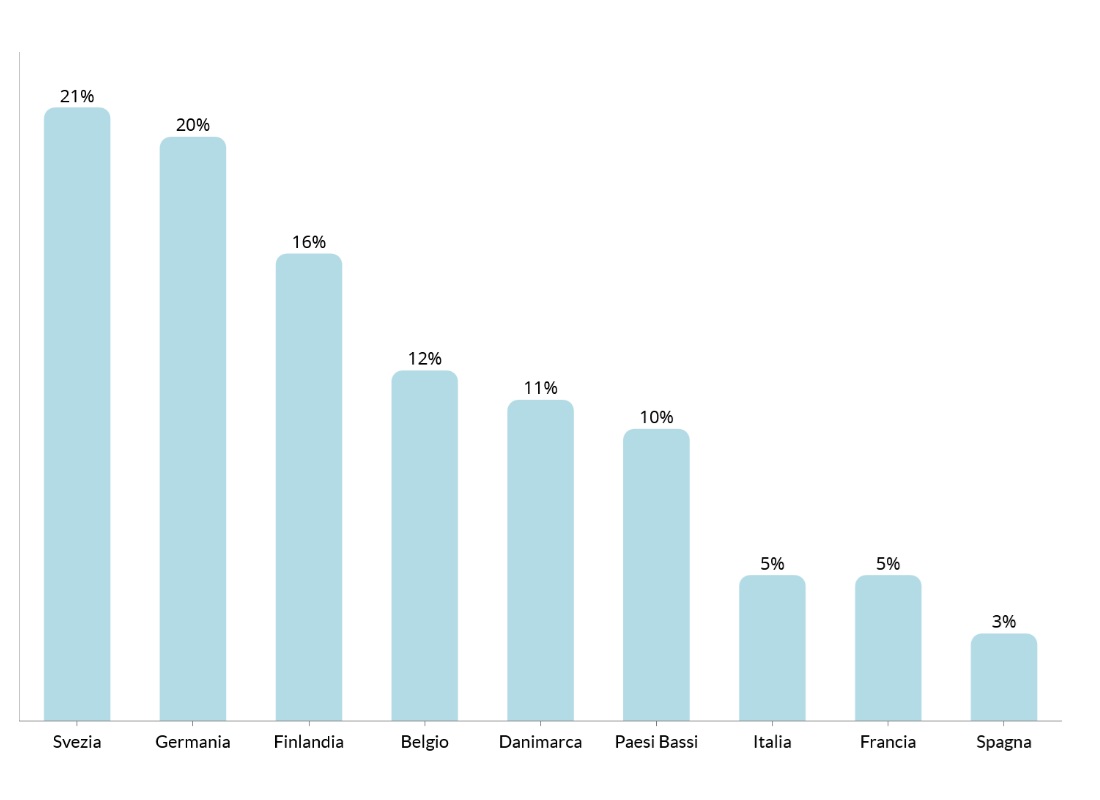 L’utilizzo del BNPL in Ue
Quota sul totale dei pagamenti online (2024)
Come indicato dal grafico, l’Europa del Nord è nettamente più avanzata. La Svezia primeggia in Ue, con il 21% di quota BNPL sul totale dei pagamenti online, seguita da Germania (20%) e Finlandia. Utilizzo sopra la media anche in Belgio (12%), Danimarca (11%) e Paesi Bassi (10%). L’Italia si ferma invece al 5%, lo stesso livello della Francia e di poco sopra la Spagna (3%). Guardando al di fuori dell’Ue, gli Stati Uniti non vanno sopra il 6%, mentre il Regno Unito si ferma al 7%. Il BNPL ha raggiunto una diffusione molto più elevata nei mercati con forte digitalizzazione dei pagamenti e soprattutto con un’abitudine consolidata al credito al consumo. In Italia, invece, lo strumento è ancora relativamente di nicchia rispetto ai primi paesi europei.
L’utente tipo del BNPL
L’utilizzo del BNPL non è uniforme: varia sensibilmente in base a genere, età, area territoriale e livello di istruzione. Gli uomini sono più propensi delle donne: il 5% contro il 3%. Ma è soprattutto l’età a fare la differenza. È la fascia 35-44 anni a registrare il picco più alto, con il 10% di utilizzatori: si tratta di un valore quasi doppio rispetto a chi ha meno di 35 anni (6%) e nettamente superiore alle fasce più mature, tra le quali l’interesse cala progressivamente fino all’1% tra gli over 64. La geografia conferma un’ulteriore polarizzazione.
L’Italia centrale emerge come l’area con la maggiore penetrazione (7%), davanti al Nord (4%) e al Sud e Isole (3%). Sul fronte dell’istruzione, infine, l’adozione cresce in modo lineare con il titolo di studio: solo il 2% tra chi ha la licenza media, il 6% tra i diplomati e il 7% tra i laureati. Mettendo insieme questi elementi, l’utente tipo del BNPL in Italia è un uomo tra i 35 e i 44 anni, residente nelle regioni del Centro, con un livello di istruzione medio-alto.
Di solito il pagamento tramite BNPL avviene per dilazionare per cifre relativamente modeste, in media di circa 200 euro. Piccole spese, magari regali o uno sfizio extra da mettere in coda alle spese ordinarie effettuate da chi ha comunque reddito ed entrate regolari. Per questo risulta interessante il profilo dell’utilizzatore medio dal punto di vista dello status occupazionale.
I manager sono la categoria più attiva, con l’11% di utilizzo, seguiti da vicino dai dipendenti (9%), mentre per imprenditori e lavoratori indipendenti l’incidenza non va oltre il 5%. Naturalmente, la richiesta del pagamento a rate scende tra operai (4%), disoccupati (2%) e pensionati (1%), in quest’ultimo caso anche solo per una minor dimestichezza con le piattaforme.
Anche il reddito familiare disponibile disegna una curva chiara: il grosso degli utilizzatori è rappresentato dalla fascia tra i 50 mila e i 100 mila euro all’anno (7%). Nelle fasce inferiori i valori restano contenuti (1-2% sotto i 25 mila euro, 5% tra 25.000 e 50.000), mentre oltre i 100 mila euro di reddito familiare annuo, con maggiori risorse a disposizione, l’utilizzo del BNPL torna a scendere (5% tra 100 mila e 500 mila, 3% sopra i 500 mila).
C’è un aspetto significativo che traccia una linea: l’esperienza con il credito al consumo. Chi ha subito un rifiuto di finanziamento tradizionale tende a utilizzare il BNPL in misura tripla rispetto a chi non lo ha mai ricevuto. In sostanza, sempre secondo i dati di Banca d’Italia, tra il campione di chi ha ricevuto un finanziamento negato l’utilizzo del BNPL è al 12%, contro appena il 4% di chi non ha mai avuto un diniego per una linea di credito.
È un campanello d’allarme da non sottovalutare. Per una buona parte degli utenti il BNPL rappresenta quindi alternativa accessibile soprattutto quando i canali classici di credito risultano preclusi. Il 35% di chi utilizza il BNPL in Italia lo fa pagando tramite carta di credito, di poco avanti rispetto alla prepagata (33%) e alla carta di debito (27%). Nonostante il quadro, la guardia deve rimanere alta: solo con adeguate tutele normative (in arrivo), sistemi di valutazioni creditizie rafforzati e più educazione finanziaria si può garantire una diffusione del BNPL che possa sostenere anche le famiglie più vulnerabili e a rischio indebitamento.
Fonte: Banca d’Italia