


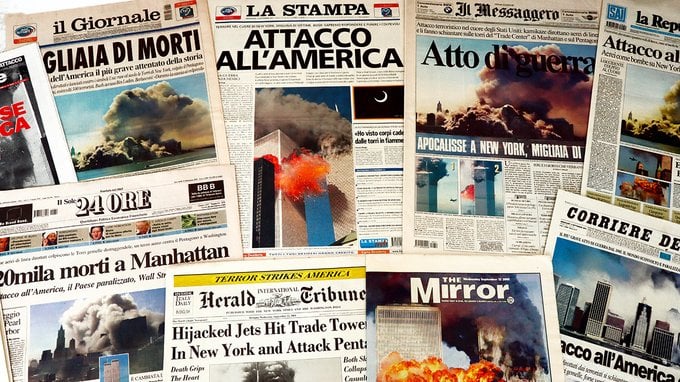
Di quel giorno di 25 anni fa, i mercati sono la cosa meno importante. 2977 persone non tornarono a casa e nessuna considerazione sugli indici azionari et similia merita di essere messa accanto a questo. Tante analisi inconcludenti, tante teorie del complotto, tante bugie sono seguite all’11 settembre 2001, tra cui una convinzione che ancora oggi guida molte decisioni di investimento.
La convinzione suona più o meno così: gli shock geopolitici fanno crollare le Borse, ma il crollo dura poco, i mercati recuperano in fretta e chi ha comprato nel panico ci ha guadagnato. Lo stesso ragionamento che sto leggendo da mesi, con il conflitto in Medio Oriente e la chiusura di Hormuz che spingono il prezzo del greggio verso i 92 dollari, tanto da spingere qualcuno a chiedersi se non sia il momento di comprare. L’11 settembre viene citato come il precedente che lo dimostra, ma no, non lo dimostra affatto. Vale la pena guardare cosa accadde davvero, perché i fatti sono diversi dalla memoria comune.
Dopo gli attentati, le Borse americane rimasero chiuse per quattro sedute consecutive, la sospensione più lunga dal 1933. Alla riapertura, lunedì 17 settembre, il Dow Jones perse il 7,13%. In termini di punti, 684, fu il calo giornaliero più pesante della sua storia fino ad allora. In percentuale era «solo» il quattordicesimo peggiore, ma quel dettaglio finì in secondo piano nei titoli dei giornali. Nell’arco di una settimana il Dow lasciò sul terreno circa il 14% e l’S&P 500 l’11,6%, bruciando 1.400 miliardi di dollari di capitalizzazione.
leggi anche
Le conseguenze economiche e la reazione dei mercati finanziari dopo gli attentati dell’11 settembre 2001

Poi arrivò il recupero, la parentesi che è rimasta impressa a tutti. Nel giro di un mese l’S&P 500 aveva riassorbito le perdite, tornando sopra i valori del 10 settembre. Entro l’11 dicembre viaggiava persino con un +3,8% rispetto alla vigilia degli attacchi.
Ma tredici mesi dopo gli attentati, il 9 ottobre 2002, l’S&P 500 chiudeva a 776 punti, circa il 29% sotto il livello del 10 settembre 2001. La colpa non fu dell’11 settembre, ma dello sgonfiamento della bolla tech iniziato a marzo 2000, di una recessione americana già in corso da sei mesi e dell’ondata di scandali contabili che travolse colossi come Enron e WorldCom.
Non ha senso attribuire all’11 settembre né la fiammata di ottobre né il tracollo dell’anno successivo. Quel giorno il panico colpì un mercato che stava scendendo da un anno e mezzo e un’economia già in contrazione e chi usa l’11 settembre per sostenere che gli shock geopolitici si riassorbono da soli sta isolando una finestra di trenta giorni all’interno di un ciclo ribassista durato trenta mesi, spacciandola per una regola generale.
L’S&P 500 tornerà sui suoi passi in un mese, ma non fu così per tutti i settori. Le compagnie aeree impiegarono anni, le assicurazioni subirono colpi durissimi, basti pensare che la Berkshire Hathaway di Warren Buffett chiuse il 2001 con perdite per 3,77 miliardi, quasi tutte legate alle polizze colpite dal disastro. Nel frattempo, il comparto della difesa saliva e crescevano settori, soprattutto sicurezza, sorveglianza, biometria, che fino all’anno prima erano semplici nicchie.
Dire che «il mercato ha recuperato» significa parlare di un indice, è vero, ma non della realtà dei singoli portafogli. Chi era esposto sui settori sbagliati non ha recuperato in qualche settimana, anzi, in certi casi non ha recuperato mai. Dopo uno shock, la diversificazione tra i vari settori conta molto più della direzione media del listino. Era così allora ed è così oggi, con la differenza che la forte concentrazione dei listini attuali su pochi colossi tecnologici rende questo fenomeno ancora più insidioso.
Ma il motivo principale per cui il paragone con l’attualità tentenna è la natura stessa della crisi.
L’11 settembre fu, sul piano economico, uno shock di fiducia, paralizzò la voglia di viaggiare, spendere e investire. Fu un colpo violento e immediato che la Federal Reserve potè gestire con i classici strumenti di emergenza, ovvero tramite il taglio dei tassi e l’immissione di nuova liquidità, ricetta che funzionò.
La situazione oggi è assai diversa. Le tensioni a Hormuz e la crisi mediorientale generano uno shock di offerta facendo salire il costo di una risorsa base che entra in qualsiasi catena di produzione. E di fronte a uno shock di offerta, le banche centrali hanno le mani legate. Se tagliano i tassi rischiano di alimentare l’inflazione; se li alzano, esacerbano la frenata economica che lo shock sta già provocando.
È il motivo per cui il FMI, a luglio, ha rivisto al rialzo le stime sull’inflazione globale tagliando al contempo quelle sulla crescita. Cercare conforto nel 2001 per alcuni è rassicurante, ma rischia di portare fuori strada. Allora la banca centrale poteva agire da pompiere, ma di fronte a uno shock energetico l’estintore rischia di alimentare le fiamme.
Lungi da me invitare al pessimismo. Passare all’estremo opposto e vendere tutto all’arrivo di una crisi è una scelta che storicamente ha distrutto molto più capitale. La vera lezione di questi 25 anni è che a fare la differenza non è tanto la natura dello shock, quanto lo stato di salute dell’economia nel momento in cui viene colpita. Nel 2001 il mercato arrivava già stanco e in recessione, motivo per cui il rimbalzo di ottobre fu solo una parentesi in un canale ribassista più lungo. Nel 2020 la pandemia trovò delle banche centrali pronte a tutto, e la ripartenza fu immediata. Oggi le tensioni energetiche si inseriscono in un contesto di debiti pubblici ai massimi, inflazione alta e margini di manovra monetaria ridotti.
Se proprio si vuole cercare un precedente storico a cui guardare, il riferimento più adatto non è il 2001, è il 1973.
E se c’è un insegnamento che quell’11 settembre di 25 anni fa dovrebbe averci lasciato, non riguarda la tempistica con cui comprare azioni dopo una tragedia, ma quanto sia fallace la memoria che ci costruiamo delle crisi e quanto possa diventare pericoloso usarla come indicatore per il futuro.


Commenti
0Nessun commento: scrivi tu il primo.