
La classifica delle banche più sicure per il 2027, secondo i dati BCE
Credem resta la banca italiana con il requisito BCE più basso anche nel 2027. La classifica delle banche sicure secondo il Pillar 2, il capitale effettivo di ogni istituto e il confronto con le grandi banche europee.

Ogni autunno, quando a Francoforte si chiude lo SREP, i comunicati delle banche italiane si somigliano un po’ tutti, con quella formula ripetuta quasi in coro secondo cui l’istituto «rispetta ampiamente» i requisiti fissati dalla BCE. Dietro quella frase di rito c’è però un esercizio tutt’altro che formale, perché lo SREP, il processo annuale di revisione e valutazione prudenziale, è il momento in cui la Vigilanza europea passa al setaccio governance, rischi, redditività e capitale di ogni banca che controlla direttamente e decide quanto patrimonio dovrà tenere da parte l’anno successivo. Il 19 novembre 2026 la BCE ha pubblicato i risultati aggregati del ciclo che fissa le regole in vigore dal 1° gennaio 2027, mentre i singoli gruppi avevano già comunicato i propri numeri tra la fine di ottobre e i primi giorni di novembre.
Per chi tiene i risparmi in banca la notizia è buona, ma per capire quali istituti siano davvero i più solidi conviene guardare oltre il singolo numero che di solito finisce nei titoli.
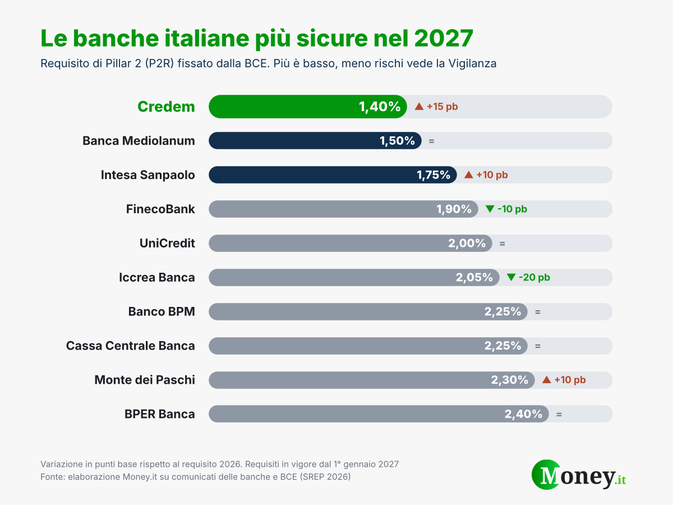 Le banche italiane più sicure nel 2027, la classifica BCE del Pillar 2
Credem ha il requisito più basso (1,40%), seguita da Banca Mediolanum (1,50%) e Intesa Sanpaolo (1,75%). Fonte: elaborazione Money.it su comunicati delle banche e BCE
La valutazione BCE sulle banche per il 2027
Quest’anno la Vigilanza ha valutato 108 banche dell’area euro, e per l’86% di loro il giudizio complessivo è rimasto identico a quello dell’anno precedente, con un punteggio medio fermo a 2,5 su una scala che va da 1, il voto migliore, a 4. Anche i requisiti si muovono di pochissimo, visto che la somma di obblighi e orientamenti sul capitale primario passa dall’11,2% all’11,3% delle attività ponderate per il rischio, mentre la quota legata al secondo pilastro resta all’1,2% e il fabbisogno complessivo di capitale si ferma al 15,7%, un decimo di punto sopra il 2026.
Le banche, del resto, arrivano a questo appuntamento con i conti in ordine. A metà 2026 il coefficiente di capitale totale delle banche vigilate dalla BCE era in media del 20,1%, la liquidità superava di oltre la metà il minimo richiesto con un indice di copertura del 155%, i crediti deteriorati pesavano appena l’1,9% del totale e la redditività del capitale si avvicinava all’11%, contro il 9,5% del 2025.
La novità più importante di questo ciclo riguarda il metodo. Per la prima volta la BCE ha calcolato i requisiti con una metodologia rivista, che lega in modo più diretto il capitale chiesto a ciascuna banca ai suoi specifici fattori di rischio e, valutando caso per caso, evita di far pagare due volte rischi già coperti dalle regole minime uguali per tutti. Per il sistema nel suo insieme il conto finale non cambia, ma per i singoli istituti sì, ed è anche per questo che la classifica 2027 presenta qualche movimento in più rispetto al passato.
Il Pillar 2, la pagella della Vigilanza
Il requisito di secondo pilastro, che gli addetti ai lavori chiamano P2R, è il capitale aggiuntivo che la BCE impone a una banca oltre al minimo previsto dalla legge per tutti, e serve a coprire quei rischi che le regole standard non riescono a catturare fino in fondo, come una governance fragile, un portafoglio di prestiti troppo concentrato o un modello di business che fatica a fare utili. La logica assomiglia a quella di un medico che prescrive una cura più robusta quando le analisi sono meno rassicuranti, perché più rischi vedono gli ispettori e più alto è il cuscinetto che pretendono.
Proprio per questo un P2R basso viene letto come una promozione a pieni voti. Si tratta di un obbligo vincolante, che una banca deve coprire per almeno il 56,25% con capitale primario di classe 1, il cosiddetto CET1, cioè la parte più solida del patrimonio, e chi scende sotto la soglia si espone a misure di vigilanza e sanzioni.
La classifica delle banche italiane più sicure per P2R 2027
Al primo posto si conferma Credem, che resta la banca italiana con il requisito più basso nonostante il ritocco dall’1,25% all’1,40%. Alle sue spalle c’è Banca Mediolanum, ferma all’1,50%, seguita da Intesa Sanpaolo, che passa dall’1,65% all’1,75%. A guadagnare più terreno è stato il Gruppo BCC Iccrea, il cui requisito scende al 2,05% dal 2,25% del 2026 e dal 2,52% del 2025, quasi mezzo punto recuperato in due cicli. Migliora anche FinecoBank, dal 2% all’1,90%, mentre per UniCredit la BCE ha lasciato tutto com’era, a 200 punti base.
Nella seconda metà della graduatoria si collocano i gruppi su cui la Vigilanza chiede qualche garanzia in più. Banco BPM e Cassa Centrale Banca restano al 2,25%, Monte dei Paschi sale di dieci punti base al 2,30% e BPER, che ad aprile ha incorporato la Popolare di Sondrio, chiude la fila con un 2,40% invariato.
| Pos. | Banca | P2R 2027 | P2R 2026 | Variazione |
|---|---|---|---|---|
| 1 | Credem | 1,40% | 1,25% | +0,15 |
| 2 | Banca Mediolanum | 1,50% | 1,50% | invariato |
| 3 | Intesa Sanpaolo | 1,75% | 1,65% | +0,10 |
| 4 | FinecoBank | 1,90% | 2,00% | -0,10 |
| 5 | UniCredit | 2,00% | 2,00% | invariato |
| 6 | Iccrea Banca | 2,05% | 2,25% | -0,20 |
| 7 | Banco BPM | 2,25% | 2,25% | invariato |
| 7 | Cassa Centrale Banca | 2,25% | 2,25% | invariato |
| 9 | Monte dei Paschi di Siena | 2,30% | 2,20% | +0,10 |
| 10 | BPER Banca | 2,40% | 2,40% | invariato |
Dei dieci gruppi italiani, sette vedono il proprio requisito restare fermo o scendere, e i tre aumenti si misurano in decimi di punto. Di stretta, insomma, non c’è traccia. Le banche non hanno spiegato le ragioni dei singoli ritocchi, ma con l’esordio del nuovo metodo di calcolo qualche oscillazione era nell’ordine delle cose.
Il capitale che le banche hanno davvero
Il P2R, però, racconta solo metà della storia, perché dice quanto capitale la Vigilanza chiede e tace su quanto la banca ne abbia effettivamente in cassaforte. Per misurare la distanza dal pericolo bisogna mettere accanto al requisito complessivo di CET1, che somma il minimo di legge, il secondo pilastro e le riserve aggiuntive previste per ciascun istituto, il CET1 ratio effettivo. La differenza fra i due valori è il margine di sicurezza, la strada che una banca potrebbe percorrere assorbendo perdite prima di avvicinarsi alla soglia.
Guardata da questa angolazione, la classifica cambia volto. In testa salgono i due grandi gruppi del credito cooperativo, Cassa Centrale Banca e Iccrea, con coefficienti sopra il 26%, circa il triplo del minimo, frutto di un modello in cui la gran parte degli utili viene accantonata a riserva invece di finire agli azionisti. Subito dietro vengono FinecoBank e Banca Mediolanum, entrambe sopra il 22%, banche che concedono relativamente pochi prestiti e quindi hanno un attivo meno carico di rischio rispetto al capitale. Intesa Sanpaolo, che pure ha il terzo P2R più basso d’Italia, chiude invece questa graduatoria con il margine più sottile, perché da anni distribuisce agli azionisti buona parte del capitale in eccesso e si è data come obiettivo interno un CET1 sempre sopra il 12,5%.
| Banca | CET1 ratio | Requisito CET1 2027 | Margine (punti %) |
|---|---|---|---|
| Cassa Centrale Banca | 27,94% (30/6/2026) | 9,09% | 18,85 |
| Iccrea Banca | 26,9% | 9,25% | 17,65 |
| FinecoBank | 23,39% | 8,60% | 14,79 |
| Banca Mediolanum | 22,4% | n.d. | n.d. |
| Credem | 16,50% | 8,63% | 7,87 |
| Monte dei Paschi di Siena | 16,4% | 9,57% | 6,83 |
| BPER Banca | 15,1% | 9,60% | 5,50 |
| UniCredit | 15,0% | 10,21% | 4,79 |
| Banco BPM | 13,79% | 9,53% | 4,26 |
| Intesa Sanpaolo | 13,1% | 10,01% | 3,09 |
I CET1 ratio sono al 30 settembre 2026, salvo dove indicato. Per Credem il dato si riferisce al perimetro di vigilanza, per Monte dei Paschi è fully loaded e per Banco BPM è il valore stated. Intesa Sanpaolo salirebbe al 13,8% considerando il beneficio delle imposte differite attive.
Nessuna banca italiana si trova vicina alla soglia, e anche il margine più stretto, quello di Intesa, supera i tre punti percentuali di capitale primario, una distanza che per un gruppo di quelle dimensioni vale parecchi miliardi di euro. Questi numeri, d’altra parte, fotografano una mappa che potrebbe cambiare presto, perché Intesa Sanpaolo ha lanciato un’offerta su Monte dei Paschi e UniCredit conta di prendere il controllo di Commerzbank entro il primo trimestre 2027, e i requisiti di oggi sono stati calcolati su perimetri che fra qualche mese potrebbero non esistere più.
Non solo Italia. Le banche più sicure in Europa
Allargando lo sguardo al resto dell’eurozona, le banche italiane reggono bene il confronto. Nella tabella ufficiale della BCE sui requisiti 2026, l’ultima disponibile per intero, Credem occupava il terzo gradino europeo dietro la francese SFIL, con l’1%, e la spagnola Kutxabank, con l’1,20%, mentre all’estremo opposto c’erano Revolut con il 4,50% e, a pari merito al 3,50%, Addiko Bank e ASN Bank. La tabella aggiornata con i valori 2027 di tutte le banche vigilate non è ancora stata pubblicata, ma per i grandi gruppi i numeri sono già noti grazie ai comunicati diffusi dai singoli istituti.
Fra i colossi la sorpresa più positiva arriva dalla Germania, dove Deutsche Bank vede il proprio requisito scendere di 25 punti base al 2,60%, dopo il taglio di cinque punti dell’anno precedente, e Commerzbank, la banca su cui UniCredit si prepara a mettere le mani, passa dal 2,15% al 2,10%. Anche il Santander alleggerisce il carico, dall’1,74% all’1,65%, in parte perché dal 2027 vengono meno le maggiorazioni legate agli accantonamenti sui crediti deteriorati. La Francia si muove nella direzione opposta, con BNP Paribas che sale dall’1,73% all’1,90%, pur con un effetto sul requisito di capitale primario di appena due punti base secondo la stessa banca, e Société Générale che arriva al 2,37%. Fra gli istituti di dimensioni minori, l’olandese ASN Bank scende di un quarto di punto al 3,25%, restando però fra i requisiti più alti dell’area euro.
| Banca | Paese | P2R 2027 | P2R 2026 |
|---|---|---|---|
| Credem | Italia | 1,40% | 1,25% |
| Santander | Spagna | 1,65% | 1,74% |
| Intesa Sanpaolo | Italia | 1,75% | 1,65% |
| BNP Paribas | Francia | 1,90% | 1,73% |
| UniCredit | Italia | 2,00% | 2,00% |
| Commerzbank | Germania | 2,10% | 2,15% |
| Société Générale | Francia | 2,37% | 2,36% |
| Deutsche Bank | Germania | 2,60% | 2,85% |
| ASN Bank | Paesi Bassi | 3,25% | 3,50% |
Il risultato è che i principali gruppi italiani, per anni osservati speciali di Francoforte, oggi si vedono chiedere requisiti in linea o più bassi di quelli dei grandi concorrenti francesi e tedeschi, un ribaltamento che fino a poco più di un decennio fa sarebbe sembrato difficile da immaginare.
Come usare questi dati per scegliere la tua banca?
Un requisito basso e un capitale abbondante sono buoni indizi, e nessuno dei due basta da solo a dormire sonni tranquilli. Il P2R racconta come la Vigilanza giudica i rischi di una banca, il CET1 misura con quanto capitale potrebbe assorbirli, e soltanto leggendoli insieme si ottiene un’immagine affidabile, che diventa ancora più nitida se si aggiungono la qualità dei prestiti, la liquidità disponibile e la capacità di fare utili, perché una banca che guadagna bene ricostruisce il proprio patrimonio molto più in fretta di una che fatica.
Per chi ha un conto corrente, infine, la tutela più concreta resta un’altra. I depositi sono garantiti fino a 100.000 euro per depositante e per banca dal Fondo Interbancario di Tutela dei Depositi, o dal Fondo di Garanzia dei Depositanti del Credito Cooperativo per le BCC. Chi tiene somme più alte su un unico istituto ha quindi una ragione in più per tenere d’occhio questi numeri, oppure per distribuire la propria liquidità fra più banche.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.



Commenti
0Nessun commento: scrivi tu il primo.