
Buoni postali prescritti: la Cassazione chiude la porta al risarcimento dei risparmiatori
La Cassazione (sentenza n. 3686 e ordinanza n. 3787 del 2026) esclude il risarcimento per chi non ha riscosso in tempo i buoni fruttiferi postali, anche senza il foglio informativo: la responsabilita' di controllare la scadenza resta del risparmiatore.
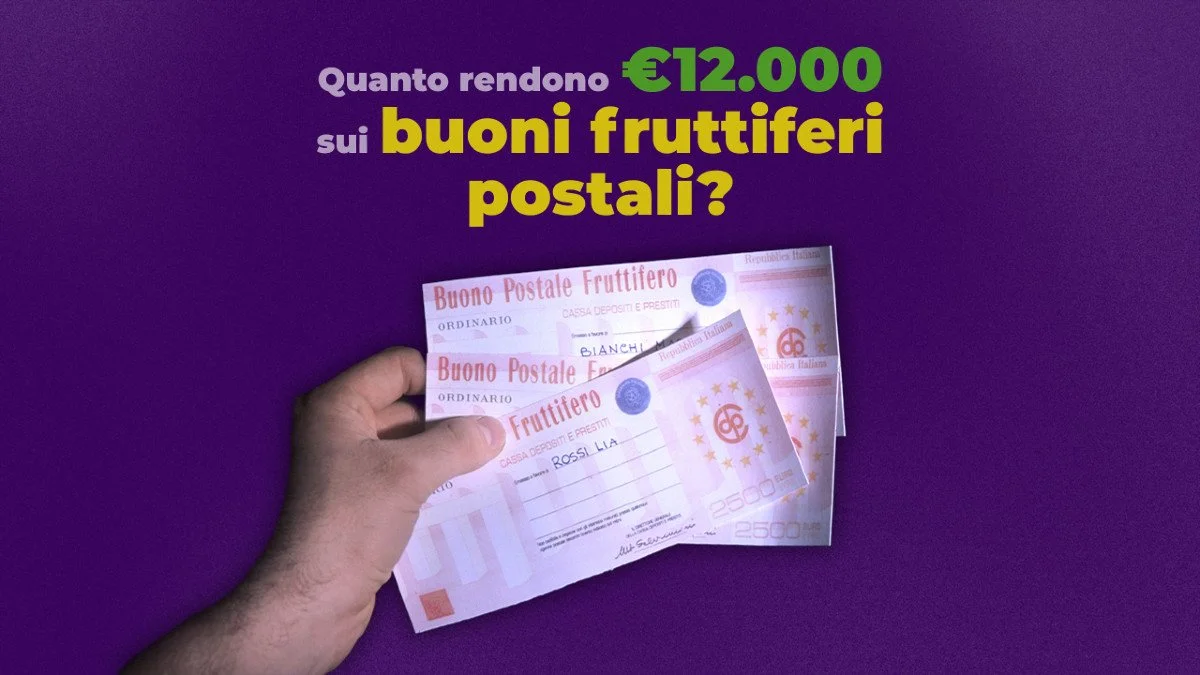

Due pronunce quasi gemelle della Cassazione tolgono ai risparmiatori, almeno davanti ai giudici ordinari, la possibilità di farsi risarcire un buono fruttifero postale non riscosso in tempo e ormai prescritto: anche quando Poste Italiane non ha consegnato il foglio informativo che riassume le condizioni del titolo, il mancato incasso resta un problema di chi lo possedeva, non di Poste. Sono la sentenza n. 3686 e l’ordinanza n. 3787, depositate il 18 e il 19 febbraio 2026 dalla prima sezione civile.
Molti risparmiatori ritrovano un buono comprato decenni fa e mai portato allo sportello, e scoprono che il titolo è ormai prescritto. Diversi di loro avevano provato comunque a ottenere un risarcimento in tribunale, sostenendo che la mancata consegna del foglio informativo giustificasse il mancato rispetto del termine: in un primo tempo i giudici di merito avevano dato loro ragione, condannando Poste a pagare capitale e interessi. La Cassazione ha ribaltato entrambe le decisioni, accogliendo i ricorsi di Poste.
Perché il foglio mai arrivato non vale un risarcimento
Il cuore del ragionamento sta nella natura del Fia, il foglio informativo analitico. Per la Corte non è un documento che serve a far nascere il consenso prima dell’acquisto, ma una fotografia di un rapporto già perfezionato: che sia stato consegnato o no, quindi, non può aver cambiato una decisione presa in precedenza.
C’è poi la pubblicità legale. Le condizioni di ogni serie di buoni - durata, tasso, modalità di rimborso - sono fissate con decreto ministeriale e pubblicate in Gazzetta Ufficiale, e questo basta a renderle conoscibili, anche per chi non le ha mai lette davvero.
La prescrizione decennale, prevista dagli articoli 2935 e 2946 del Codice civile, decorre da quando il diritto può essere fatto valere. Un ostacolo solo soggettivo - non essersi informati, essersi dimenticati del buono - non la blocca.
Resta l’articolo 2941, numero 8, del Codice civile, che sospende la prescrizione quando il debitore ha occultato il debito con dolo: un comportamento intenzionale, pensato apposta per nascondere ciò che doveva. La Cassazione esclude che la mancata consegna del Fia rientri in questo caso - è al più una negligenza di Poste, dunque colpa, non inganno. E solo il dolo ferma l’orologio della prescrizione.
Un dettaglio normativo completa il quadro, ed è utile per chiunque voglia capire se il proprio caso rientra in questa linea. Il decreto del Ministero del Tesoro del 19 dicembre 2000 ha introdotto l’obbligo di consegna personale del Fia a chi sottoscriveva il buono. Il decreto del Ministero dell’Economia del 6 ottobre 2004 lo ha poi sostituito con la semplice messa a disposizione del foglio negli uffici postali: per le serie emesse da quella data in poi, quindi, Poste non doveva più consegnare nulla a mano. L’obbligo di consegna personale, dunque, riguarda solo le serie emesse tra il 19 dicembre 2000 e il 6 ottobre 2004; dalle due pronunce non risulta a quali serie specifiche appartenessero i buoni delle due cause, ma la distinzione resta il primo filtro da applicare al proprio titolo.
Un contrasto che resta aperto: la posizione dell’Abf
Non è un orientamento condiviso da tutti. Il Collegio di coordinamento dell’Arbitro Bancario Finanziario, con la decisione n. 11113 del 16 dicembre 2025, era arrivato alla conclusione opposta: per l’Abf la mancata consegna del Fia lede il diritto a un’informazione completa e giustifica un risarcimento legato alla ridotta possibilità di attivarsi in tempo.
Le due sedi restano distinte, e questo spiega la distanza: l’Abf è un organismo di risoluzione alternativa delle controversie, non vincola i giudici ordinari, e la sua decisione non è stata superata da quella della Cassazione. Significa, in pratica, che lo stesso caso può avere un esito diverso a seconda di dove viene portato.
Al di fuori di questo braccio di ferro tra Cassazione e Abf va tenuto distinto un terzo caso: quello deciso il 7 aprile 2026 dal Tribunale di Palermo, che ha condannato Poste Italiane a risarcire 120.000 euro a una risparmiatrice. Lì il problema non era solo un Fia mai arrivato, ma soprattutto l’assenza sul buono stesso di qualunque indicazione di scadenza - una circostanza più grave, estranea al ragionamento appena visto sia in Cassazione sia all’Abf.
Cosa cambia per chi ha ancora un buono in casa
La serie e la data di sottoscrizione sono sempre stampate sul buono stesso: è il punto di partenza per risalire al decreto che ne fissa condizioni e scadenza, e quindi per capire se il termine è già decorso oppure no.
Il termine complessivo entro cui riscuotere è la durata del buono più i dieci anni di prescrizione: superata quella soglia il diritto si perde del tutto e, dopo le due pronunce di febbraio, chi lamenta solo la mancata consegna del Fia non può più contare su un risarcimento in tribunale per questo. Resta percorribile, come si è visto, la strada del Collegio Abf, che passa di norma da un reclamo preventivo a Poste Italiane.
Chi ha invece un buono ancora in corso, o scaduto da meno di dieci anni, può muoversi subito e incassarlo: è la situazione più comune, e non comporta né la strada giudiziaria né quella arbitrale appena descritte.
Per chi ha ancora un buono fermo in un cassetto, il punto di partenza è sempre lo stesso: controllare la scadenza prima che passino dieci anni dalla maturazione. Dopo, restano poche strade, e nessuna delle due pronunce di febbraio lascia margini a chi ha solo questo da lamentare.
| DISCLAIMER Le informazioni contenute nel presente articolo hanno natura divulgativa e non costituiscono consulenza legale personalizzata. Per la propria situazione specifica si raccomanda di rivolgersi a un avvocato o a un professionista legale abilitato. Normative, sentenze e interpretazioni possono cambiare nel tempo: verificare sempre la data di questo articolo e l’eventuale aggiornamento della materia. |
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.


Commenti
0Nessun commento: scrivi tu il primo.