


Non solo soldi alle famiglie: per i nuovi nati arriva il salvadanaio dello Stato. Un libretto destinato alla pensione di domani, con almeno 1.000 euro l’anno garantiti.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
Nella prossima legge di Bilancio potrebbe trovare spazio il Libretto di risparmio per i nuovi nati, una sorta di “salvadanaio” alimentato dallo Stato, con la possibilità per le famiglie di aggiungere versamenti volontari.
L’obiettivo è iniziare a costruire un capitale previdenziale fin dalla nascita, dando alle nuove generazioni una protezione in più contro il rischio di una pensione inadeguata.
Dell’importanza della previdenza complementare abbiamo parlato diverse volte, come pure delle difficoltà nel convincere i lavoratori ad aderire, soprattutto quando gli stipendi lasciano poco spazio al risparmio. Eppure, tra salari bassi e carriere discontinue costruirsi per tempo una seconda entrata per la vecchiaia potrebbe diventare sempre più importante.
Prima si comincia ad accantonare, infatti, più tempo si ha a disposizione per alimentare il capitale e beneficiare degli eventuali rendimenti, anche con fattori di rischio meno elevati.
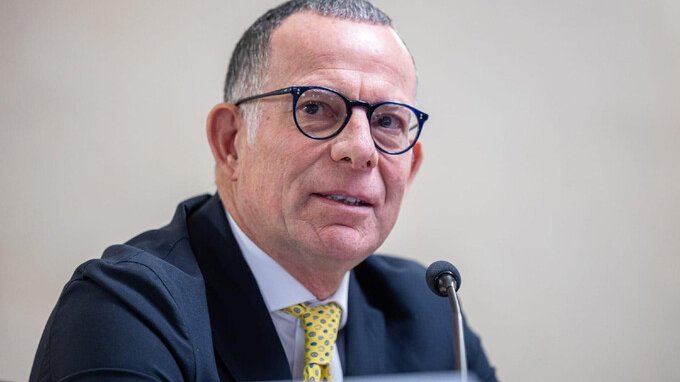
Da qui la proposta avanzata dal presidente dell’Inps, Gabriele Fava: prevedere un contributo pubblico per ogni nuovo nato, da rinnovare negli anni fino all’ingresso nel mondo del lavoro. Non si tratterebbe quindi di un bonus da spendere per le necessità immediate dei figli, come nel caso dell’Assegno unico o del bonus nuovi nati di 1.000 euro, ma di un investimento destinato ad accompagnarli nella crescita e a rafforzarne la futura tutela previdenziale.
La proposta punta su un meccanismo di capitalizzazione: le somme versate andrebbero a formare un capitale personale che potrebbe crescere nel tempo grazie ai rendimenti maturati e ai contributi di genitori e nonni, integrando quanto riconosciuto dallo Stato con ulteriori versamenti.
Il Libretto, nelle intenzioni di Fava, avrebbe quindi una funzione complementare alla pensione pubblica, aiutando le nuove generazioni a costruire una maggiore sicurezza economica per il futuro.
Al momento restano da definire le regole di funzionamento e le risorse necessarie, ma il presidente dell’Inps ha già indicato quale dovrebbe essere l’impegno pubblico per dare consistenza alla misura: almeno 1.000 euro l’anno per ogni nuovo nato.
Una cifra che renderebbe il progetto ben più consistente di un piccolo versamento simbolico. E che riporta al centro una questione decisiva: quanto dovrebbe investire lo Stato, anno dopo anno, per contribuire davvero alle pensioni di domani?
Perché 1.000 euro l’anno sono la cifra giusta per il presidente dell’Inps
Perché il Libretto di risparmio possa contribuire con efficacia alle pensioni delle nuove generazioni, il versamento dello Stato deve avere una consistenza adeguata. È questo il ragionamento alla base della proposta di Gabriele Fava, che individua in almeno 1.000 euro l’anno la somma necessaria per dare allo strumento una reale funzione previdenziale.
“Per avere davvero la funzione di un salvadanaio previdenziale, il Libretto dovrebbe prevedere almeno mille euro l’anno da parte dello Stato per ogni nuovo nato”, ha spiegato il presidente dell’Inps.
In questo modo si accumulerebbero 18.000 euro in 18 anni, senza considerare gli eventuali rendimenti. Un esempio che non va confuso con una scadenza già individuata: la proposta di Fava fa riferimento all’inizio della vita lavorativa, non al raggiungimento della maggiore età.
A queste risorse potrebbero aggiungersi i versamenti volontari di genitori e nonni, aumentando il capitale a disposizione. Il contributo pubblico assicurerebbe comunque una base anche ai bambini le cui famiglie non possono permettersi ulteriori accantonamenti.
Resta però il nodo delle coperture economiche. Secondo le stime riportate nella proposta, considerando circa 355 mila nuovi nati l’anno, servirebbero 355 milioni di euro annui per ogni nuova generazione coinvolta. Ed è solo il costo iniziale: se lo Stato continuasse a finanziare i libretti già aperti e, contemporaneamente, iniziasse a versare per i bambini nati negli anni successivi, l’impegno complessivo crescerebbe progressivamente.
Per pensioni più alte servono anche stipendi migliori e lavoro stabile
Iniziare a risparmiare dalla nascita può dare una mano, ma il futuro previdenziale delle nuove generazioni dipenderà anche dal lavoro che riusciranno a trovare. Il Libretto potrebbe assicurare un capitale di partenza, mentre salari bassi e lunghi periodi di disoccupazione continuerebbero a pesare sui contributi accumulati durante la vita lavorativa.
È lo stesso Gabriele Fava a sottolineare che la proposta dovrebbe essere accompagnata da interventi sul lavoro e sulle imprese. Due, in particolare, le direzioni indicate: premiare le aziende che creano occupazione regolare e stabile e costruire percorsi capaci di riportare in Italia i giovani che oggi lavorano all’estero.
D’altronde, una carriera più continua e meglio retribuita permette di accumulare più contributi e, quando il reddito lo consente, di destinare risorse anche alla previdenza complementare. Al contrario, chi fatica a sostenere le spese quotidiane difficilmente potrà alimentare un fondo per sé o per i propri figli.
Cominciare dalla nascita, quindi, può essere un vantaggio, a patto che l’investimento sulle nuove generazioni prosegua anche quando quei bambini diventeranno lavoratori.


Commenti
0Nessun commento: scrivi tu il primo.