


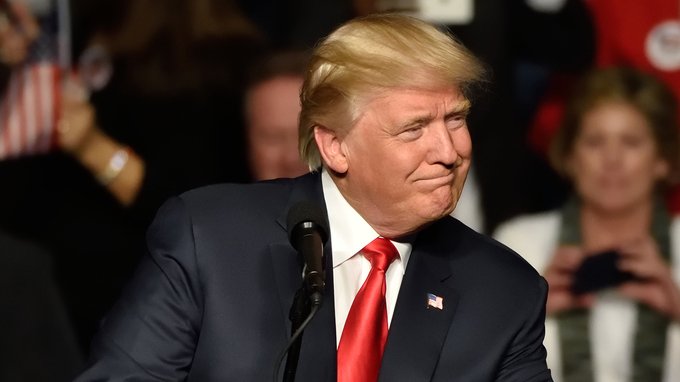
Dal palco della convention repubblicana di Dallas di ieri sera, il presidente Donald Trump ha promesso un «dividendo» di 5.000 dollari a ogni cittadino americano adulto nel caso in cui il partito conquistasse sia la Camera sia il Senato nelle elezioni di metà mandato del 3 novembre. La formulazione è stata esplicita nel legare l’erogazione all’esito del voto e nel motivarla con i risultati economici dell’amministrazione. Al pubblico, Trump ha chiesto di comportarsi come se fosse presente lui stesso sulla scheda elettorale.
L’annuncio arriva in un momento politicamente delicato, con i sondaggi che assegnano attualmente ai democratici il controllo della Camera dei rappresentanti, esito che complicherebbe l’agenda legislativa del presidente e rappresenterebbe un giudizio (negativo) sull’indirizzo del suo secondo mandato.
Ma quanto costerebbe la promessa di Trump? Ed è giuridicamente praticabile?
Quanto costa la promessa di Trump
Il calcolo dipende interamente da come si definisce la platea. La formula usata - «ogni cittadino adulto» - corrisponde a una grandezza che le statistiche americane misurano con precisione attraverso la popolazione di cittadini in età di voto.
Le stime del Census Bureau collocano quella platea intorno ai 240-245 milioni di persone. Moltiplicata per 5.000 dollari, produce un esborso nell’ordine di 1.200-1.225 miliardi di dollari. Anche adottando l’ipotesi più restrittiva, si resta sopra i mille miliardi.
Il trasferimento proposto supererebbe la spesa annua per interessi sul debito nazionale e anche il bilancio della difesa.
Tra ottobre e luglio il governo federale ha speso oltre 6.000 miliardi di dollari. Per l’intero anno fiscale, il Congressional Budget Office prevede un disavanzo pari a circa il 5,8% del prodotto interno lordo.
leggi anche
Il portafoglio di Trump potrebbe anticipare quello che faranno i mercati nei prossimi mesi
Perché il presidente non può mantenere la promessa (da solo)
Negli Stati Uniti il potere di autorizzare la spesa appartiene al Congresso. Un trasferimento diretto alle famiglie di questa dimensione richiede una legge di stanziamento, nessun presidente può disporlo per decreto. Subordinare l’erogazione alla conquista di Camera e Senato non supera però il problema di fondo, ovvero che per distribuire una somma di questa entità servirebbe comunque un’autorizzazione del Congresso.
La proposta solleva inoltre un problema di diritto elettorale che diverse testate americane hanno sollevato nelle ore successive all’annuncio. La legge federale statunitense qualifica come reato offrire o effettuare un pagamento allo scopo di indurre una persona a votare, a non votare o a votare a favore o contro un candidato. La sanzione prevede una multa, la reclusione fino a un anno, o entrambe; la violazione intenzionale può comportare fino a due anni di reclusione.
Se e come questa disciplina si applichi a un’erogazione universale condizionata all’esito complessivo di un’elezione, anziché al voto del singolo, è una questione sulla quale non risulta esserci un precedente diretto. CNBC riferisce di aver chiesto chiarimenti alla Casa Bianca sulle implicazioni giuridiche della proposta.
I precedenti
Un caso in parte assimilabile riguarda Elon Musk. A luglio una commissione bipartisan ha stabilito che l’imprenditore avrebbe con ogni probabilità violato la legge statale del Wisconsin distribuendo assegni da un milione di dollari agli elettori durante le elezioni per la Corte suprema statale del 2025. La commissione elettorale del Wisconsin ha trasmesso due esposti alla procura della contea di Brown, cui spetta ora decidere se procedere. Musk aveva speso milioni a sostegno del candidato repubblicano Brad Schimel, poi sconfitto.
Comunque, non è la prima volta che l’amministrazione Trump annuncia un assegno diretto ai cittadini. All’inizio del secondo mandato era stato prospettato un «DOGE dividend», sempre di 5.000 dollari, che avrebbe dovuto ridistribuire i risparmi ottenuti dai tagli del Department of Government Efficiency, all’epoca guidato da Musk. Il dipartimento è stato successivamente sciolto e l’assegno non è mai arrivato. Era poi seguita l’ipotesi di un «tariff rebate» da 2.000 dollari, finanziato con il gettito dei dazi. Anche quella proposta si è arenata mentre la Corte suprema metteva in discussione la base giuridica di una parte del regime tariffario, rendendo più incerta la fonte di finanziamento ipotizzata..
Perché la notizia riguarda anche i risparmiatori europei
Il debito pubblico statunitense ha toccato il 122,6% del prodotto interno lordo nel primo trimestre dell’anno e nelle ultime settimane i costi di finanziamento del Tesoro americano sono saliti in modo marcato, sotto la spinta di un’inflazione che fatica a rientrare, dei riacquisti di titoli e del livello del debito stesso.
Un trasferimento non finanziato da 1.200 miliardi agirebbe su questo quadro, innanzitutto attraverso l’offerta di titoli. Una spesa aggiuntiva di quella portata andrebbe finanziata con nuove emissioni, in un mercato che sta già assorbendo volumi record. Più offerta a parità di domanda significa rendimenti più alti, e i rendimenti dei titoli di Stato americani sono il riferimento su cui si prezza gran parte del debito mondiale, incluso quello europeo.
Ma si potrebbero riscontrare effetti anche sull’inflazione. Durante la pandemia le amministrazioni Trump e Biden distribuirono migliaia di miliardi di dollari alle famiglie per sostenere l’economia, e diversi economisti hanno successivamente indicato in quegli interventi una delle cause della fiammata dei prezzi che ne seguì. Un trasferimento diretto a un’economia già in tensione riproporrebbe la stessa dinamica, con la differenza non trascurabile che questa volta non ci sarebbe una recessione da contrastare.
Per l’investitore europeo la catena è quella che conosciamo bene:
rendimenti americani più alti tendono a rafforzare il dollaro, a riprezzare l’obbligazionario globale e a comprimere i multipli azionari.
Per chi ha un mutuo o guarda ai titoli di Stato dell’area euro, l’effetto può arrivare attenuato - ma arriva.




Commenti
0Nessun commento: scrivi tu il primo.