
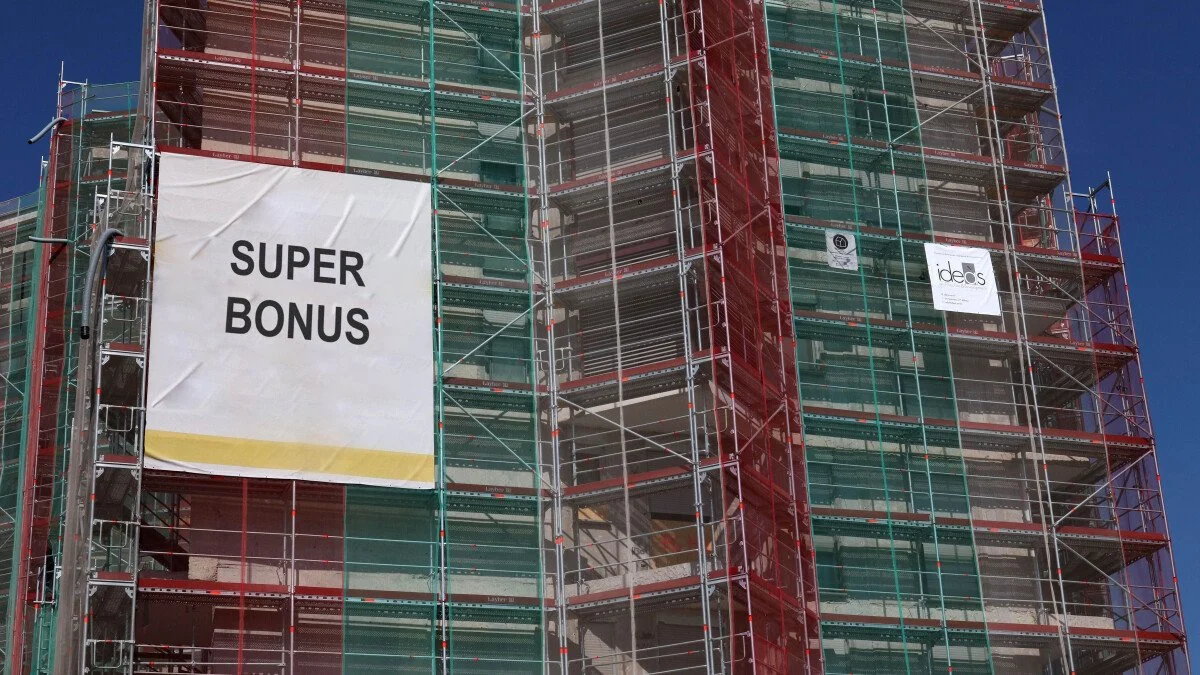

Chi nel 2023 ha fatto lavori con il Superbonus e ha ceduto il credito, o ha ottenuto lo sconto in fattura, non subisce effetti diretti. Il problema è di chi quel credito lo ha ancora in pancia: l’impresa che ha praticato lo sconto, la società o la banca che lo ha comprato. Nel 2027 potrebbe usarne solo un decimo della quota prevista. Lo stabilisce l’articolo 37, comma 1 del disegno di legge di Bilancio 2027 (A.C. 3174-bis), ora all’esame della Commissione Bilancio della Camera.
La misura è stretta nel perimetro ma pesante nei numeri. Secondo la relazione tecnica del governo sposta agli anni dal 2028 al 2036 circa 18,5 miliardi di euro di compensazioni. Nessun credito viene cancellato, cambia il calendario. Per chi aveva messo in conto quei soldi nel 2027, però, la differenza si sente.
Cosa prevede l’articolo 37
Il punto di partenza è il modo in cui si usano oggi i crediti da bonus edilizi. Il fornitore che ha fatto lo sconto, o il cessionario che ha acquistato il credito, lo spende in compensazione nel modello F24 seguendo le stesse quote annuali che avrebbe avuto la detrazione. La regola è nell’articolo 121, comma 3, del decreto Rilancio (DL 34/2020) e l’Agenzia delle Entrate la ripete nei provvedimenti attuativi, per esempio in quello del 7 agosto 2025 sulle opzioni per sconto e cessione. Per le spese Superbonus del 2023 le quote sono quattro, dal 2024 al 2027: quella del 2027 è l’ultima.
È su quest’ultima che il ddl interviene. Le quote utilizzabili nel 2027, dice il testo, «sono a loro volta ripartite in dieci rate annuali di pari importo». Le rate 2024, 2025 e 2026 non cambiano. La quarta, invece di essere spesa tutta nel 2027, si divide in dieci pezzi uguali dal 2027 al 2036. Resta fuori solo chi aveva già allungato i tempi con lo spalma-crediti facoltativo del decreto Aiuti-quater (articolo 9, comma 4, del DL 176/2022).
La ragione è di cassa. La relazione tecnica stima in 20.537 milioni le compensazioni attese nel 2027 su questi crediti; con la nuova regola ne resterebbero 2.053,7, e 18.483,3 milioni slitterebbero in rate uguali dal 2028 al 2036. Sul deficit non cambia nulla, perché il costo del Superbonus 2023 è già stato registrato nell’anno della spesa. Si muovono invece il fabbisogno, cioè la liquidità che serve al Tesoro, e il saldo netto da finanziare.
Chi ci rimette e chi no
Conviene leggere bene i confini: solo Superbonus (articolo 119 del decreto Rilancio), solo spese 2023, solo crediti nati da cessione o sconto in fattura, solo la quota del 2027. Il sismabonus e l’ecobonus ordinari e il bonus barriere architettoniche non sono toccati, e lo stesso vale per le spese degli altri anni.
Chi detrae in dichiarazione non perde nulla, perché la norma riguarda i crediti d’imposta e non le detrazioni. Restano fuori anche i privati e i condomìni che hanno ceduto il credito o avuto lo sconto: il loro vantaggio lo hanno già incassato, come prezzo ridotto o come liquidità.
Il conto arriva ai titolari dei crediti: le imprese edili e i fornitori che hanno praticato lo sconto, le società che hanno acquistato i crediti, le banche, gli intermediari finanziari e le assicurazioni.
Sulle banche, poi, la questione si complica. Dal 2025 l’articolo 4-bis del decreto 39/2024, convertito dalla legge 67/2024, le obbliga già a ripartire in sei rate annuali i crediti da Superbonus, sismabonus e barriere architettoniche, salvo quelli comprati pagando almeno il 75% della detrazione. Come le due regole si sommino, l’articolo 37 non lo dice.
Un esempio con i numeri
Un’impresa ha fatto lo sconto in fattura su lavori del 2023 e ha in mano un credito da 40.000 euro. Con le regole attuali lo usa in quattro quote da 10.000 euro, una all’anno fino al 2027. Con l’articolo 37 l’ultima quota diventa dieci rate da 1.000 euro: nel 2027 compensa 1.000 euro anziché 10.000, il resto arriva poco alla volta fino al 2036. Con un milione di euro di crediti, nel 2027 si compensano 25.000 euro invece di 250.000.
Sulla carta il totale non cambia. Ma un euro incassato fra dieci anni vale meno di uno incassato oggi, e chi nel frattempo deve finanziarsi paga interessi. Con un tasso del 3% annuo, preso qui solo come ipotesi di calcolo, le dieci rate da 1.000 euro, riportate al 2027 (l’anno della prima rata), valgono circa 8.786 euro. In pratica si lasciano sul tavolo circa il 12% della quota 2027, poco più di 1.200 euro su 10.000. Con un costo del denaro più alto la perdita cresce.
Resta poi un silenzio della norma. Di regola la quota annuale non usata entro il 31 dicembre si perde: non si può recuperare negli anni successivi, né cedere, né chiedere a rimborso. Se questo valga anche per le nuove rate, e se le nuove rate si possano cedere, il ddl non lo precisa.
Il precedente del 2022
Non è la prima volta che lo Stato allunga i tempi dei crediti edilizi. A fine 2022 il decreto Aiuti-quater aveva permesso di dividere in dieci rate i crediti residui; con le modifiche del decreto 11/2023 la possibilità è stata riferita ai crediti nati da comunicazioni inviate entro il 31 marzo 2023. Era una scelta volontaria, e una volta fatta non si tornava indietro: il provvedimento dell’Agenzia delle Entrate del 18 aprile 2023 la definisce irrevocabile. Stavolta nessuno sceglie: la dilazione vale per tutti i titolari di quei crediti.
Cosa fare adesso
Il primo controllo si fa sulla Piattaforma cessione crediti dell’Agenzia delle Entrate: quali crediti vengono da spese 2023 e se per qualcuno era già stato scelto lo spalma-crediti del 2022, che lo mette al riparo. Per un ripasso su come funzionano oggi sconto e cessione c’è la nostra guida al Superbonus 2026.
Vale la pena rileggere i contratti di cessione già firmati, a partire da quelli con pagamenti differiti o con clausole legate all’effettivo utilizzo del credito. E impostare la liquidità del 2027 senza contare su un correttivo che oggi non c’è.
Cosa può cambiare in Parlamento
Contro la norma si sono già schierati costruttori, professionisti tecnici e commercialisti. Angelo Contessa, presidente di ANCE Brindisi (l’associazione territoriale dei costruttori edili), ha detto ad Affaritaliani che «un’eventuale dilazione dovrebbe essere volontaria». In un comunicato congiunto, i Consigli nazionali degli ingegneri (CNI) e degli architetti (CNAPPC), la cassa di previdenza Inarcassa, la Fondazione Inarcassa e l’OICE, l’associazione delle società di ingegneria e architettura, chiedono di stralciare l’articolo. I giovani commercialisti dell’UNGDCEC (Unione nazionale giovani dottori commercialisti ed esperti contabili), citati dal Corriere della Sera, parlano di «prestito forzoso imposto dallo Stato ai titolari di crediti», e secondo Il Fatto Quotidiano anche l’ABI, l’associazione delle banche, ha sollevato dubbi: con le regole europee dell’EBA sul default, la misura potrebbe essere letta come una ristrutturazione del debito.
Il viceministro dell’Economia Maurizio Leo, riportato da Capitalist, si dice aperto al confronto, «compatibilmente con le risorse». Sui correttivi, per ora, circolano solo indiscrezioni. Il Corriere della Sera scrive che Forza Italia prepara un emendamento per far incassare per intero la quota 2027 almeno alle piccole imprese; Stylo24 parla di una soglia di crediti, ancora da definire tra 100.000 e 200.000 euro, sotto la quale la regola non si applicherebbe. Le tappe dell’esame sono nel nostro calendario della manovra 2027.
Il nodo è che ogni deroga si mangia una parte del risparmio di cassa che il Tesoro conta di ottenere nel 2027.
| DISCLAIMER Le informazioni contenute nel presente articolo hanno natura divulgativa e non costituiscono consulenza fiscale personalizzata. Per la propria situazione specifica si raccomanda di rivolgersi a un professionista abilitato (commercialista, consulente del lavoro) o agli uffici dell’Agenzia delle Entrate. Normative e interpretazioni possono cambiare: verificare sempre la data di questo articolo e l’eventuale aggiornamento della materia. |


Commenti
0Nessun commento: scrivi tu il primo.