


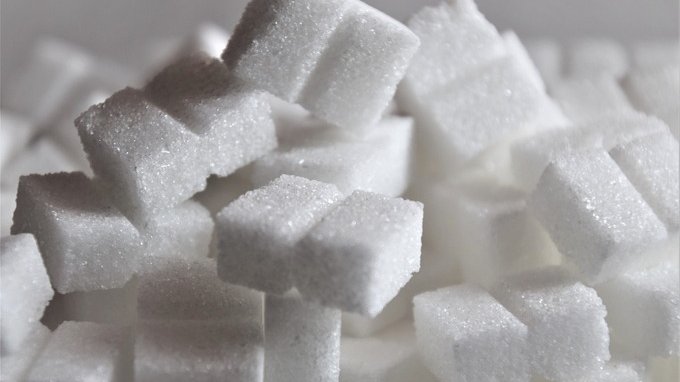
Lo zucchero è l’unica grande materia prima agricola il cui raccolto può essere trasformato in carburante, fattore che spiega i prezzi di oggi. Con il petrolio ai livelli imposti dalla crisi mediorientale, una parte crescente della canna brasiliana non arriva più nelle raffinerie di zucchero ma nei serbatoi delle automobili. Poi, a settembre, è arrivata anche la pioggia.
Il risultato è un rialzo che ha pochi paragoni quest’anno. Mercoledì 7 ottobre il future sullo zucchero grezzo di New York ha chiuso a 20,85 centesimi per libbra, il livello più alto da febbraio 2025, in guadagno di circa il 12% in una settimana e del 39% da inizio anno; oggi, 8 ottobre, tratta poco sotto, in area 20,75 centesimi. Appena cinque giorni prima, il 2 ottobre, il grezzo valeva 18,92 centesimi e gli operatori descrivevano le forniture come ancora «abbondanti».
Perché la quotazione dello zucchero è in salita?
La lettura immediata del rialzo è, anzitutto, meteorologica, con El Niño, piogge record in Brasile e raccolta bloccata.Ma il primo movimento rialzista era già avvenuto e non dipendeva dal clima.
I dati dell’associazione dei produttori brasiliani UNICA relativi al periodo tra il 1° aprile e il 1° luglio 2026 mostrano che nel Centro-Sud del Brasile la canna macinata è aumentata del 3,82%, a 214,47 milioni di tonnellate, mentre la produzione di zucchero è scesa del 12,38%, a 10,754 milioni di tonnellate.
La quota di zuccheri destinata effettivamente allo zucchero è crollata al 42,52% dal 51,04% della stagione precedente, oltre otto punti percentuali in meno, con il resto del Centro-Sud fuori San Paolo sceso dal 42,81% al 32,45%. Tradotto: con la ripartizione dell’anno prima, da quella canna sarebbero usciti oltre due milioni di tonnellate di zucchero in più.
La conferma arriva dall’ente pubblico brasiliano di statistica agricola Conab, che in agosto ha stimato per il 2026-27 un raccolto di canna di 705,2 milioni di tonnellate (+4,7%), il secondo più abbondante di sempre: sulla carta un’annata eccellente. Dalla stessa canna, però, Conab si attendeva una produzione di zucchero in calo del 2,9% a 42,89 milioni di tonnellate e una produzione di etanolo da canna in aumento del 9,7%, a quasi 30 miliardi di litri.
Il nesso con il petrolio è diretto. Il Brent tratta oggi intorno ai 101 dollari al barile, in rialzo di circa il 66% da inizio anno: a quei prezzi l’etanolo, che in Brasile compete alla pompa con la benzina, rende più dello zucchero esportato. Le centrali brasiliane sono impianti flessibili, progettati per spostare la canna da un prodotto all’altro secondo la convenienza relativa, e nel 2026 hanno fatto ciò per cui sono costruite.
Poi è arrivato El Niño
Su un mercato già privato di una parte dell’offerta per scelta industriale si è innestato lo shock climatico. Secondo i dati del ministero dell’agricoltura brasiliano, nella prima metà di settembre la produzione di zucchero del Centro-Sud è crollata del 41,6% a 2,12 milioni di tonnellate, con la canna macinata in calo del 34,2%: le piogge hanno fermato i mezzi nei campi e rallentato i porti. Gli analisti di Green Pool hanno segnalato precipitazioni record a settembre e pioggia attesa per tutto ottobre.
Il quadro cumulato della stagione, al 15 settembre, riassume la vicenda in tre numeri: canna macinata -1,5%, zucchero prodotto -14,4%, etanolo prodotto +8,7%. La materia prima c’è ancora, quasi tutta: è il prodotto finale a essere cambiato.
L’Europa verso il raccolto peggiore dal 1988
Il secondo fronte è continentale, e qui non c’è alcuna scelta industriale: c’è solo siccità. Il 26 agosto il gruppo francese Tereos, primo produttore europeo di zucchero, ha comunicato che le stime di produzione dell’Unione europea per il 2026/27 si collocano ai minimi dal 1988/89. I campioni raccolti il 17 agosto indicavano rese dei bieticoltori francesi oltre il 20% sotto la stagione precedente, con perdite del 50-60% in alcune aree.
«I raccolti saranno in calo a causa della siccità, delle ondate di calore ripetute e, di conseguenza, dello stato delle barbabietole», ha dichiarato David Sergent, direttore agricolo di Tereos, mentre il gruppo accorciava la campagna di lavorazione dei suoi otto stabilimenti francesi a 100 giorni in media, contro i 130 dell’anno precedente. Il direttore commerciale Pierre Henri Dietz ha aggiunto: «Oggi stiamo osservando i primi segnali di un aumento dei prezzi di vendita».
Il Centro comune di ricerca della Commissione europea, nel bollettino MARS di agosto, ha tagliato la stima di resa della barbabietola europea a 72,2 tonnellate per ettaro, il 5% sotto la media quinquennale.
Il 2026 in cui l’agricoltura ha battuto i metalli preziosi
Messo in fila con il resto del paniere, il rialzo dello zucchero racconta una rotazione che non era nelle attese di gennaio. Secondo le rilevazioni di Trading Economics aggiornate a oggi, da inizio anno il Brent guadagna il 66,3%, lo zucchero il 38,9% e il grano il 35,1%, mentre l’oro perde il 4,9%, l’argento il 16,2% e il platino il 21%.
In una fase di inflazione alta l’investitore si aspetta protezione dai metalli preziosi, mentre nel 2026 la copertura ha funzionato in ciò che si mangia e in ciò che si brucia. La ragione plausibile è che questa sia un’inflazione da offerta, non da domanda: dove il vincolo è una nave che non passa o una pioggia che non si ferma, il prezzo sale a prescindere dalle aspettative sui tassi, che invece penalizzano l’oro aumentandone il costo-opportunità.
Cosa significa per l’investitore e il consumatore italiano
Chi volesse esprimere una posizione su questi mercati lo fa con strumenti indicizzati ai future sulle singole materie prime, come gli ETC, con volatilità molto superiore a quella azionaria e con un rendimento di un indice su future che non coincide con la variazione del prezzo a pronti.
Il secondo canale è meno visibile e riguarda tutti. Il 2 ottobre la FAO ha diffuso l’indice dei prezzi alimentari di settembre: 136 punti, +1,5% sul mese e +5,8% su un anno, con la componente zucchero in rialzo del 6,1% e quella dei cereali del 5,1% sul mese e del 17,2% su un anno.
Il capo economista dell’organizzazione, Maximo Torero, ha commentato: «Stiamo assistendo a un rialzo persistente e sempre più generalizzato dei prezzi mondiali delle materie prime», avvertendo che «se queste pressioni si manterranno, si trasferiranno presto ai prezzi al consumo degli alimenti».
In Italia, per ora, quel trasferimento non si vede. Nelle stime preliminari diffuse dall’Istat il 30 settembre l’inflazione di settembre sale al 4,2% annuo, ma la spinta arriva quasi interamente dai beni energetici (+22,3%); il carrello della spesa si ferma al +1,7% e gli alimentari lavorati (zucchero, dolciumi, prodotti da forno e bevande) restano in territorio negativo, a -0,3% su base annua.
È proprio questo scarto il punto da tenere d’occhio. I produttori alimentari acquistano a termine e coprono le posizioni con mesi di anticipo: un rialzo del grezzo di ottobre non arriva sullo scaffale a novembre, arriva quando i contratti di fornitura vengono rinnovati. Money.it aveva segnalato a metà settembre che la calma dei prezzi al dettaglio italiani poggiava su una base di materie prime già in movimento; tre settimane dopo, la base si è mossa ancora.
Per chi segue il quadro dell’inflazione italiana, insomma, lo zucchero è uno dei pochi indicatori anticipatori su dove si muoverà la componente alimentare lavorata. La prossima rilevazione Istat, attesa il 16 ottobre, dirà se il divario tra le due serie ha cominciato a chiudersi.



Commenti
0Nessun commento: scrivi tu il primo.