L’adozione delle tecnologie accelera e alcuni indicatori hanno superato la media europea, ma quanto di questa trasformazione sta davvero cambiando la capacità delle imprese italiane di crescere?

Per anni il ritardo digitale è stato uno dei grandi punti deboli dell’economia italiana. Oggi, però, quella fotografia non racconta più tutta la storia.
Nel 2026, secondo l’indice DESI, oltre il 79% delle PMI italiane hanno raggiunto almeno un livello base di intensità digitale, contro il 71,4% della media europea.
Il cloud è ormai utilizzato da più di due imprese su tre, il 43% ricorre all’analisi dei dati e l’intelligenza artificiale ha raddoppiato la propria diffusione in appena un anno, raggiungendo il 16,4% delle imprese.
Anche il mercato digitale continua a correre: per quest’anno è attesa una crescita del 3,6%, a fronte di un PIL previsto in aumento dello 0,5%.
I numeri sembrano raccontare una svolta. Ma basta guardarli un po’ più da vicino per accorgersi che la storia è più complessa. Perché se quasi otto PMI su dieci hanno raggiunto un livello base di maturità digitale, solo il 7,3% si colloca nella fascia più avanzata.
La domanda, allora, cambia: quanto della tecnologia entrata nelle imprese italiane sta davvero trasformando il modo di lavorare, produrre e crescere?
È qui che il tema della digitalizzazione smette di essere soltanto una questione tecnologica e diventa una questione economica.
Il nuovo digital divide, non passa più dalla connessione
Per molto tempo il tema dell’innovazione digitale in Italia è stato soprattutto un problema di infrastrutture. La distanza dall’Europa si misurava in chilometri di fibra, velocità delle connessioni e copertura della rete.
Oggi quel divario si è progressivamente ridotto. La copertura 5G raggiunge il 99,8% della popolazione e la fibra arriva a oltre tre famiglie su quattro. Gli investimenti pubblici e il PNRR hanno contribuito ad accelerare ulteriormente il processo.
Ma avere la tecnologia non significa necessariamente saperla trasformare in valore.
Un software, un servizio cloud o uno strumento di intelligenza artificiale producono un impatto reale quando entrano nei processi aziendali, cambiano il modo di lavorare e vengono accompagnati dalle competenze necessarie per utilizzarli.
Ed è proprio il divario tra adozione e maturità a raccontare il nuovo problema dell’Italia digitale: la tecnologia si sta diffondendo rapidamente, ma la capacità di integrarla in modo strutturale procede a una velocità diversa.
Il prossimo digital divide, quindi, potrebbe non essere quello tra chi dispone della tecnologia e chi non ce l’ha. Potrebbe essere quello tra chi la utilizza e chi riesce a trasformarla in produttività, efficienza e crescita.
Dietro ogni tecnologia c’è un’industria che lavora
Per capire quanto sia profonda questa trasformazione bisogna però guardare anche dall’altra parte dello schermo.
Dietro ogni piattaforma cloud, sistema di cybersecurity, applicazione di intelligenza artificiale o processo automatizzato c’è una filiera di imprese che sviluppa software, gestisce dati, integra tecnologie e fornisce competenze.
È il comparto ICT, spesso meno visibile nel racconto della digitalizzazione, ma ormai diventato una componente strutturale dell’economia italiana.
Secondo l’Osservatorio Creditsafe, che ha analizzato le imprese dei settori software, consulenza informatica ed elaborazione dati identificati dai codici ATECO 58.2, 62 e 63.1, in Italia operano 103.856 imprese ICT, con oltre 525 mila addetti complessivi.
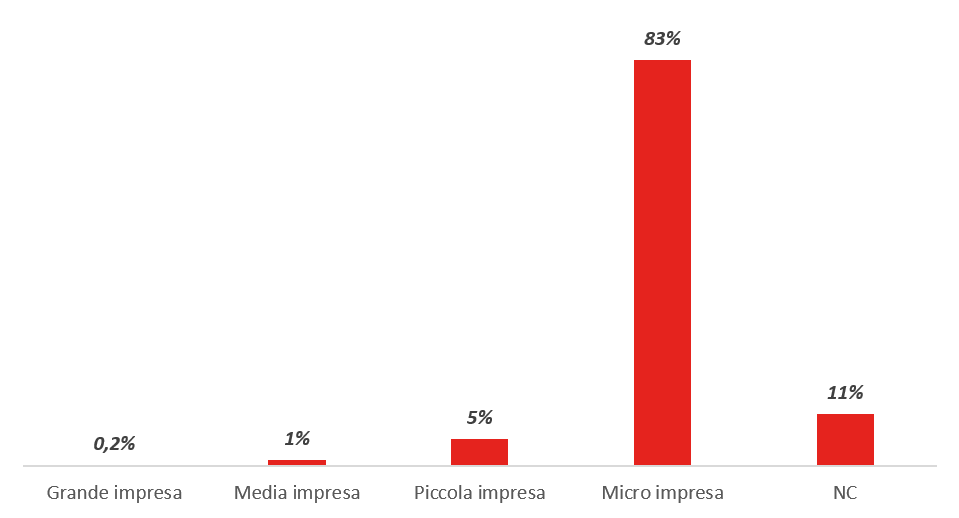
La dimensione raggiunta dal comparto è significativa. Ma anche qui emerge un tratto caratteristico del sistema produttivo italiano: la frammentazione. L’83% delle imprese ICT è costituito da microimprese.
Le grandi aziende rappresentano appena lo 0,2% del totale, mentre le medie superano di poco l’1%.
È una struttura che da una parte favorisce specializzazione e flessibilità, dall’altra può rendere più difficile sostenere investimenti consistenti in ricerca e sviluppo, attrarre capitale umano altamente qualificato e costruire operatori capaci di competere su scala internazionale.
Ed è un aspetto tutt’altro che secondario in una fase in cui la domanda di tecnologia sta diventando sempre più sofisticata.
La geografia della tecnologia racconta un’Italia a velocità diverse
La trasformazione digitale, inoltre, non procede allo stesso ritmo lungo tutta la penisola.
Secondo l’Osservatorio Creditsafe, il 32% delle imprese ICT si concentra nel Nord-Ovest, il 22% nel Centro e il 19% nel Nord-Est. Sud e Isole rappresentano rispettivamente il 18% e l’8%. La geografia diventa ancora più evidente guardando alle singole regioni.
La Lombardia concentra il 23% delle imprese ICT italiane, seguita dal Lazio con il 13%. Campania e Veneto rappresentano entrambe l’8%, mentre il Piemonte si attesta al 7%. Più che una semplice classifica territoriale, questi numeri fotografano ecosistemi economici differenti.
Dove imprese tecnologiche, università, competenze specialistiche e investimenti riescono a incontrarsi, diventa più semplice creare nuove attività, sviluppare innovazione e trattenere capitale umano.
Un settore giovane, ma che sta imparando a consolidarsi
C’è poi un altro elemento che aiuta a leggere la trasformazione in corso: l’età delle imprese.
Oltre la metà delle aziende ICT è nata negli ultimi dieci anni e più di un terzo ha meno di cinque anni. Allo stesso tempo, sono oltre 46 mila le imprese con più di dieci anni di attività.
È una fotografia interessante perché mostra un settore che sta crescendo su due fronti contemporaneamente: continua ad attirare nuova imprenditorialità, ma dispone anche di una base sempre più ampia di aziende che hanno superato le prime fasi del proprio ciclo di vita.
La maturità del digitale italiano, quindi, non dipende soltanto da quante tecnologie vengono acquistate dalle imprese. Dipende anche dalla solidità dell’industria che quelle tecnologie le sviluppa, le integra e le porta sul mercato.
E proprio dai bilanci arriva uno dei segnali più interessanti dell’analisi.
La prova dei bilanci: dopo la corsa arriva il consolidamento
L’Osservatorio Creditsafe fotografa un comparto ICT che, nel complesso, genera oltre 104 miliardi di euro di ricavi.
Ma la crescita non è più quella degli anni dell’accelerazione digitale.
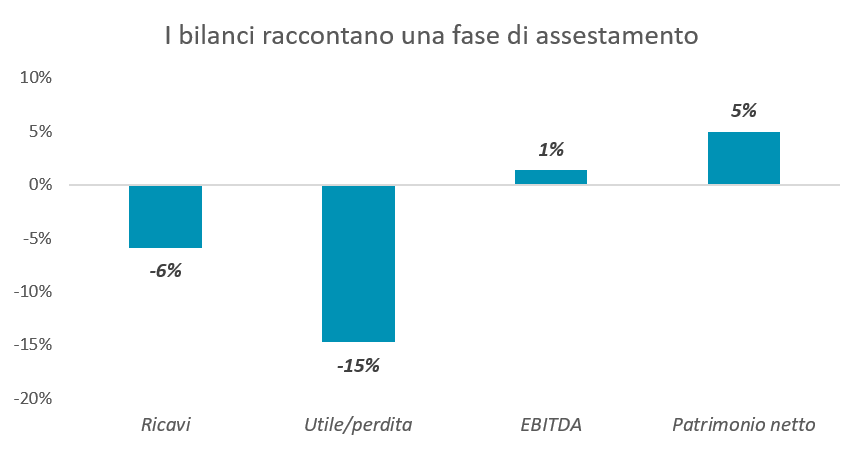
Dall’ultima analisi dei bilanci emerge una riduzione del 6% dei ricavi e una diminuzione del 15% dell’utile netto rispetto all’anno precedente.
Numeri che, presi isolatamente, potrebbero suggerire un rallentamento significativo, ma la lettura congiunta degli indicatori restituisce un quadro diverso.
L’EBITDA è rimasto sostanzialmente stabile, con una crescita dell’1%, mentre il patrimonio netto è aumentato del 5%. Il settore sembra quindi attraversare più una fase di assestamento che di vera debolezza.
Dopo l’espansione alimentata dalla pandemia, dall’accelerazione della domanda digitale e dagli investimenti del PNRR, il mercato sembra entrare in una fase diversa: meno caratterizzata dalla corsa all’adozione e più dalla selezione degli investimenti, dalla sostenibilità della crescita e dalla capacità di trasformare la domanda in risultati economici.
Anche la struttura finanziaria sembra muoversi nella stessa direzione. L’analisi Creditsafe evidenzia una riduzione dell’indebitamento bancario a medio-lungo termine accompagnata da un aumento delle esposizioni a breve.
Non è necessariamente il segnale di un arretramento. È piuttosto il segnale di un settore che sta cambiando passo.
Il limite che non si risolve con un nuovo software
A questo punto emerge il fil rouge del lento e graduale processo di digitalizzazione delle imprese italiane: le competenze.
Gli specialisti ICT rappresentano il 3,8% degli occupati italiani, contro il 5% della media europea.
E mentre la domanda di tecnologia continua a crescere, la disponibilità di competenze non sembra aumentare alla stessa velocità. Il problema, però, non riguarda soltanto la difficoltà di trovare professionisti IT.
Perché digitalizzare davvero un’impresa significa mettere in relazione tecnologia, processi e obiettivi di business.
Servono competenze tecniche, certo, ma anche capacità organizzative e manageriali per capire dove una tecnologia può produrre un vantaggio concreto, come integrarla nella struttura aziendale e come misurarne il risultato.
L’Italia arriva al 2026 con una base digitale più solida: infrastrutture e adozione delle tecnologie sono cresciute e il comparto ICT ha raggiunto dimensioni rilevanti.
L’Osservatorio Creditsafe fotografa oltre 103 mila imprese ICT, più di mezzo milione di addetti e oltre 104 miliardi di euro di ricavi.
Ma il vero divario non riguarda più soltanto l’accesso alla tecnologia: riguarda la capacità di integrarla, valorizzare le competenze e trasformare gli investimenti in produttività.
La domanda adesso è un’altra: l’Italia sarà capace di trasformare il percorso di digitalizzazione in crescita?
L’articolo è stato sviluppato in collaborazione con Creditsafe Italia