


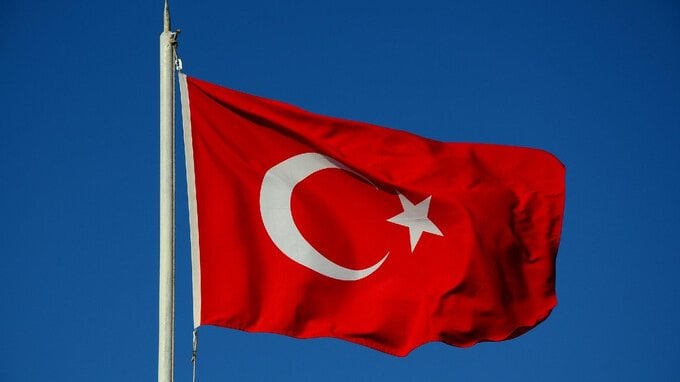
La ricerca di un ricco rendimento sul comparto obbligazionario oggi spesso passa per la selezione di bond in valuta estera e/o dal rating emittente non al top. Il BTP decennale, per esempio, nell’autunno del 2023 garantiva un buon 45% di ritorno lordo complessivo, mentre oggi si arriva in area 35% in base al prezzo di acquisto.
Tuttavia, al di fuori del perimetro MEF non mancano payout generosissimi, tipo il bond che adesso analizzeremo. Anticipiamo solo che ha un rendimento effettivo a scadenza del 6,93% questo titolo di Stato con cedola 8%.
leggi anche
Nuova tranche del BTP Short Term cedola 2,10% per investire su titoli di Stato scadenza 2027

Questi titoli di Stato sono meno rischiosi delle azioni di Borsa?
Sul mercato obbligazionario nazionale, e dell’Eurozona in generale, gli yield si stanno inaridendo dopo un periodo di grazia nel recente passato. Un trend frutto di più dinamiche interconnesse e interdipendenti tra loro. Ossia i tagli dei tassi della BCE, il rientro del’inflazione a livelli più consoni, la contrazione degli spread tra BTP e Bund e dei bond sovrani area euro in generale.
Gli acquisti, tuttavia, sono più concentrati sul tratto medio-corto della yield curve mentre scemano man mano che aumenta la vita residua del debito. Perché? Troppi debiti sovrani in giro, e molti altri (troppi, per il mercato) se ne faranno da qui agli anni a venire.
Rispetto ai corporate bond, dove a garantire il debito è la società emittente con il suo patrimonio, sui sovereign si è soliti dire che la garanzia è teoricamente illimitata. Ma gli Stati possono fallire e/o di quanto gli Stati sono sempre, comunque e a prescindere più solidi di un’azienda privata?
La risposta dovrebbe essere positiva, ma la storia insegna che a volte le cose non stanno proprio così. Pensiamo alle ristrutturazioni dei debiti in Argentina e Grecia per citare i casi più eclatanti. Oppure agli alti, attuali rendimenti chiesti dal mercato sui bond lunghi e/o di emittenti non proprio rassicuranti.
leggi anche
Ecco il tasso di interesse per chi accredita una pensione INPS sul libretto postale Smart

L’obbligazione in dollari con scadenza nel 2034
A tal riguardo consideriamo il Turchia 8% con codice ISIN US900123AT75 e data scadenza il 14 febbraio 2034, tra 8 anni e 7 mesi scarsi. Il bond gode di una ricca cedola annua del 7,00% al netto della ritenuta fiscale, il 3,50% semestrale. Sembra quasi di assistere a una vecchia emissione di lungo termine del Tesoro MEF del secolo scorso. Il taglio minimo di sottoscrizione è di 2mila USD, che al cambio attuale €/$ di 1,1767 vuol dire 1.700 € per assicurarsi 1 titolo in portafoglio.
Sull’EuroTLX al momento prezza 107,52, sopra la pari, per un ritorno effettivo a scadenza del 6,93% lordo (dati: Borsa Italiana). Sempre in tema di corsi, vediamo quali sono stati i valori min/max annui e storici, e quando si sono avuti. Riguardo al solo 2025, essi sono stati rispettivamente a 100,30 (inizio aprile) e a 110,13 (ai primi di marzo). Quelli storici, invece, a 81 (luglio 2022) il low e a 121,76 (febbraio 2021) l’high. Da dicembre ’23 ad oggi, infine, i prezzi sono sostanzialmente ingabbiati nel range 100-112 USD.

Rendimento effettivo a scadenza del 6,93% per questo titolo di Stato con cedola 8%
La duration modificata del titolo è relativamente modesta e pari al 5,84. Ora, il Turchia 8% 14fb34 può dirsi il classico investimento “tranquillo”, un termine per sua natura alquanto indefinito? La risposta la da il mercato, che quasi sempre ha ragione, e lo comunica attraverso lo yield preteso dal debitore per prestare i capitali di cui dispone. Maggiore è il rendimento atteso a scadenza, più malmesso è l’emittente e/o il prodotto in questione, e viceversa.
Il bond in $ USA della Republic Of Turkey presenta sostanzialmente tre ordini di rischi, vale a dire sovrano, economico e valutario. I primi due sono strettamente correlati, dato che quello economico influenza tanto quello sovrano. Al pari di tutti i debiti, la garanzia prima di un debito verso i creditori sta nella capacità di generare reddito, in questo caso PIL, ricchezza nazionale.
Quest’ultima dipende anche da quanta forza ha il Paese di esportare più beni e servizi di quanto non ne importi, in modo da avere consistenti riserve valutarie. Al loro crescere aumenta la certezza del rimborso a scadenza del debito in valuta estera. Per il Governo di Ankara purtroppo i doppi saldi, commerciale e valutario, sono cronicamente negativi.
Del resto il rating emittente è “non investment grade”, per cui si tratta di un titolo ad alto rischio da tenere seriamente in considerazione.
Poi c’è il discorso legato al cambio, con il $ che da qui a scadenza o alla data di smobilizzo potrebbe tornare ad apprezzarsi o a cedere altro terreno contro l’euro. Nel primo caso ne deriverebbe un ulteriore gain da cambio per l’investitore nazionale, nel secondo una perdita da compensare, in tutto o in parte a seconda dei casi, con gli incassi cedolari.
Infine occhio al rischio di mercato (movimenti dei prezzi) per chi non è sicuro di tenere il titolo fino alla fine e/o vuole rivenderlo anzitempo.






Commenti
0Nessun commento: scrivi tu il primo.