


Le Pen promette un deficit al 3,7% nel 2027 e chiede alla BCE di abbassare il costo del debito. Cosa significa per lo spread OAT-BTP e per l’Italia una vittoria del RN.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
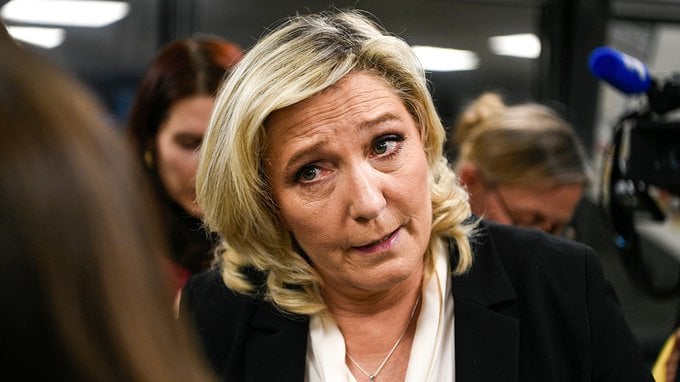
Marine Le Pen ha presentato oggi a Parigi il piano di finanza pubblica con cui il Rassemblement National (RN) si candida a governare la Francia. Gli obiettivi sono un deficit al 3,7% del Pil nel 2027, contro il 5% scritto dal governo di Sébastien Lecornu nella legge di bilancio, e al 2,2% nel 2032. È una correzione più severa di quella che ha già portato in piazza gli studenti francesi e la leader dell’estrema destra la presenta come un messaggio rivolto ai mercati. Con questo sforzo, ha detto, «il deterioramento dei conti pubblici è finito» e la Francia può tornare a essere considerata un debitore affidabile.
Gran parte dei risparmi arriverebbe da tagli alla spesa, da minori trasferimenti al bilancio dell’Unione europea e da minori esborsi legati all’immigrazione. Le Pen ha poi chiesto esplicitamente alla Banca Centrale Europea di intervenire per ridurre il costo del debito dei Paesi dell’area euro. L’obiettivo dichiarato è liberare decine di miliardi da destinare a difesa e recupero tecnologico, oltre a prestiti agevolati per i progetti climatici.
Il piano era atteso dai mercati proprio per capire quale direzione prenderebbero i conti francesi in caso di cambio di maggioranza. Il primo turno delle presidenziali è fissato per il 18 aprile 2027 e il ballottaggio per il 2 maggio e Le Pen parte favorita nei sondaggi per il primo turno. La sua candidatura è tornata possibile il 7 luglio, quando la Corte d’appello di Parigi ha confermato la condanna per l’appropriazione indebita di fondi del Parlamento europeo ma ha ridotto l’ineleggibilità a 45 mesi, di cui 30 con la condizionale, considerando già scontati i 15 mesi trascorsi dal 31 marzo 2025. In caso di vittoria, Le Pen ha indicato Jordan Bardella come primo ministro. Resta pendente il ricorso in Cassazione, la cui sentenza non è attesa prima della fine di gennaio 2027.
Da Le Pen più rigore di Lecornu, ma con voci difficili da incassare
Il confronto con il governo in carica dice molto dell’ambizione del piano. Lecornu ha presentato la scorsa settimana 43 miliardi di nuove misure per portare il deficit dal 5,4% di quest’anno al 5% nel 2027. Sommate ai risparmi annunciati in precedenza, le misure portano i tagli complessivi alla spesa a 54 miliardi e alcune, come la stretta sulla detrazione per i pensionati e la fine dell’iscrizione scolastica gratuita per gli studenti non borsisti, hanno alimentato una protesta che nelle ultime settimane è degenerata in scontri in tutto il Paese. Le Pen promette di fare in un solo anno 1,3 punti di Pil in più.
Il punto debole del piano sta nella composizione delle voci di risparmio indicate, di cui due su tre non dipendono soltanto da Parigi. Il contributo francese al bilancio europeo discende da decisioni prese all’unanimità dai 27 e ridurlo in modo unilaterale significherebbe aprire un conflitto con Bruxelles. I risparmi sull’immigrazione, invece, dipendono da politiche ancora da definire e da vincoli giuridici che un governo non può aggirare per decreto. E poi, anche nella versione più rigorosa, il deficit francese resterebbe nel 2027 sopra la soglia del 3%, con il Paese ancora dentro la procedura per disavanzo eccessivo aperta nel 2024.
La richiesta di Le Pen alla BCE e il nodo dello scudo anti-spread
La parte del piano che pesa di più per l’Italia è l’appello a Francoforte. La BCE ha un mandato di stabilità dei prezzi e i Trattati le vietano di finanziare direttamente gli Stati. Lo strumento pensato per contenere gli spread, il Transmission Protection Instrument (TPI) varato nel luglio 2022, può intervenire contro allargamenti disordinati dei rendimenti non giustificati dai fondamentali, ma il suo utilizzo è subordinato a criteri precisi, tra cui il rispetto delle regole fiscali europee e la sostenibilità del debito.
Un governo che riducesse da solo i trasferimenti all’Unione e chiedesse alla banca centrale di finanziare la spesa per la difesa difficilmente rientrerebbe in quei criteri. Una richiesta pensata per abbassare il costo del debito rischia di far sorgere nei mercati il dubbio che, per la Francia, la rete di sicurezza della BCE non sia disponibile. A complicare il quadro c’è il calendario di Francoforte, considerando che il mandato di Christine Lagarde scade a ottobre 2027 e a luglio la presidente della BCE non ha escluso di lasciare in anticipo. La scelta del suo successore potrebbe dunque intrecciarsi con il voto francese.
Perché oggi l’Italia paga meno della Francia?
I movimenti di oggi hanno confermato il recupero dei titoli di Stato europei dopo le tensioni della scorsa settimana. Il Bund decennale è sceso al 3,45%, l’OAT francese ha ceduto 15 punti base al 4,7% e il BTP decennale 14 punti al 4,48%. Lo spread OAT-Bund si è ridotto a circa 125 punti base, dai 137 della chiusura di lunedì e dai circa 150 della scorsa settimana, mentre lo spread BTP-Bund è sceso a circa 103 punti da 113. Tradotto: sulla scadenza decennale la Francia paga oggi circa 22 punti base più dell’Italia, un’inversione che fino a pochi anni fa sarebbe sembrata impensabile.
Secondo Scope Ratings, in assenza di un consolidamento più incisivo, il rapporto debito/Pil francese salirà dal 116% del 2025 a circa il 129% entro il 2031 e la spesa netta per interessi passerà da circa il 2% del Pil al 3,6%. L’Italia ha un debito molto più alto, ma un disavanzo in discesa. Il Documento programmatico di finanza pubblica approvato il 2 ottobre stima il deficit 2026 al 2,9% e il debito al 138,1% del Pil, in risalita al 138,6% nel 2027. Per il 2027 e il 2028 il disavanzo resta sopra il 3%, ma rientra sotto la soglia al netto dello scostamento dello 0,6% del Pil per energia e sicurezza.
Il vantaggio relativo, però, non mette l’Italia al riparo dal contagio, basta guardare a quanto accaduto la settimana scorsa, quando lo spread OAT-Bund è salito a 145 punti e quello italiano lo ha seguito fino a 122. I due differenziali si muovono insieme e la tenuta del BTP dipende anche da ciò che accade a Parigi.
Gli scenari per l’Italia in caso di vittoria del RN
Il primo scenario è quello in cui il Rassemblement National vince e rispetta il piano. Un deficit francese al 3,7% comprimerebbe lo spread OAT-Bund e ridurrebbe la pressione su tutta la periferia dell’area euro, il differenziale tra OAT e BTP tenderebbe probabilmente a richiudersi, e l’Italia perderebbe il vantaggio relativo conquistato negli ultimi mesi. In termini assoluti, però, il costo del debito italiano scenderebbe ed è questo che conta per una finanza pubblica che deve rinnovare ogni anno centinaia di miliardi di titoli.
Nel caso in cui Marine Le Pen entrasse in rotta di collisione con Bruxelles sui trasferimenti europei e con Francoforte sul ruolo della BCE, una crisi del debito sovrano con epicentro a Parigi colpirebbe per prima la periferia e l’Italia resta il Paese più esposto con un debito intorno al 138% del Pil, una quota detenuta da investitori non residenti salita al 35,9% (fonte: Banca d’Italia) e una procedura per disavanzo eccessivo ancora aperta. Il canale di trasmissione è lo stesso già osservato nei giorni scorsi, ma con un’aggravante, perché se la BCE si trovasse a negare lo scudo alla seconda economia dell’area euro, il segnale riguarderebbe tutti i Paesi con debito alto.
Se richiesta alla BCE dovesse essere accolta, scenario ad oggi meno probabile nella forma chiesta da Le Pen, perché si scontra con i vincoli dei Trattati e con l’opposizione dei Paesi del Nord, un abbassamento generalizzato del costo del debito o la nascita di strumenti comuni europei per finanziare la difesa avvantaggerebbe soprattutto i Paesi con il debito più alto, Italia in testa.




Commenti
0Nessun commento: scrivi tu il primo.