


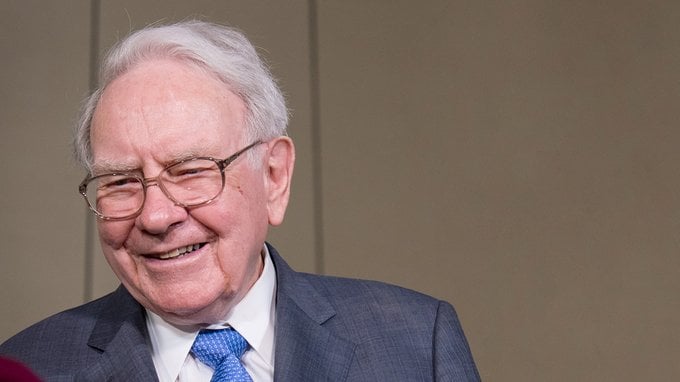
Il 14 luglio 2026 Warren Buffett ha convertito 8.000 azioni Berkshire Hathaway di classe A in 12 milioni di azioni di classe B e le ha donate a quattro fondazioni di famiglia: 9 milioni alla Susan Thompson Buffett Foundation, intitolata alla prima moglie, e un milione ciascuna a quelle guidate dai tre figli, la Sherwood Foundation di Susie, la Howard G. Buffett Foundation e la NoVo Foundation di Peter. Ai prezzi di quei giorni, intorno ai 490 dollari per azione B, si tratta di circa 5,9 miliardi di dollari.
Nello stesso comunicato Buffett ha riferito di puntare a cedere tutte le sue azioni Berkshire entro il 31 dicembre 2034. Gli restano 188.290 azioni di classe A e 1.162 di classe B, che a luglio valevano circa 138 miliardi di dollari.
È la gestione patrimoniale più grande e più pubblica del mondo e quasi nulla di ciò che fa Buffett è replicabile da una famiglia italiana per come è scritto, poiché negli Stati Uniti il testatore può lasciare tutto in beneficenza, in Italia no. Il metodo, però, si può copiare, soprattutto l’idea che il passaggio di un patrimonio si organizza in vita, per tappe, con regole chiare e con chi erediterà seduto al tavolo.
leggi anche
Investire 200 euro al mese per 30 anni. Quanto si può ottenere con conto deposito, ETF e fondo pensione
Eredità, i dettagli del piano di Warren Buffett
La prima scelta è donare in vita, poco alla volta. Dal 2006 Buffett dona ogni anno una parte delle sue azioni, convertendo le A, che valgono centinaia di migliaia di dollari l’una, in B, più frazionabili. A novembre 2025 aveva già convertito e donato 1.800 azioni A, pari a circa 2,7 milioni di azioni B. La donazione di luglio è la più consistente degli ultimi anni.
C’è poi l’affidare il dopo ai figli, con un vincolo di unanimità. Nella lettera agli azionisti del novembre 2024 Buffett ha spiegato che alla sua morte il 99,5% del patrimonio andrà a un trust di beneficenza amministrato da Susie, Howard e Peter, che dovranno decidere all’unanimità come distribuirlo, con circa dieci anni di tempo. Ha anche indicato tre trustee di riserva, più giovani dei figli e da loro conosciuti, nel caso uno di loro non possa svolgere l’incarico. «Non ho mai voluto creare una dinastia», ha scritto.
L’importante è dare una scadenza. Il comunicato di luglio sposta l’orizzonte e tutto dovrà essere distribuito entro il 2034, che Buffett sia ancora in vita o no. Le erogazioni annuali delle tre fondazioni dei figli dovranno crescere ogni anno, quella intitolata alla moglie a un ritmo un po’ più sostenuto.
Il quarto passaggio è forse il più replicabile: far leggere il testamento ai figli prima di firmarlo. «Quando i vostri figli sono maturi, fategli leggere il vostro testamento prima di firmarlo», ha scritto nella lettera del 2024. L’obiettivo è che ciascuno capisca le ragioni delle scelte e possa sollevare dubbi finché il genitore è in grado di rispondere.
Il primo limite italiano è la quota di legittima
In Italia una parte del patrimonio è riservata per legge a coniuge e figli, i cosiddetti legittimari, e non può essere lasciata ad altri, né con il testamento né con le donazioni fatte in vita. Solo il resto, la quota disponibile, può andare liberamente a chi si vuole.
| Chi sopravvive | Quota riservata | Quota disponibile |
|---|---|---|
| Coniuge e un figlio | 1/3 al coniuge, 1/3 al figlio | 1/3 |
| Coniuge e due o più figli | 1/4 al coniuge, 1/2 ai figli | 1/4 |
| Solo un figlio | 1/2 | 1/2 |
| Solo due o più figli | 2/3 | 1/3 |
| Solo il coniuge | 1/2 | 1/2 |
Fonte: articoli 537, 540 e 542 del codice civile.
Un piano alla Buffett, con il 99% destinato alla beneficenza, in Italia sarebbe quindi impugnabile dai figli. Le donazioni che ledono la legittima possono essere contestate con l’azione di riduzione. C’è però una novità rilevante: con la legge n. 182 del 2 dicembre 2025 non è più possibile chiedere la restituzione del bene a chi lo ha acquistato dal donatario. Il legittimario leso ottiene un risarcimento in denaro a carico di chi ha ricevuto la donazione.
Donare in vita: la franchigia che ora vale due volte
Le aliquote e le franchigie dell’imposta su successioni e donazioni sono le stesse. Per coniuge e figli l’imposta è del 4% sulla parte che supera un milione di euro per ciascun beneficiario. Per fratelli e sorelle è del 6% oltre 100.000 euro, per gli altri parenti fino al quarto grado del 6% senza franchigia, per tutti gli altri, compresi i conviventi, dell’8%. Per un beneficiario con disabilità grave la franchigia sale a 1,5 milioni.
Quello che è cambiato con la riforma del decreto legislativo n. 139 del 2024, in vigore per le successioni aperte dal 1° gennaio 2025, è il rapporto tra donazioni ed eredità. Prima, ciò che un figlio aveva ricevuto in dono dal genitore riduceva la franchigia disponibile al momento della successione. Oggi non è più così: le donazioni fatte in vita non intaccano più la franchigia della successione.
In pratica, un figlio può ricevere fino a un milione di euro in donazione dal genitore senza pagare imposta, e poi un altro milione in eredità, ancora senza imposta. Le donazioni successive fatte dallo stesso genitore allo stesso figlio, invece, si sommano tra loro: il milione di franchigia sulle donazioni si consuma una volta sola.
Facciamo l’esempio di un genitore vedovo con due figli e un patrimonio di 5 milioni di euro, di cui 1 milione in BTP e 4 milioni tra azioni, fondi e liquidità. Se tutto passa in successione, i BTP sono esenti e ciascun figlio riceve 2 milioni imponibili. Superata la franchigia di un milione, paga il 4% sul milione eccedente, cioè 40.000 euro a testa, 80.000 euro in tutto. Se invece il genitore dona in vita un milione a ciascun figlio, le donazioni restano entro la franchigia e al momento della successione ogni figlio riceve un altro milione, di nuovo entro la franchigia. L’imposta complessiva scende a zero.
Attenzione: per somme di questo livello la donazione deve essere fatta per atto pubblico davanti al notaio, con due testimoni, un semplice bonifico non basta, potrebbe essere contestato. Inoltre, la donazione resta soggetta alle regole sulla legittima e se un figlio riceve molto più dell’altro, alla successione i conti andranno riequilibrati.
Titoli di Stato e polizze vita: cosa resta fuori dall’eredità
Non tutto ciò che si possiede entra nella base su cui si calcola l’imposta di successione. L’articolo 12 del testo unico esclude i titoli del debito pubblico, BTP, BOT e gli analoghi titoli emessi dagli Stati dell’Unione europea e dello Spazio economico europeo, oltre agli altri titoli di Stato, garantiti dallo Stato o equiparati. Di conseguenza, per chi ha un patrimonio vicino o sopra la franchigia, detenere una parte in titoli di Stato riduce l’imposta dovuta dagli eredi. Ma attenzione: si tratta di un’esenzione dall’imposta di successione, non dalle regole sulla legittima - i BTP restano parte dell’eredità e vanno divisi tra gli eredi secondo il testamento o la legge.
Le polizze vita funzionano in modo diverso. Le somme spettano al beneficiario designato per diritto proprio, non come erede, e non entrano nell’asse ereditario né nell’imposta. Questo permette di indicare con precisione chi riceverà il capitale e di renderlo disponibile in tempi brevi, senza attendere la chiusura della successione. Il codice civile prevede però che ai premi versati si applichino le regole su collazione, imputazione e riduzione e, se le polizze servono a spostare una parte rilevante del patrimonio a danno di un legittimario, quest’ultimo può agire. Per le polizze a prevalente contenuto finanziario, come molte unit linked, la giurisprudenza ha più volte messo in dubbio che si tratti di vere assicurazioni, con il rischio di perdere i vantaggi successori.
Il patto di famiglia per l’azienda e le partecipazioni
Per chi possiede un’impresa o quote di controllo di una società, il codice civile prevede uno strumento specifico: il patto di famiglia, introdotto nel 2006 agli articoli 768-bis e seguenti. Con un atto notarile l’imprenditore trasferisce l’azienda o le partecipazioni a uno o più discendenti, con il consenso degli altri legittimari, che vengono liquidati in denaro o in natura dal beneficiario oppure rinunciano. Il vantaggio principale è la stabilità, poiché ciò che è stato deciso con il patto non può essere rimesso in discussione alla morte del disponente.

Sul piano fiscale, il trasferimento di aziende e di partecipazioni di controllo a discendenti e coniuge è esente dall’imposta su successioni e donazioni, a condizione che i beneficiari proseguano l’attività o mantengano il controllo per almeno cinque anni. Se l’impegno non viene rispettato, l’esenzione decade e si pagano l’imposta, una sanzione del 30% e gli interessi. La riforma del 2024 ha esteso l’esenzione anche a chi integra un controllo già esistente e alle partecipazioni in società residenti nell’Unione europea o in Paesi che scambiano informazioni con l’Italia.
Il trust: lo strumento di Buffett, con le regole italiane
Il trust è lo strumento centrale del piano di Buffett, riconosciuto in Italia grazie alla Convenzione dell’Aja. Il disponente trasferisce i beni a un trustee, che li amministra secondo regole prestabilite a favore dei beneficiari. È utile quando ci sono figli minori o fragili, patrimoni complessi o la necessità di rinviare la distribuzione nel tempo.

La riforma del 2024 ha chiarito che, di regola, l’imposta su successioni e donazioni si paga quando i beni vengono attribuiti ai beneficiari, con le aliquote e le franchigie in vigore in quel momento e in base al grado di parentela con il disponente. In alternativa si può scegliere di pagare subito, al momento del conferimento dei beni nel trust, e in questo caso le attribuzioni successive non sono più tassate, ma se i beneficiari non sono individuati si applica l’aliquota più alta senza franchigie e l’imposta pagata in eccesso non viene rimborsata.
Il trust ha costi di costituzione e gestione non trascurabili e non elimina i vincoli della legittima. Ha quindi senso per patrimoni consistenti o per esigenze di protezione specifiche, non come scorciatoia fiscale.
Il portafoglio titoli che passa agli eredi
Per chi investe, attenzione a non trascurare il costo fiscale dei titoli. Quando azioni e obbligazioni passano in successione, l’erede assume come costo il valore dichiarato ai fini dell’imposta di successione e per i titoli quotati questo valore è la media dei prezzi dell’ultimo trimestre prima del decesso. Le plusvalenze maturate dal defunto non vengono tassate, quindi, se l’erede vende subito, paga imposte solo sull’eventuale guadagno successivo.
Con la donazione accade il contrario: chi riceve titoli in dono eredita il costo fiscale del donante. Se il genitore aveva comprato azioni a 10.000 euro che oggi ne valgono 50.000 e le dona al figlio, quando il figlio venderà pagherà il 26% su 40.000 euro di plusvalenza. Se le stesse azioni passano in successione, la plusvalenza latente si azzera.
Sembra così che convenga donare in vita liquidità o titoli con poche plusvalenze latenti e lasciare in successione i titoli che hanno guadagnato di più. Va considerato anche che le minusvalenze accumulate nello zainetto fiscale del defunto non passano agli eredi e per questo chi ha perdite da compensare dovrebbe valutare di utilizzarle finché può.
Infine, i tempi. Il dossier titoli viene bloccato dalla banca fino alla presentazione della dichiarazione di successione, che va fatta entro dodici mesi dal decesso. Dal 2025 l’imposta va calcolata dagli eredi stessi in autoliquidazione e versata entro novanta giorni dal termine della dichiarazione, con la possibilità di rateizzare gli importi da almeno 1.000 euro. Una polizza vita o un conto cointestato possono garantire liquidità alla famiglia in questi mesi.
Cosa copiare da Buffett?
Con un milione di franchigia per ciascun figlio e un’aliquota del 4% oltre quella soglia, per la maggior parte delle famiglie italiane l’imposta di successione non è il problema principale, ma lo sono più spesso le liti tra eredi, i patrimoni bloccati per mesi, le case in comproprietà che nessuno riesce a vendere, le aziende senza un successore designato.
È qui che il metodo di Buffett è più utile. Parlarne presto, mettere per iscritto le scelte, spiegarle ai figli e lasciare loro la possibilità di discuterle, prevedere chi interviene se qualcuno non può farlo, darsi una scadenza. In Italia gli strumenti ci sono: il testamento, meglio se pubblico o depositato presso un notaio, la nomina di un esecutore testamentario, le donazioni pianificate entro le franchigie, il patto di famiglia per l’impresa. Si consiglia di usarli con l’aiuto di un notaio e di un consulente fiscale, perché ogni patrimonio ha regole proprie.
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative e non costituiscono consulenza legale, fiscale o finanziaria. Per la pianificazione di un passaggio generazionale è opportuno rivolgersi a un notaio, a un avvocato o a un consulente fiscale abilitato.




Commenti
0Nessun commento: scrivi tu il primo.