
Brembo giù del 15% dopo i conti, ma nuovo target price a +40%
I dubbi sul 2025 mandano il titolo al tappeto. Reggeranno i supporti? Per gli analisti il titolo di Piazza Affari può ancora salire del 40% (a queste condizioni).

Brembo è crollata del 15% martedì dopo la pubblicazione dei risultati 2024. A pesare non sono stati tanto i numeri dello scorso anno, sostanzialmente in linea con le attese, quanto le previsioni sul 2025, che hanno spaventato il mercato. Eppure, nonostante il tonfo, gli analisti restano fiduciosi: i nuovi target price lasciano intravedere un potenziale di crescita fino al 40%, a patto che si verifichino alcune condizioni chiave.
Conti 2024: ricavi stabili e dividendo confermato a 0,30
Nel 2024 Brembo ha registrato ricavi per €3,84 miliardi, in linea con l’anno precedente (-0,2%, +0,1% a cambi costanti). L’Ebitda si è attestato a 661,1 milioni, in lieve calo rispetto al 2023 (-0,7%), con un margine del 17,2%. L’utile netto è sceso del 13,9% a 262,6 milioni, mentre il debito netto si è ridotto a 360,4 milioni, più lentamente rispetto alle attese (Intesa Sanpaolo stimava 295 milioni).
Nel dettaglio, il settore aftermarket ha sostenuto la performance, rappresentando il 12,1% dei ricavi. Più deboli invece i segmenti dei veicoli commerciali (-12%) e delle competizioni (-2,4%), mentre le moto sono rimaste stabili (+0,4%).
A livello geografico, Brembo ha registrato cali in Italia (-6,5%) e Francia (-2%), stabilità in Germania (-0,2%) e un buon progresso nel Regno Unito (+13,3%). Le vendite sono diminuite in Nord America (-3,9%) e Sud America (-1,7%), mentre sono cresciute in India (+10,9%), Cina (+7,7%) e soprattutto in Giappone (+37,9%).
Ecco i principali numeri finanziari:
- Ricavi: €3.840,6 milioni
- Ebitda: €661,1 milioni (17,2% dei ricavi)
- Ebit: €393,3 milioni (10,2% dei ricavi)
- Investimenti netti: €497,5 milioni
- Debito netto: €360,4 milioni (€121,9 milioni al netto di IFRS 16)
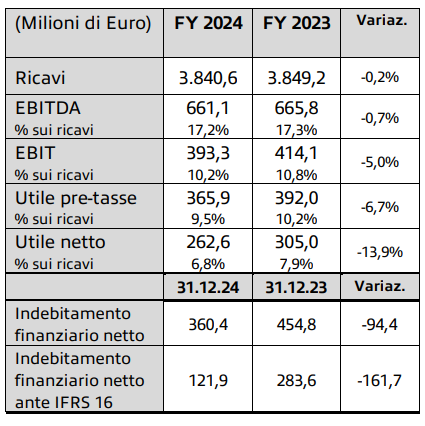 Risultati 2024
Fonte Brembo
Il dividendo proposto è di €0,30 per azione, con stacco il 19 maggio 2025 e pagamento il 21 maggio.
Previsioni 2025: pesano le incertezze sul settore auto
A mettere sotto pressione il titolo è stata la guidance per il 2025. In uno scenario ancora incerto per l’automotive a livello globale, Brembo prevede un calo del fatturato del 5% a parità di perimetro, considerando l’andamento debole dei primi mesi dell’anno.
Nel frattempo, l’assemblea degli azionisti, convocata per il 29 aprile, sarà chiamata a deliberare non solo sul dividendo, ma anche sul piano di buyback fino a 10 milioni di azioni ordinarie (valore massimo 180 milioni di euro), con durata di 18 mesi. Attualmente, Brembo detiene già oltre 15 milioni di azioni proprie ordinarie e più di 6,3 milioni di azioni a voto speciale.
Raccomandazioni degli analisti
Alla luce del nuovo scenario, diverse case d’investimento hanno rivisto i propri target price, pur mantenendo una valutazione positiva. Equita Sim ha tagliato il prezzo obiettivo da €14 a €12, confermando il giudizio “buy”. Anche Intesa Sanpaolo ha ridotto il fair value da €12,20 a €10,40, mantenendo comunque il rating positivo. Più cauti Mediobanca e Banca Akros, entrambe “neutrali” sul titolo, con target rispettivamente a €11,10 e €9.
Brembo può recuperare terreno: ecco a quali condizioni
Dopo la caduta, il titolo scambia a €8,639, vicino ai minimi di inizio anno e di novembre (€8,50). I supporti tecnici reggono, ma per un rimbalzo verso i nuovi target fino a €12 (+40% dai livelli attuali) dovranno verificarsi diversi fattori favorevoli.
In primo luogo, l’acquisizione di Öhlins per €370 milioni potrebbe essere una leva strategica. Se integrata con successo, potrebbe rafforzare i conti e la posizione di mercato, alimentando un ritorno di fiducia.
In secondo luogo, un miglioramento del contesto geopolitico e delle dinamiche commerciali globali aiuterebbe la ripresa delle vendite. Brembo lo sottolinea chiaramente nel comunicato sui risultati: la normalizzazione degli scenari esterni potrebbe cambiare le carte in tavola.
A medio termine, sarà determinante anche l’efficacia del piano triennale di investimenti da €540 milioni per potenziare la capacità produttiva in diverse aree strategiche. I primi risultati potrebbero sostenere la redditività e attrarre nuovamente gli investitori.
Infine, l’innovazione gioca un ruolo centrale. Il lancio di nuovi prodotti come i dischi rivestiti ecologici e il sistema frenante intelligente Sensify potrebbe ampliare i margini e rafforzare la competitività. Se il mercato accoglierà bene queste novità, il titolo potrebbe effettivamente recuperare terreno.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.

Commenti
0Nessun commento: scrivi tu il primo.