


Nella giornata di oggi, martedì 22 settembre 2026, Robeco ha pubblicato la 16° edizione del suo outlook a 5 anni, “Expected Returns 2027-2031”, intitolato “La grande riconfigurazione”: un’analisi dettagliata, partita dalla seguente premessa: il desiderio di una maggiore sicurezza energetica e l’ascesa dell’AI stiano ridefinendo l’intero panorama imprenditoriale, “aprendo le porte a una transizione dall’era dell’efficienza a quella della plasticità”.
La grande riconfigurazione, ha fatto notare Robeco, avrà necessariamente conseguenze sui rendimenti dei principali strumenti di investimento.
In atto la grande riconfigurazione di commercio, capitale, produzione
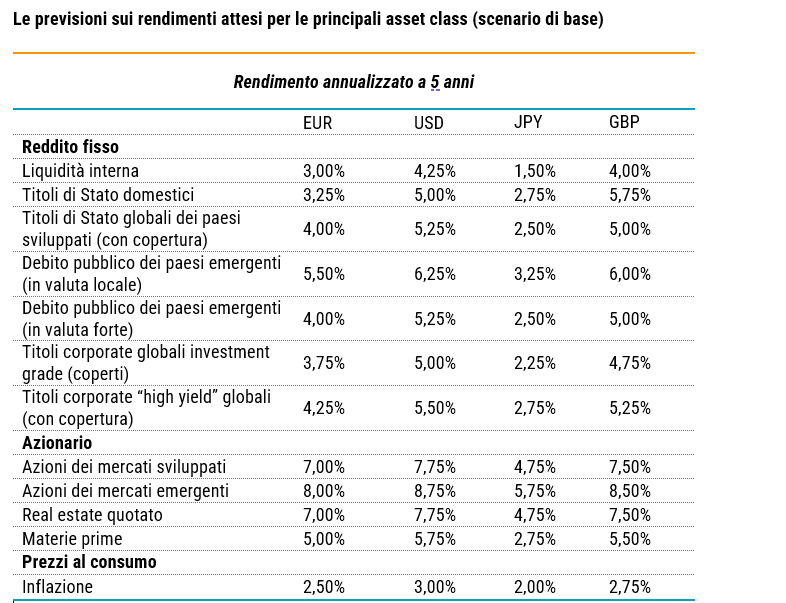
Lato investimenti, gli analisti della società internazionale di gestione patrimoniale Robeca hanno presentato una tabella sui rendimenti delle principali asset class: azioni, obbligazioni corporate investment grade e high-yield, ma anche liquidità e Titoli di Stato, attesi nel periodo compreso tra il 2027 e il 2031, nell’ambito di questa grande riconfigurazione che si sta sviluppando su tre dimensioni strettamente connesse.
A essere interessati dalla configurazione, ha indicato Robeco, in primo luogo il commercio, “poiché le imprese diversificano le catene di approvvigionamento e i governi attribuiscono sempre più valore alla sicurezza oltre che all’efficienza”.
Il punto è che “il mondo non sta subendo un processo di deglobalizzazione, ma si sta piuttosto riorganizzando, determinando una maggiore dispersione dei volumi commerciali interregionali”.
Gli altri due fenomeni che confermano la riconfigurazione sono il capitale e la produzione.
Per quanto riguarda il capitale, il riferimento è al suo ruolo, che “sta subendo una profonda trasformazione, poiché ci troviamo di fronte a un importante punto di svolta che segna il passaggio da un’economia trainata dai consumi a una più orientata agli investimenti”.
In merito alla produzione, Robeco segnala che “la prossima fase della rinascita della produttività guidata dall’AI sarà trainata dalle aziende che riusciranno a trasformare e riprogettare i processi produttivi attorno ad essa”, aggiungendo di ritenere che “l’intelligenza artificiale aumenterà la manodopera anziché sostituirla”.
Gli scenari di base, rialzista e ribassista presentati da Robeco. Il fattore AI
In questo contesto, gli analisti hanno presentato uno scenario di base, uno scenario rialzista e uno scenario ribassista.
Lo scenario di base implica che “la Grande riconfigurazione provoca una rinnovata espansione”.
Robeco fa riferimento a “un riuscito trasferimento di valore, dalle società di supporto dell’AI agli utilizzatori dell’AI”, aggiungendo che tuttavia, “ciò comporta un costo in termini di inflazione più elevata e disoccupazione tecnologica”.
In questo scenario, “la riconfigurazione del commercio favorisce la resilienza anziché l’efficienza, la riconfigurazione del capitale aumenta l’intensità degli investimenti e la riconfigurazione della produzione accresce la produttività attraverso l’automazione”.
Spiegato anche uno scenario rialzista, ribattezzato “Rinascimento radioso”, che avrebbe una probabilità del 15% di realizzarsi, grazie a una grande riconfigurazione che si rivelerebbe “più efficace del previsto nell’incrementare la crescita tendenziale del PIL e nel produrre una disinflazione contenuta”, portando l’economia globale a vivere “un autentico rinascimento della produttività, che ricorda la fine degli anni ’90”.
La differenza fondamentale è rappresentata da una AI che “si dimostra più trasformativa perché accelera non solo l’automazione, ma anche la propria diffusione”.
Il terzo scenario è ribassista, ed è definito da Robeco “Decadimento sinaptico”: la probabilità che si manifesti è del 35%.
Questo worst case scenario mette in conto che la grande riconfigurazione “si areni prima ancora che se ne possano cogliere i benefici” e che “quella che inizia come sovra-capacità deflazionistica, con l’implosione della bolla dell’IA, si trasforma gradualmente in una stagflazione ben più preoccupante”.
Il risultato è che “l’inflazione resta strutturalmente elevata e l’economia globale perde connettività più rapidamente di quanto acquisisca capacità di adattamento”.
leggi anche
5 azioni da comprare ora secondo Bank of America
Le previsioni di Robeco sui rendimenti annualizzati a 5 anni di azioni, Titoli di Stato e bond corporate
Robeco si concentra tuttavia sugli effetti sui rendimenti delle principali asset class provocati dallo scenario di base presentato.
In questo caso, la “Grande riconfigurazione” vede le azioni tornare a essere le più favorite, seguite dal settore immobiliare.
Robeco continua, scrivendo nell’analisi di prevedere che “i titoli azionari dei mercati emergenti offriranno i rendimenti annualizzati più elevati a cinque anni, pari all’8,0% in euro, seguiti dai titoli dei mercati sviluppati con il 7,0%”.
 Robeco presenta le previsioni sui rendimenti per le principali asset class
Partendo dallo scenario di base, Robeco scrive che, tra le varie asset class, i titoli azionari tornano a essere i più favoriti, seguiti dal settore immobiliare. (Fonte Robeco).
L’outlook, riassunto nella tabella che indica le previsioni sul rendimento annualizzato a 5 anni, include anche la stima di titoli immobiliari quotati in Borsa che offrano un rendimento del 7%, con prospettive migliori dal 2014 per i fondi di investimento immobiliare (REIT).




Commenti
0Nessun commento: scrivi tu il primo.