


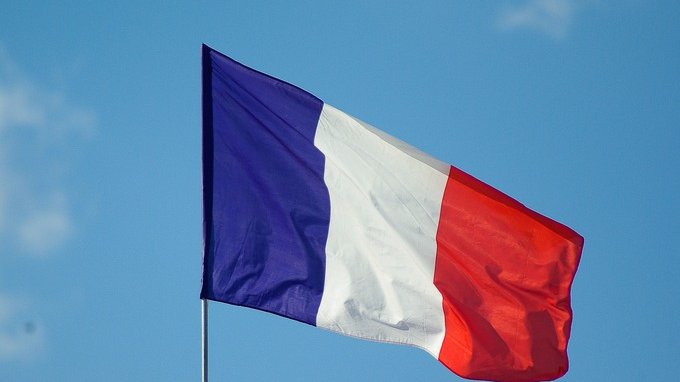
Lunedì 5 ottobre lo spread tra Btp e Bund tedeschi è tornato sopra i 120 punti base, dopo un’apertura più contenuta, e al momento viaggia su quota 118. Ma la vera protagonista della giornata è la Francia, il cui rendimento decennale (Oat) ha ormai superato stabilmente quello del Btp italiano, un sorpasso che fino a pochi anni fa sarebbe sembrato impensabile per due Paesi con un debito pubblico su livelli molto diversi.
Alle 8:37 di stamattina lo spread Btp-Bund ha aperto a 113,7 punti base, in lieve calo rispetto alla chiusura di venerdì 2 ottobre (114,6 punti), con il rendimento del Btp decennale al 4,59% e quello del Bund fermo al 3,46%. Nel corso della mattinata la tensione è però tornata a salire: alle 11:16 lo spread era risalito a 120 punti base, con il Btp al 4,63% (+2,9 punti base) e l’Oat francese al 4,9% (+3 punti), mentre il Bund tedesco scendeva al 3,44% (-1,7 punti). Come anticipato, alle ore 13:21 il differenziale viaggia a 118 punti (+1,98%).
L’euro ha intanto toccato 1,12 dollari, il livello più basso da 17 mesi, e le Borse europee mostrano un quadro contrastato: Milano pressoché piatta (+0,05%), Madrid la migliore (+0,5%), Londra in progresso (+0,3%), ma Parigi in calo dell’1% e Francoforte in flessione dello 0,2%. A pesare, secondo la stessa fonte, è «l’allarme sul debito pubblico e i rischi di uno sconvolgimento politico» che offusca anche il miglioramento dei dati Pmi manifatturieri di settembre in Germania, Francia, Spagna ed Eurozona, mentre quello italiano è sceso.
Lo scorso venerdì il rendimento dell’Oat aveva toccato in giornata un picco del 4,96%, il livello più alto dal luglio 2002, portando lo spread Oat-Bund fino a 153 punti base, ben oltre i 126 punti toccati in giornata dallo spread Btp-Bund (poi rientrato a 114,6 in chiusura, con Btp al 4,67% e Bund al 3,41%).
Tensione sugli Oat. bilancio da €43 miliardi senza maggioranza
Dietro la tensione sui titoli francesi c’è la manovra di bilancio per il 2027 presentata giovedì 1° ottobre dal primo ministro Sébastien Lecornu: 43 miliardi di euro di nuove misure di risparmio (54 miliardi contando quelle già decise in precedenza), con l’obiettivo di ridurre il deficit dal 5,4% al 5,0% del Pil nel 2027. Il piano prevede il blocco della spesa dei ministeri ai livelli 2026 (esclusi difesa e interessi sul debito), tagli alla sanità e agli enti locali, la rivalutazione per l’inflazione limitata alle pensioni fino a 1.260 euro mensili e aumenti di Iva e imposte sul reddito.
Il problema è politico prima ancora che contabile, poiché il governo Lecornu non ha una maggioranza all’Assemblea nazionale dall’agosto 2024 e dipende dalla tolleranza del Rassemblement National di Marine Le Pen per non cadere su una mozione di sfiducia; non è escluso il ricorso all’articolo 49.3 della Costituzione, che permette di far passare il testo senza voto parlamentare ma espone il governo a nuove mozioni di censura.
Il Parlamento avrebbe 70 giorni per esaminare il testo: se il bilancio non sarà approvato entro il 31 dicembre, scatterebbe una proroga del bilancio 2026 che, secondo le stime citate dalla fonte consultata, allargherebbe il deficit di almeno mezzo punto di Pil. Il debito pubblico francese, certificato al 119% del Pil a fine settembre, è previsto salire al 121,7% nel 2027, con una spesa per interessi che passerebbe da 79 a 91 miliardi di euro e un fabbisogno di nuove emissioni per il 2027 stimato in 340 miliardi.
Il sorpasso che ribalta i ruoli in Europa
Il segnale più forte per gli investitori è però simbolico, prima ancora che numerico. Lo scorso 4 settembre, quando il differenziale tra i due Paesi si era aperto per la prima volta in modo netto (Btp al 4,17%, Oat al 4,21%), l’economista Mohamed El-Erian, Chief Economic Advisor di Allianz e presidente del Queens’ College di Cambridge, già amministratore delegato di Pimco, aveva commentato: «Roma rassicura più di Parigi», aggiungendo che «un tempo ci si sarebbe preoccupati dell’Italia. Oggi l’Italia scambia a livelli più favorevoli rispetto alla Francia, e l’attenzione è concentrata su uno dei due Paesi core dell’Eurozona, non alla sua periferia».
Da allora il divario si è ampliato ulteriormente, con l’Oat che oggi rende oltre un quarto di punto più del Btp.
Parte della spiegazione sta nei fondamentali, avvicinatisi negli ultimi anni. L’Italia ha beneficiato, nella revisione di fine settembre, della conferma da parte di Moody’s, che nel novembre 2025 aveva già promosso il Paese a Baa2, del medesimo rating con outlook stabile, accompagnata da una stima di crescita 2026 rivista al rialzo (+0,8%) e da deficit e debito giudicati sotto controllo (rispettivamente attorno al 3% e al 138% del Pil).
Fitch, dal canto suo, ha confermato a fine agosto il rating della Francia ad A+ con outlook stabile, un livello comunque già inferiore alla doppia A di cui Parigi godeva fino al 2025, segnalando che uno scivolamento verso un outlook negativo non è da escludere, in uno scenario di crescita debole e instabilità politica in vista delle presidenziali del 2027.
Cosa succede ora?
Il Btp continua a beneficiare di un contesto in cui l’Italia viene percepita come relativamente più prevedibile sui conti pubblici rispetto a un Paese core come la Francia, il che ha contribuito a contenere i rendimenti italiani nonostante un debito più alto in rapporto al Pil. Ma la frammentazione politica francese resta un rischio sistemico per l’intera area euro. La Francia è la seconda economia dell’Eurozona, e un’eventuale escalation, come un nuovo voto di sfiducia, le dimissioni di Lecornu o uno stallo totale sul bilancio, si trasmetterebbe rapidamente anche allo spread italiano attraverso il canale del rischio-Eurozona nel suo complesso, come già accaduto nelle fiammate di inizio ottobre.
Chi è esposto a fondi o Etf obbligazionari governativi europei, diversificati tra più emittenti, dovrebbe quindi guardare con attenzione non solo allo spread Btp-Bund ma anche a quello Oat-Bund, oggi il più ampio indicatore di stress nell’area euro.
Questa è un’analisi editoriale e non costituisce consulenza di investimento personalizzata.




Commenti
0Nessun commento: scrivi tu il primo.