


Ciò che desta particolare preoccupazione nelle menti di molti trader e investitori obbligazionari è la recente impennata nei tassi di rendimento, con la conseguente caduta del prezzo dei Titoli di Stato statunitensi, che ha influenzato l’andamento dei titoli di debito nel segmento di mercato occidentale.
Il riferimento per il mercato obbligazionario delle economie sviluppate rimane infatti il Tesoro statunitense, in quanto titolo di debito del Paese considerato il più solido a livello globale, nonché la prima potenza mondiale in termini economici, valutata in dollari, la moneta di riserva globale. Una situazione poco stimolante, specialmente se si considera l’enorme fiducia che molti investitori avevano riposto in certi fondi obbligazionari negli ultimi mesi, con afflussi record.
In sostanza, la domanda che molti si stanno ponendo è sempre la stessa: «Quando finirà il crollo del mercato obbligazionario?» Ecco alcune opinioni rilevanti al riguardo.
Mercato obbligazionario: cosa sta accadendo?
Il mercato dei titoli di debito governativo ha attirato molta attenzione da parte degli investitori negli ultimi due anni, soprattutto a causa dell’incremento dei tassi di rendimento, che ha spinto molti risparmiatori a rivalutare il reddito fisso come una risorsa interessante su cui investire il proprio capitale. Purtroppo, l’ingresso di capitali nei titoli di Stato e nei fondi obbligazionari, soprattutto da parte dei retail, è avvenuto nelle scorse settimane, raggiungendo afflussi record rispetto all’ultimo decennio. È interessante notare che questo è avvenuto poco prima del forte ribasso dei prezzi di questi strumenti, scaturito dal discorso del presidente della Federal Reserve, noto ai media come «tassi alti più a lungo». Questo slogan ha risuonato nelle menti degli operatori di mercato per settimane, alterando sensibilmente le prospettive economiche e finanziarie.
Dove è diretto il prezzo delle obbligazioni?
Secondo la rinomata banca d’affari Barclays, il prezzo delle obbligazioni non ha ancora completato il periodo di ribassi che sta attraversando. Questo può sembrare difficile da credere, considerando il superamento dei rendimenti del 2008 e il ridimensionamento dei prezzi addirittura al di sotto dei valori del 2014 dei Treasury. Secondo il team di Ajay Rajadhyaksha presso Barclays Wealth & Investment Management, la questione non riguarda tanto il tasso di rendimento, ma piuttosto l’andamento del mercato azionario. Se l’S&P 500 e il Nasdaq dovessero continuare a scendere ulteriormente, ciò potrebbe incentivare un ulteriore afflusso di capitali nel mercato obbligazionario, sostenendo quindi il prezzo dei titoli di debito. In sostanza, potrebbe tornare a vigere la regola che definisce un certo trade-off tra risk-free e risk-on, che negli ultimi mesi sembrava essere scomparsa. Inoltre, sembra effettivamente mancare il sostengo monetario delle autorità centrali che invece ha accompagnato l’andamento dei titoli di stato negli ultimi anni, altro fattore negativo da un punto di vista tecnico.
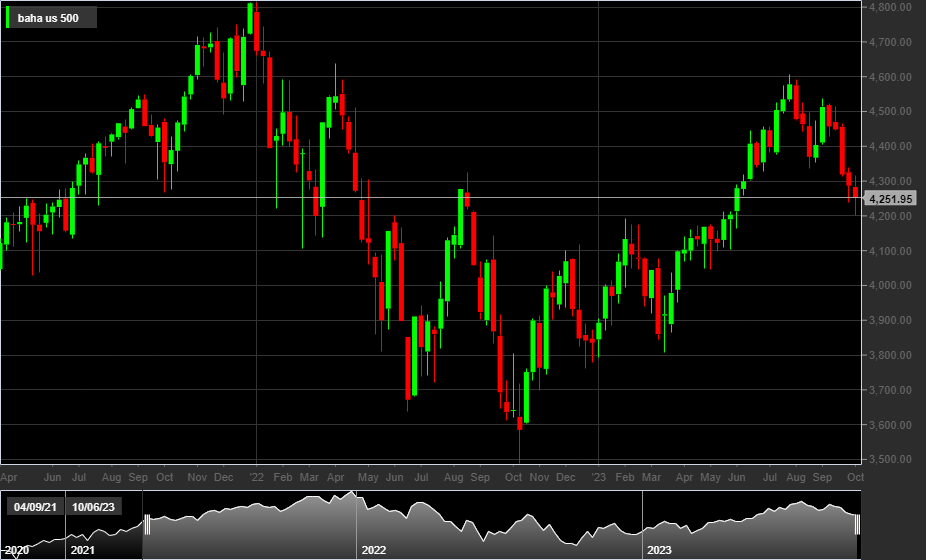 S&P500, 1W
Grafico a candele settimanali dell'indice S&P500. Fonte: teletrader.com




Commenti
0Nessun commento: scrivi tu il primo.