


Aumentano le liquidazioni giudiziali: +37% nel 2025 ed elevata pressione nel 2026 su micro e piccole imprese di commercio, costruzioni e manifattura. I dati dell’Osservatorio Creditsafe.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
La crisi di un’impresa non comincia il giorno in cui un tribunale ne dispone la liquidazione. Prende forma prima, attraverso margini che si assottigliano, debiti sempre più difficili da sostenere, incassi che arrivano in ritardo e fornitori che attendono pagamenti. Quando le difficoltà diventano irreversibili, il problema non riguarda più soltanto l’azienda coinvolta: può propagarsi lungo la filiera, mettendo sotto pressione clienti, partner commerciali e creditori.
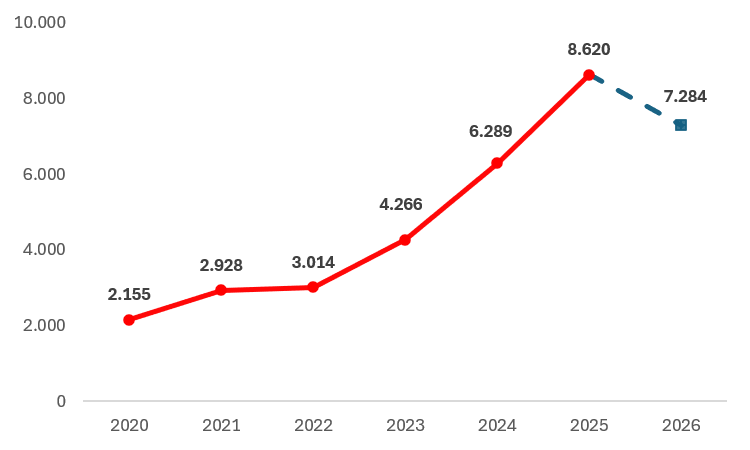
È in questo contesto che si inseriscono i numeri delle liquidazioni giudiziali in Italia. Secondo l’Osservatorio Creditsafe, nei primi nove mesi del 2026 sono state registrate 7.284 procedure. Un dato che, letto insieme all’andamento degli ultimi anni, restituisce l’immagine di un sistema imprenditoriale ancora esposto a tensioni significative.
La fotografia più recente arriva dopo un 2025 particolarmente critico, chiuso con 8.620 liquidazioni giudiziali, il 37% in più rispetto all’anno precedente. Non si tratta, quindi, di un fenomeno circoscritto a una singola fase congiunturale, ma ad una trasformazione più ampia.
Una crescita che si consolida: dal 2020 le procedure sono quadruplicate
Per comprendere la portata del fenomeno è necessario allargare lo sguardo. Nel 2020 le liquidazioni giudiziali registrate erano 2.155. Nel 2021 sono salite a 2.928, per poi raggiungere quota 3.014 nel 2022. Da quel momento la curva ha accelerato: 4.266 procedure nel 2023, 6.289 nel 2024 e 8.620 nel 2025.
In cinque anni, il numero annuale delle procedure è quindi passato da poco più di duemila a oltre ottomila, quadruplicandosi. L’incremento più recente è particolarmente significativo: nel solo passaggio dal 2024 al 2025 si contano 2.331 casi aggiuntivi, una crescita che segnala quanto la pressione sulle imprese sia rimasta elevata.
Dietro la crescita delle procedure si colloca un contesto economico complesso. Alla fine delle misure straordinarie di sostegno introdotte durante la pandemia si sono sommati rincari energetici, inflazione e un aumento dei tassi d’interesse, che ha reso più oneroso finanziare le attività e sostenere il debito. Fattori che possono aver contribuito ad aggravare le difficoltà di una parte del tessuto produttivo, soprattutto laddove la capacità di assorbire gli shock economici è più limitata.
Lombardia in testa, ma è il Centro Italia a registrare l’accelerazione più forte
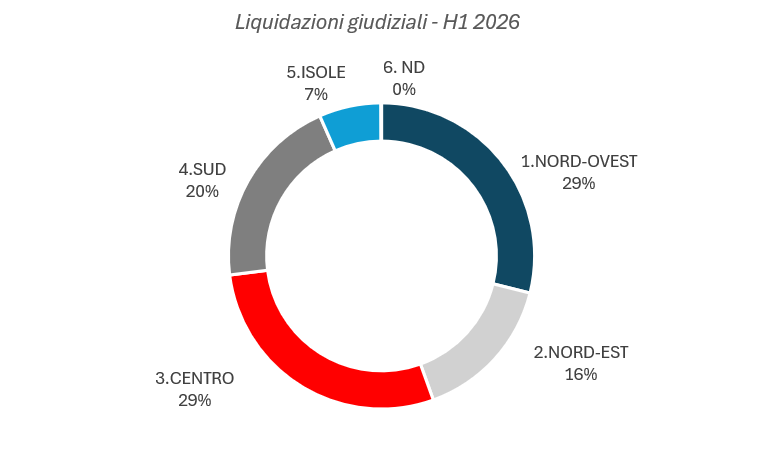
La distribuzione territoriale mostra che le procedure non si concentrano esclusivamente nelle aree tradizionalmente considerate più fragili. L’analisi dell’Osservatorio Creditsafe relativa al primo semestre 2026, basata su 5.132 liquidazioni giudiziali, evidenzia una presenza significativa sia nel Nord-Ovest sia nel Centro Italia, che rappresentano entrambi il 29% del totale esaminato.
A livello regionale, la Lombardia occupa il primo posto con 1.002 procedure, pari al 20% del campione. Segue il Lazio, con 845 casi e un’incidenza del 16%, mentre la Campania si colloca al terzo posto con 479 procedure, equivalenti al 9%.
Il confronto con il passato mette però in evidenza un elemento ulteriore: rispetto allo stesso periodo del 2025, il Centro Italia registra una crescita del 33%, la più marcata tra le macroaree considerate.
Il dato assume maggiore rilevanza se letto insieme all’incidenza delle procedure sul numero di imprese attive, che nell’analisi Creditsafe risulta più elevata proprio nel Centro Italia.
Microimprese, il punto più esposto. Ma le piccole aziende accelerano
Se la distribuzione geografica mostra dove si concentra la crisi, l’analisi per dimensione aziendale aiuta a comprenderne la diffusione.
Le microimprese rappresentano la categoria maggiormente coinvolta: nel primo semestre 2026 hanno registrato 3.782 liquidazioni giudiziali, pari al 74% del totale analizzato. È un dato che riflette il peso di queste realtà nel tessuto produttivo italiano, ma anche la loro maggiore esposizione alle difficoltà finanziarie.
Le aziende di dimensioni ridotte dispongono spesso di margini più contenuti per assorbire imprevisti, affrontare aumenti dei costi o compensare ritardi nei pagamenti. Quando la liquidità si riduce e gli impegni finanziari continuano ad accumularsi, anche uno squilibrio inizialmente circoscritto può diventare difficile da gestire.
L’incidenza riportata dall’Osservatorio Creditsafe conferma questa vulnerabilità: per le microimprese l’indicatore raggiunge 8,59, il valore più elevato tra le classi dimensionali considerate. Seguono le piccole imprese, con 3,07, le medie imprese, con 2,24, e le grandi imprese, con 0,55.
Il segnale più interessante, però, arriva dalla velocità con cui aumentano le procedure tra le piccole imprese. Rispetto al 2025, questa categoria registra una crescita del 42%, superiore al +19% rilevato per le microimprese.
La differenza suggerisce che la pressione non si limita alle attività più piccole. Anche realtà con una struttura organizzativa più articolata possono trovarsi in difficoltà, soprattutto quando l’aumento dei costi, il peso del debito e le tensioni nei rapporti commerciali si combinano.
Commercio, costruzioni e manifattura concentrano quasi sei procedure su dieci
La lettura settoriale individua tre comparti che, da soli, rappresentano circa il 58% delle liquidazioni giudiziali analizzate nel primo semestre 2026.
In testa si colloca il commercio, con 1.082 procedure, pari al 21% del totale. Seguono le costruzioni, con 1.030 casi e un’incidenza del 20%, e le attività manifatturiere, che registrano 847 procedure, corrispondenti al 17%.
Sono comparti diversi per struttura e dinamiche operative, ma accomunati da una forte esposizione ai rapporti con fornitori, clienti e partner lungo la filiera.
Un’ulteriore evidenza arriva dai trasporti e dal magazzinaggio. Nel primo semestre 2026 il comparto conta 354 procedure e presenta uno dei valori più elevati in termini di incidenza rispetto alle imprese attive. Un elemento da non trascurare, considerando il ruolo della logistica nel collegare produzione, distribuzione e mercato finale. Le difficoltà di un operatore di questo settore possono infatti avere conseguenze che vanno oltre il perimetro aziendale: ritardi nelle consegne, interruzioni dei servizi e maggiori costi possono trasferire le tensioni lungo la filiera, coinvolgendo imprese che, pur economicamente solide, dipendono dalla continuità dei propri partner.
Crescono anche i concordati preventivi: la crisi cerca altre vie d’uscita
L’aumento delle liquidazioni giudiziali non esaurisce il quadro delle procedure legate alla crisi d’impresa. Anche i concordati preventivi mostrano una dinamica in crescita: nel 2025 sono aumentati del 41% rispetto all’anno precedente e nella prima metà del 2026 hanno già raggiunto quota 293.
A differenza della liquidazione giudiziale, il concordato preventivo è uno strumento attraverso il quale un’impresa può proporre ai creditori una soluzione della crisi secondo le modalità e le condizioni previste dalla normativa. Il percorso può essere orientato alla ristrutturazione e alla continuità aziendale oppure alla liquidazione del patrimonio, a seconda della proposta e dei presupposti applicabili.
La crescita di queste procedure segnala quindi un ulteriore fronte da osservare: accanto alle imprese che arrivano alla liquidazione giudiziale, ci sono realtà che cercano di affrontare le proprie difficoltà attraverso percorsi strutturati di regolazione della crisi.
Anche in questo caso, la distribuzione geografica è indicativa. Nel primo semestre 2026, il Centro Italia raccoglie il 34% dei concordati preventivi analizzati, seguito dal Sud con il 25% e dal Nord-Ovest con il 22%. Il Nord-Est rappresenta il 15%, mentre le Isole si attestano al 4%.
Dalla crisi dei singoli al rischio di filiera: perché monitorare i partner è decisivo
Il quadro delineato porta l’attenzione su una dimensione spesso sottovalutata: il rischio di insolvenza non riguarda soltanto chi lo genera, ma anche chi intrattiene rapporti commerciali con l’impresa in difficoltà.
Un cliente che non paga può compromettere la liquidità del proprio fornitore. Un partner che interrompe improvvisamente l’attività può bloccare una consegna o costringere un’azienda a cercare un nuovo interlocutore in tempi stretti. Una concentrazione eccessiva del fatturato su pochi clienti, infine, può trasformare una singola insolvenza in un problema finanziario significativo.
In uno scenario caratterizzato da procedure in aumento, conoscere la situazione economico-finanziaria delle controparti diventa quindi parte integrante della gestione aziendale.
L’articolo è stato sviluppato in collaborazione con Creditsafe Italia




Commenti
0Nessun commento: scrivi tu il primo.