Mettersi in macchina e fare chilometri per raggiungere uno sportello da cui prelevare. Si tratta della condizione tipica di non pochi italiani, soprattutto di quelli che risiedono in zone poco popolate e lontane dai grandi centri urbani. Eppure, ritrovarsi senza banche sotto casa non è soltanto una questione di bassa densità abitativa.
Negli ultimi anni avere accesso al contante sta diventando più difficile anche a causa del ridimensionamento dell’infrastruttura, fatta di sportelli bancari e ATM di banche e Poste. Tra fusioni bancarie, crescita dell’home banking, pagamenti digitali e maggiori costi per mantenere attivi filiali e servizi di distribuzione del contante, i punti per accedere al cash sono sempre meno. Tra il 2008, anno di massima espansione della rete, e il 2025, il numero delle filiali bancarie si è ridotto di oltre il 40%, passando dalle circa 34 mila di allora a poco più di 19 mila unità attuali, mentre nello stesso periodo il numero di ATM bancari si è ridotto di circa un quinto.
Lo segnala la Banca d’Italia, che tuttavia sottolinea come «nel complesso, l’infrastruttura di offerta del contante risulta ancora adeguata, sulla base di diversi indicatori, quali l’indice di copertura della popolazione, la distanza stradale dal punto di accesso al contante (PAC) più vicino e il relativo tempo di percorrenza». Chiaramente, adeguata non significa perfetta: i dati parlano infatti di un’elevata copertura come media nazionale, ma anche di una certa eterogeneità territoriale. In altri termini, l’infrastruttura è ancora proporzionata alla richiesta di contante, ma esistono zone del paese nelle quali chi non è a proprio agio con il digitale rischia di essere tagliato fuori dall’accesso al denaro fisico.
Secondo l’ultimo aggiornamento (di fine 2025), circa il 98% della popolazione italiana risiede entro un raggio di 5 chilometri da un PAC. La quota sale al 99,7% considerando un raggio di 10 chilometri e si avvicina alla totalità se il raggio aumenta a 15 chilometri. Da notare che, anche con una distanza considerevole, 15 chilometri appunto, la copertura non è comunque del 100%. In 17 regioni su 20 oltre il 95% della popolazione risiede entro 5 chilometri da un PAC, ma su distanze più brevi, ossia quelle che consentirebbero di accedere al servizio in modo comodo, non proprio sotto casa ma quantomeno con uno spostamento ragionevole in termini di tempo e praticità, il quadro cambia completamente.
Osservando la distribuzione regionale della copertura entro 5 chilometri emerge un quadro molto variegato. La maggior parte delle regioni si colloca nella fascia alta, con quote comprese tra il 96,5 e il 99,5%. Alcune aree restano però indietro: la Valle d’Aosta e diverse zone del Centro e del Mezzogiorno presentano percentuali più basse, tra il 93,5 e il 96,5% della popolazione. Non si tratta di divari enormi in termini assoluti, ma sufficienti a indicare che in questi territori una fetta non trascurabile di cittadini deve superare i 5 chilometri per trovare il punto di accesso al contante più vicino.
Ancora più chiara è la fotografia delle distanze medie. Nelle regioni del Nord-Ovest e in diverse aree del Nord-Est i valori restano contenuti, spesso sotto gli 1,2-1,4 chilometri. Altrove, invece, le distanze medie per raggiungere i PAC sono comprese tra 1,6 e 2 chilometri. La forbice va da poco meno di un chilometro nelle zone più coperte fino a quasi due chilometri in quelle più sfornite di punti di accesso al contante. Questi indicatori, letti insieme, delineano con precisione il profilo di chi in Italia fa più fatica ad accedere al contante: non tanto una categoria sociale o anagrafica specifica, quanto i residenti delle aree a bassa densità abitativa e di alcune regioni.
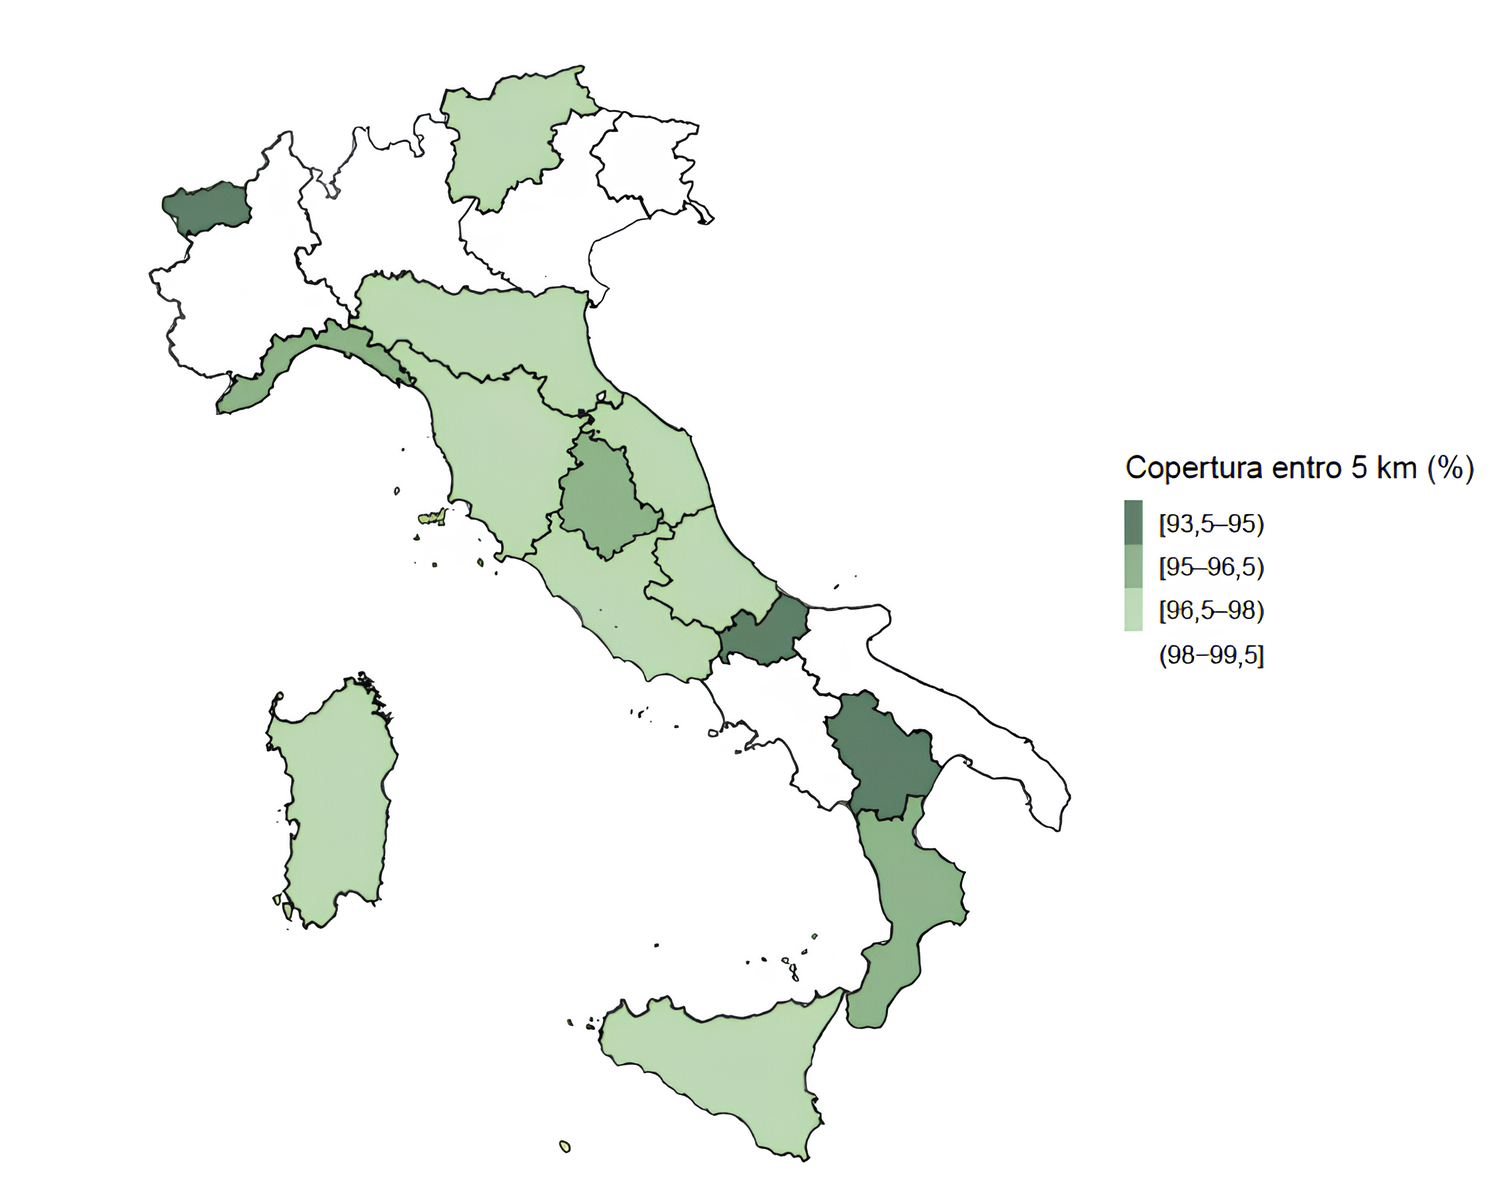 Gli italiani e l’accesso al contante
Quota della popolazione che risiede entro 5 km dal punto di prelievo più vicino
I punti di accesso al contante sono sempre meno e continuano a ridursi, ma il quadro non si esaurisce qui. Mentre la rete fisica si assottiglia, gli strumenti di pagamento alternativi al contante stanno crescendo in modo deciso e diffuso. Tra il 2020 e il 2025 il numero di operazioni pro capite effettuate con mezzi diversi dal cash è aumentato ovunque, con tassi di crescita compresi tra l’88% del Centro e il 121% del Mezzogiorno. Proprio il Sud e le Isole hanno registrato la dinamica più sostenuta, contribuendo a ridurre il divario rispetto alle altre macroaree del Paese.
Anche il volume dei prelievi racconta la stessa dinamica di profonda trasformazione. Tra il 2018 e il 2025 le operazioni di prelievo di contante sono scese da circa 1,4 a poco più di 1,2 miliardi, con una contrazione media annua del 3%. Il calo più netto si è verificato nel 2020, in piena pandemia, e da allora i livelli si sono stabilizzati su valori inferiori rispetto al periodo pre-Covid. L’ATM resta il canale dominante (oltre l’88% dei prelievi nel 2025), mentre le modalità alternative – come ritirare contante alla cassa di un supermercato o di una tabaccheria – crescono ma restano ancora marginali, fermandosi ad appena lo 0,3% del totale.
Fonte: Banca d’Italia