


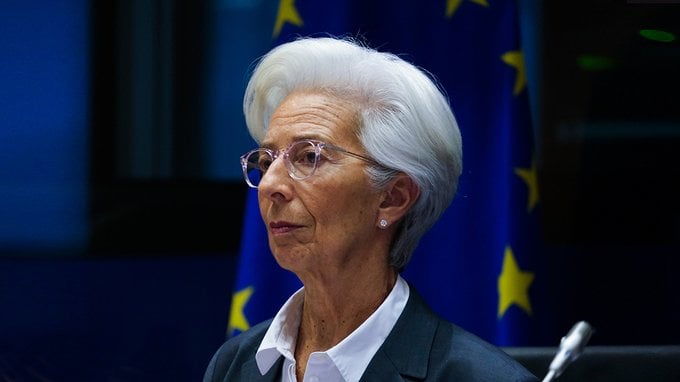
“Ho appena informato i miei colleghi del Consiglio e tutto il personale [...] che lascerò l’incarico con effetto dal 7 febbraio 2027, al termine della riunione di politica monetaria del Consiglio direttivo”. Con questa frase, dal tono quasi notarile, Christine Lagarde ha messo una data in calce alla sua presidenza della BCE. Sotto la superficie levigata dell’annuncio si muovono però questioni che riguardano da vicino anche chi non ha mai seguito una conferenza stampa di Francoforte.
Chi ha in portafoglio dei BTP, per esempio, farebbe bene a tenere d’occhio la successione, perché un cambio al timone della moneta europea può spostare i rendimenti dei titoli di Stato e, con loro, i conti dei mesi a venire.
Il momento dell’uscita non è stato scelto a caso. Legando le dimissioni a una riunione precisa del Consiglio direttivo, Lagarde lascerà quando le decisioni di politica monetaria saranno già state prese e comunicate, senza intorbidire la forward guidance e togliendo ossigeno a chi volesse speculare sulle mosse successive.
Fissare il termine con tanti mesi di anticipo dà poi ai governi europei, Parigi e Berlino in testa, il tempo di trovare un successore e di passare per le audizioni parlamentari senza l’affanno di una nomina d’emergenza. Sempre che la politica, come spesso le capita, non decida di rimescolare il calendario strada facendo.
Quella roccia evocata nel discorso di commiato
Più avanti, nel discorso, c’è una frase che vale la pena rileggere con calma. “Sii una roccia, sii solida, garantisci la stabilità dei prezzi e la stabilità finanziaria.”
Quella roccia riassume con ogni probabilità l’intera presidenza. La BCE di Lagarde ha attraversato una sequenza di shock esterni con pochi precedenti, prima la coda della pandemia e la crisi energetica, poi la fiammata dei prezzi, mentre il clima geopolitico non smetteva di peggiorare.
Nell’immagine si legge la rivendicazione della fermezza con cui l’istituto ha alzato i tassi e difeso l’ancoraggio delle aspettative di inflazione, anche quando tenere la linea era tutt’altro che popolare. E si legge un richiamo all’ortodossia del mandato, perché citare stabilità dei prezzi e stabilità finanziaria significa ricordare che la banca centrale non ha mai tradito la missione scritta nei Trattati.
Il destinatario implicito sono quanti, in questi anni, hanno chiesto a Francoforte una politica più accomodante o perfino al servizio dei bilanci dei singoli Stati, quella che gli economisti chiamano dominanza fiscale.
Il bilancio di un mandato e la partita ancora aperta
L’altra frase destinata a restare arriva verso la chiusura. “Lascio questa istituzione con la sensazione di un buon lavoro svolto e con una BCE pronta per il futuro.”
È un’autovalutazione senza falsa modestia, che archivia il rientro dell’inflazione come una missione compiuta in un contesto macroeconomico tutt’altro che docile. Quanto al “pronta per il futuro”, il riferimento potrebbe andare al lavoro di ammodernamento di questi anni (la digitalizzazione, il cantiere dell’euro digitale, le variabili climatiche entrate nell’analisi macroeconomica) oppure, più in generale, a un assetto istituzionale che Lagarde ritiene abbastanza robusto per le prove che verranno.
Eppure qualcosa non torna, perché l’inflazione resta decisamente sopra l’obiettivo del 2% che la BCE stessa si è data e la presidente se ne andrebbe con questa pratica ancora aperta sulla scrivania. È da qui che i mercati cominceranno a ragionare, sulla traiettoria dei prezzi e sul nome di chi dovrà occuparsene.
Quello che insegna il cambio della guardia alla Fed
Che il nome del successore conti, e parecchio, lo dimostra quanto è accaduto negli Stati Uniti. Ai tempi della grande crisi finanziaria del 2008 Kevin Warsh sedeva nel board della Federal Reserve e si era fatto notare per una linea più rigida di quella di molti colleghi. Mentre la Fed inondava il sistema di liquidità, lui insisteva sul rischio inflazione e guardava con sospetto a un bilancio della banca centrale destinato a gonfiarsi per anni, guadagnandosi una fama di “falco” che si porta dietro ancora oggi.
Quando il suo nome si è imposto per la successione a Jerome Powell, il mercato obbligazionario avrebbe infatti reagito spingendo al rialzo i rendimenti. Un banchiere centrale considerato poco accomodante induce gli investitori a mettere in conto tassi alti più a lungo, e quindi a pretendere un premio maggiore per tenere titoli di Stato.
Uno schema simile potrebbe ripetersi in Europa, se l’erede di Lagarde venisse percepito come più rigoroso. In quel caso i BTP non soffrirebbero tutti allo stesso modo, e a separare i titoli più colpiti da quelli più riparati sarebbe un parametro che molti risparmiatori non guardano mai.
BTP, il peso della duration
La duration misura, semplificando, la sensibilità del prezzo di un’obbligazione ai movimenti dei tassi. Se i rendimenti salgono di un punto percentuale, un titolo perde all’incirca una percentuale pari alla propria duration, e ne guadagna più o meno altrettanto quando scendono.
Con un falco a Francoforte il conto più salato arriverebbe quindi ai titoli lunghi. Su un BTP a lunghissima scadenza, la cui duration si aggira intorno a 15, ogni punto di rialzo dei rendimenti potrebbe tradursi in una perdita teorica vicina al 15% del prezzo. Chi possiede un BTP a 2 anni (duration intorno a 2) se la caverebbe invece con un calo attorno al 2%, e portandolo a scadenza potrebbe perfino reinvestire a condizioni migliori. Per l’Italia c’è poi il rischio che si allarghi lo spread con il Bund, visto che il nostro Paese resta tra i più esposti a una stretta monetaria.
Con una colomba il film si girerebbe al contrario, e sarebbero proprio i titoli a lunga duration a beneficiare del calo dei rendimenti, anche se un’inflazione ancora sopra il target finirebbe per erodere il rendimento reale delle cedole. Un successore in continuità con Lagarde eviterebbe forse gli scossoni più bruschi, ma difficilmente risparmierebbe ai mercati qualche mese di nervosismo prima della nomina, con un premio per l’incertezza già incorporato nei prezzi.
Prima di decidere, uno sguardo al portafoglio
Chi siederà sulla poltrona più importante di Francoforte, e come la prenderanno i mercati, oggi non lo sa nessuno.
leggi anche
Investire a 5 anni? Il confronto sul rendimento netto di BTP Valore, BTP, conto deposito ed ETF
Nel frattempo, però, ciascuno può prendere in mano il proprio portafoglio e controllare quanto vi pesino i BTP a lunga scadenza e quanto sia esposto a un eventuale cambio di rotta. È un esercizio meno affascinante del totonomine, ma da qui a febbraio rischia di rivelarsi parecchio più utile.
| DISCLAIMER Le informazioni e le considerazioni contenute nel presente articolo non devono essere utilizzate come unico o principale supporto in base al quale assumere decisioni relative agli investimenti. Il lettore mantiene la piena libertà nelle proprie scelte d’investimento e la piena responsabilità nell’effettuazione delle stesse, poiché egli solo conosce la sua propensione al rischio e il suo orizzonte temporale. Le informazioni contenute nell’articolo sono fornite a mero scopo informativo e la loro divulgazione non costituisce e non è da considerarsi un’offerta o sollecitazione al pubblico risparmio. |



Commenti
0Nessun commento: scrivi tu il primo.