


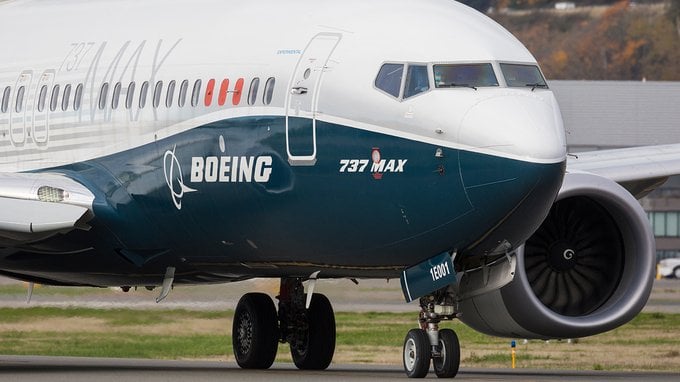
Wall Street viaggia su livelli storicamente elevati, eppure non tutte le big americane hanno partecipato alla festa. Netflix, PayPal e Walt Disney restano lontane dai propri massimi, ma Boeing è un caso a sé, perché le sue azioni non sono mai tornate ai livelli del 2019 e nell’ultima settimana sono scivolate ancora più in basso.
Il 20 ottobre è arrivato il via libera della FAA al 737 MAX 10, l’aereo che Boeing inseguiva da anni. Una settimana dopo, però, i conti del terzo trimestre e soprattutto le parole dei vertici sui ritmi produttivi hanno fatto precipitare il titolo di oltre il 10% in una sola seduta. Dopo sette anni di fase laterale, il grafico ha così perso i supporti su cui si reggeva l’ipotesi di una stabilizzazione.
Alla chiusura del 28 ottobre (ore 21 italiane) le azioni valevano 167,14 dollari, in calo dello 0,62% nella seduta. Sono molto lontane dal prezzo obiettivo medio di 267,22 dollari rilevato a metà ottobre, che diverse banche d’affari hanno già cominciato a ritoccare al ribasso.
Boeing, dai massimi del 2019 una perdita di valore di oltre il 61%
Nel primo trimestre del 2019 le azioni Boeing toccarono il massimo storico di 435,19 dollari. Alla chiusura del 16 ottobre 2026 valevano 190,21 dollari, il 56,3% in meno. Dopo il tonfo del 27 ottobre la distanza da quel picco si è allargata a circa il 61,6%.
Nello stesso arco di tempo il Dow Jones Industrial Average ha preso tutt’altra strada e, pur tra correzioni anche violente, è cresciuto parecchio.
Sette anni di crisi, dal 737 MAX al pannello staccato in volo
Tutto cominciò con i due incidenti del Boeing 737 MAX, in Indonesia nell’ottobre 2018 e in Etiopia nel marzo 2019, che costarono la vita complessivamente a 346 persone.
Le due tragedie lasciarono a terra in tutto il mondo la flotta di 737 MAX e misero in ginocchio uno dei programmi commerciali più importanti della società. Consegne bloccate, risarcimenti e costi straordinari si abbatterono sui conti, e la reputazione del costruttore ne uscì a pezzi insieme alla fiducia degli investitori.
Come se non bastasse, nel 2020 la pandemia svuotò i cieli, facendo crollare il traffico aereo internazionale e con esso la domanda di nuovi velivoli.
Negli anni successivi la ripresa si è inceppata più volte, tra intoppi in fabbrica, fornitori in affanno, certificazioni in ritardo e controlli di qualità finiti sotto accusa.
Nel gennaio 2024, poi, un pannello di chiusura della fusoliera si staccò in pieno volo da un Boeing 737 MAX 9 di Alaska Airlines. L’episodio spinse la Federal Aviation Administration (FAA) a nuove verifiche, che misero un tetto alla crescita della produzione e incrinarono ancora di più la fiducia nel costruttore americano.
I problemi in fabbrica si sono riversati anche sul bilancio, gonfiando il debito e allontanando il ritorno a una redditività e a una liquidità soddisfacenti.
Il 737 MAX 10, dal problema software alla certificazione del 20 ottobre
A fine settembre Boeing ha reso noto un difetto nell’ultimo aggiornamento del software di navigazione del 737 MAX, un intoppo che rischiava di allungare ancora i tempi di certificazione del 737 MAX 10.
In Borsa la notizia è costata cara. Nella seduta del 28 settembre 2026 Boeing ha perso il 6,91%, scivolando dai 198,07 dollari della chiusura precedente a 184,39 dollari dopo aver toccato un minimo intraday di 184,01 dollari.
Il 2 ottobre, però, la FAA ha stabilito che il difetto non creava problemi di sicurezza e che correggerlo non era una condizione per certificare l’aereo. Il via libera è arrivato il 20 ottobre, quando l’autorità americana ha certificato il 737-10, il modello più grande della famiglia MAX. L’aereo era stato lanciato al Salone di Parigi del 2017 e Boeing contava di farlo entrare in servizio già nel 2020.
Sulla carta il peso della notizia è notevole, perché gli ordini per il MAX 10 sono 1.555, arrivati da oltre 30 clienti. Secondo la società di analisi IBA il modello vale il 31% degli ordini di 737 ancora da evadere. La prima consegna andrà alla canadese WestJet, che la attende all’inizio del prossimo anno.
Il mercato ha accolto la certificazione con freddezza. Nella seduta del 20 ottobre il titolo ha chiuso a 190,47 dollari, in calo dello 0,50%, come se il via libera fosse già nei prezzi e l’attenzione si fosse spostata sulla capacità di trasformare quegli ordini in consegne e margini.
Boeing e Dow Jones, due strade che si sono separate
Negli anni in cui Boeing ha lasciato sul terreno oltre metà del proprio valore, il Dow Jones è cresciuto di circa il 109%, misurato dal primo trimestre del 2019 al 16 ottobre 2026.
La rimonta dell’indice colpisce ancora di più se si parte dai minimi dell’ottobre 2022, quando Wall Street era alle prese con l’inflazione in salita e la stretta monetaria della Federal Reserve. Da lì il Dow Jones ha costruito un nuovo ciclo rialzista che lo ha portato a chiudere il 16 ottobre 2026 a 52.002,41 punti.
Tanta forza ha però un prezzo, in termini di valutazioni. Al 16 ottobre 2026, secondo le rilevazioni degli addetti ai lavori, il rapporto prezzo/utili (P/E) del Dow Jones si colloca intorno a 20,9 volte, contro una mediana storica di circa 14,4 volte calcolata dal 1993. Vuol dire un indice valutato circa il 45% sopra il proprio riferimento storico.
Non è detto che una correzione sia dietro l’angolo, ma il segnale di valutazioni tirate è chiaro. A rafforzarlo c’è l’indicatore di Warren Buffett, in area di ipercomprato da diversi mesi.
Quanto a Boeing, essere lontana dai massimi del 2019 non basta a renderla a buon mercato, soprattutto con gli utili che la società riesce a produrre oggi.
Ricavi in crescita e margini ancora sottili, i conti del terzo trimestre
I conti del terzo trimestre, pubblicati il 27 ottobre, mostrano ricavi per 24,19 miliardi di dollari, il 4% in più dei 23,27 miliardi di un anno prima, trainati soprattutto da difesa e servizi. Il risultato operativo GAAP è stato positivo per 354 milioni, con un margine dell’1,5%, contro il rosso di 4,78 miliardi del terzo trimestre 2025, su cui pesava una svalutazione sul programma 777X.
Il trimestre si è chiuso con una perdita netta di 116 milioni di dollari, pari a 0,26 dollari per azione, contro i 5,34 miliardi persi un anno prima. Sul dato «core», quello che Wall Street guarda di più, la perdita è stata di 0,34 dollari per azione, peggio dei 0,21 dollari attesi dagli analisti.
Il punto debole resta la divisione Commercial Airplanes. I suoi ricavi sono scesi del 3% a 10,72 miliardi, con una perdita operativa di 697 milioni e un margine negativo del 6,5%. Boeing lo attribuisce a un mix di consegne meno favorevole, ai costi attesi per i futuri aumenti di produzione e a una catena di fornitura più cara. A tenere a galla il gruppo sono state le altre due divisioni. La difesa ha visto i ricavi crescere del 15% a 7,94 miliardi, con un margine del 6,2% che però incorpora una plusvalenza di 252 milioni dalla cessione di HRL Laboratories. I servizi hanno portato 5,57 miliardi di ricavi con un margine del 18,3%.
Sul fronte della cassa il flusso operativo è stato positivo per 1,5 miliardi di dollari, nonostante circa 0,7 miliardi pagati per l’accordo con il Dipartimento di Giustizia, e il free cash flow è salito a 464 milioni. Dall’inizio dell’anno, però, il saldo resta negativo per 359 milioni.
Al 30 settembre il debito consolidato era fermo a 45,9 miliardi di dollari, contro 20,7 miliardi tra liquidità e titoli negoziabili, per uno scarto di circa 25,2 miliardi. Il portafoglio ordini ha toccato invece il record di 745 miliardi, con oltre 6.300 aerei commerciali e 300 nuovi ordini netti raccolti nel trimestre.
La conference call e il rinvio sulla produzione del 737
A far crollare il titolo è stata però la conference call. L’amministratore delegato Kelly Ortberg ha ammesso che dimostrare la tenuta del ritmo di 47 aerei al mese sta richiedendo più tempo del previsto. Il traguardo slitta all’inizio del 2027, mentre ancora a maggio i vertici contavano di raggiungerlo in estate. Di conseguenza, ha spiegato il direttore finanziario Jay Malave, quest’anno Boeing non arriverà alle 500 consegne previste.
Le ali restano il collo di bottiglia, ma Boeing conferma il piano di salire a 52 aerei al mese nella seconda metà del 2027.
Anche le previsioni sulla cassa hanno deluso. Boeing conta di chiudere il 2026 con 2 miliardi di free cash flow, mentre gli obiettivi di circa 3 miliardi nel 2027 e 6 miliardi nel 2028 restano molto sotto le stime di Wall Street. Confermato invece il traguardo di 10 miliardi l’anno nel 2029. Per il 2027, secondo TD Cowen, il mercato si aspettava 5,7 miliardi, e sullo scarto pesano anche gli investimenti più alti legati alle nuove commesse militari.
L’effetto sul listino è stato immediato. Le azioni, salite prima dell’apertura sulla scia dei conti, sono crollate durante la call, e il 27 ottobre hanno chiuso a 168,18 dollari, in calo del 10,69%, sul nuovo minimo delle ultime 52 settimane, il livello più basso da aprile 2025. Il giorno dopo il titolo ha ceduto un altro 0,62%, fermandosi a 167,14 dollari.
Le valutazioni di Wall Street e i primi tagli ai target
Prima dei conti il consenso degli analisti era nettamente favorevole. A metà ottobre il prezzo obiettivo medio si collocava nell’area dei 267-269 dollari, e Stock Analysis riportava un target di 267,22 dollari.
Tra i target più alti figuravano Barclays a 300 dollari, J.P. Morgan a 290, Bernstein a 278, UBS a 275 e Bank of America a 270. Seguivano Jefferies a 265, Goldman Sachs a 253 e TD Cowen a 240. I più prudenti erano Morgan Stanley, che il 16 ottobre aveva già tagliato da 250 a 225 dollari confermando il giudizio Equal Weight, e Deutsche Bank a 206.
Dopo la trimestrale diverse banche hanno corretto il tiro, tutte confermando però il giudizio positivo sul titolo. Bank of America ha abbassato l’obiettivo da 270 a 235 dollari e UBS da 275 a 240, mentre Jefferies è scesa da 265 a 230 e TD Cowen da 240 a 210. Per BofA i nuovi obiettivi sulla cassa deludono ampiamente le attese, ma la storia del rilancio regge ancora. Del resto, secondo i dati Koyfin, 25 analisti su 28 continuano a consigliare l’acquisto.
Rispetto alla chiusura del 28 ottobre a 167,14 dollari, il vecchio target medio di 267,22 dollari implicherebbe un potenziale rialzo teorico di circa il 59,9%. È però un riferimento destinato a scendere man mano che gli altri intermediari aggiorneranno le stime, e in ogni caso non garantisce alcun rendimento.
Le consegne crescono, ma meno del previsto
Nei primi nove mesi del 2026 Boeing ha consegnato 475 aeromobili commerciali, contro i 440 dello stesso periodo del 2025. Di questi, 367 sono della famiglia 737, 62 del 787, 26 del 767 e 20 del 777. Nel solo terzo trimestre le consegne sono state 161, appena una in più di un anno prima.
Il 787 viaggia stabile a 8 aerei al mese e il 777X resta in linea per la prima consegna nel 2027. Con il 737 ancora sotto i 47 aerei al mese, però, l’accelerazione promessa per quest’anno è rinviata, e con essa una parte della cassa che il mercato si aspettava.
Analisi tecnica Boeing, dalla vetta del 2019 al lungo andamento laterale
Dalla vetta di 435,19 dollari del 2019 il titolo è precipitato fino a un minimo intorno a 89 dollari nel primo trimestre del 2020. Da allora si muove soprattutto in orizzontale, con ampie oscillazioni comprese indicativamente tra 113 e 254 dollari.
Sul grafico annuale colpisce il rapporto tra i prezzi e la media mobile aritmetica a 21 periodi, cioè a 21 anni. Le quotazioni vi hanno sempre trovato appoggio, senza mai chiudere un anno al di sotto, e questo può essere letto come un segnale di tenuta strutturale di lunghissimo periodo.
Una media costruita su 21 osservazioni annuali si muove però con la lentezza di un transatlantico, e il fatto che regga non mette al riparo da correzioni anche profonde.
Sui grafici trimestrali e mensili il prezzo attraversa più volte la stessa media mobile a 21 periodi, a conferma della natura laterale del movimento. In assenza di una direzione dominante gli indicatori perdono affidabilità, e conta di più seguire la successione di massimi e minimi che dare peso al singolo incrocio.
Sul settimanale vale la pena tenere d’occhio anche il dialogo tra la media mobile esponenziale a 9 periodi (EMA 9) e la media mobile aritmetica a 21 periodi (SMA 21). Il loro incrocio può segnalare un cambio di passo, purché in un mercato laterale lo si legga con molta prudenza.
Boeing, cedono i supporti di settembre e ottobre
Fino alla vigilia dei conti il grafico lasciava aperta l’ipotesi di una stabilizzazione. Dopo il minimo intraday di 184,01 dollari toccato il 28 settembre, il 14 ottobre il titolo era sceso appena più in basso, fino a 183,38 dollari, per poi risalire sopra i 190 dollari. L’area tra 183 e 184 dollari era così diventata il riferimento tecnico di breve periodo, con un ulteriore livello di osservazione in area 176-177 dollari.
La seduta del 27 ottobre ha spazzato via entrambe le soglie in un colpo solo. La chiusura a 168,18 dollari, seguita da quella a 167,14 del giorno dopo, è una rottura netta maturata in una giornata di vendite massicce. È il tipo di segnale a cui l’analisi tecnica attribuisce più peso.
Lo scenario alternativo, quello di una distribuzione destinata a precedere ulteriori ribassi, ha così guadagnato terreno. Le vecchie aree di supporto tra 176 e 184 dollari potrebbero ora trasformarsi in resistenze, secondo il principio per cui un livello rotto al ribasso tende a respingere i successivi tentativi di risalita. La cornice di lungo periodo resta intatta, perché il prezzo si muove ancora dentro la fascia laterale tra 113 e 254 dollari, ma il baricentro si è spostato verso la parte bassa del range.
RSI, la divergenza rialzista non ha retto
Fino al 26 ottobre anche l’RSI a 14 periodi, l’oscillatore che misura la forza dei movimenti di prezzo, offriva un indizio favorevole. Il minimo del 14 ottobre era leggermente inferiore a quello del 28 settembre, mentre l’oscillatore ne aveva disegnato uno più alto. È la classica divergenza rialzista, che segnala un indebolimento della pressione dei venditori.
Le divergenze, però, non promettono di per sé un recupero duraturo, e questa è stata smentita nel giro di pochi giorni. Il prezzo ha rotto i minimi al ribasso e l’RSI è finito in area di forte ipervenduto, una condizione che a volte precede un rimbalzo tecnico ma che da sola non basta a invertire la tendenza.
Riaccumulazione o distribuzione, i segnali da seguire
Boeing chiude ottobre con due notizie di segno opposto. La certificazione del MAX 10 e il portafoglio ordini record dicono che la domanda non manca. Il rinvio sui ritmi produttivi, i margini negativi degli aerei commerciali e una cassa che cresce più lentamente del previsto spiegano invece perché il mercato abbia perso la pazienza.
Sul piano tecnico la rottura dei minimi di settembre e ottobre ha indebolito l’ipotesi di una riaccumulazione. Per riaprire la strada a uno scenario rialzista servirebbe prima un ritorno stabile sopra l’area 176-184 dollari, poi la formazione di minimi crescenti. Nuovi minimi sotto i 167 dollari confermerebbero invece la fase di debolezza.
Gli analisti, pur tagliando i target, restano in larga maggioranza ottimisti e scommettono su un recupero che dovrebbe vedersi soprattutto dal 2027, quando la produzione del 737 dovrebbe finalmente andare a regime. Il mercato, per ora, chiede prove concrete prima di tornare a fidarsi.
Il peso strategico di Boeing nell’industria aeronautica resta fuori discussione. Perché il titolo torni a decollare, però, serviranno consegne puntuali, margini più robusti e una cassa più abbondante, segnali che i conti di ottobre hanno rimandato ancora una volta.



Commenti
0Nessun commento: scrivi tu il primo.