


Quindici anni fa, il 4 novembre 2011, Groupon si quotava al Nasdaq con una valutazione superiore a 16 miliardi di dollari. Un anno prima aveva rifiutato l’offerta di Google. Ecco come la società dei coupon di gruppo è passata dal mito al crollo in Borsa.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
Il 4 novembre 2011, quindici anni fa esatti, un’azienda nata appena tre anni prima suonava la campanella del Nasdaq e a fine giornata valeva in Borsa più di 16 miliardi di dollari. Si chiamava Groupon, vendeva buoni sconto via email e per qualche mese è passata per la promessa più luminosa dell’economia digitale americana. Meno di un anno prima aveva detto no a Google, che secondo le ricostruzioni della stampa americana era pronta a mettere sul tavolo circa 6 miliardi. Di quel valore oggi resta pochissimo, e alla chiusura di Wall Street del 3 novembre 2026, con il titolo a 15,50 dollari, la società capitalizzava circa 630 milioni di dollari.
Raramente si è vista così da vicino la linea che separa una rivoluzione da una moda passeggera. Chi investe, poi, ci trova un promemoria che vale ancora oggi, visto che crescere in fretta non vuol dire per forza creare valore.
L’idea nata da un sito di petizioni
Tutto comincia con Andrew Mason, che fino a 25 anni sognava di fare il musicista rock e invece si era ritrovato a scrivere codice per InnerWorkings, un’azienda di Chicago. Eric Lefkofsky, che l’aveva fondata, credette in un suo progetto e ci mise un milione di dollari. Groupon non esisteva ancora e il progetto si chiamava The Point, una piattaforma nata nel 2007 attorno all’idea del «tipping point», su cui gli utenti lanciavano campagne e raccolte di adesioni che partivano solo una volta raggiunta una soglia minima di partecipanti.
The Point come business non decollò mai davvero, ma il meccanismo che lo reggeva si adattava benissimo a un’altra idea, quella di applicare la forza del gruppo agli sconti. Così nel novembre 2008 nacque Groupon, crasi tra «group» e «coupon». Il trucco stava tutto nell’offerta del giorno, che si sbloccava solo se la comprava un numero minimo di persone, per cui a chi voleva lo sconto conveniva convincere amici e colleghi e ogni cliente diventava un venditore che non costava niente. Il primo affare della storia di Groupon fu una pizza, due al prezzo di una, al Motel Bar, il locale al piano terra dello stesso palazzo di Chicago dove stava la startup.
La crescita più veloce di sempre
Nell’aprile 2010, a soli 17 mesi dalla nascita, Groupon incassò 135 milioni di dollari dal fondo Digital Sky Technologies, che la valutava 1,35 miliardi. Forbes mise Mason in copertina con il titolo «The Next Web Phenom» e presentò Groupon come l’azienda cresciuta più in fretta di sempre. A ottobre di quell’anno gli utenti registrati erano già 35 milioni, sparsi in circa 150 città del Nordamerica e in un centinaio tra Europa, Asia e Sud America, e a gennaio 2011 gli iscritti avevano passato quota 50 milioni.
Il tempismo era perfetto, con il mondo che usciva a fatica dalla Grande Recessione. Le famiglie cercavano di risparmiare dove potevano e negozi e ristoranti avevano un gran bisogno di clienti, così Groupon si mise in mezzo. Intanto nel mondo nascevano centinaia di imitatori, e da Chicago si rispondeva comprando i concorrenti locali più promettenti e sbarcando in mercati nuovi, nella convinzione che il vantaggio di essere arrivati per primi andasse difeso correndo sempre più forte.
Il gran rifiuto a Google
Alla fine del 2010 si fece avanti Google. Secondo diverse testate americane dell’epoca, Mountain View era pronta a pagare circa 6 miliardi di dollari, 5,3 miliardi subito e altri 700 milioni di bonus legati ai risultati. Per fare un confronto, quattro anni prima YouTube le era costata 1,65 miliardi. Il 3 dicembre 2010 arrivò il rifiuto di Groupon.
Di quella scelta si è parlato per anni. Le spiegazioni che tornano più spesso sono la distanza tra le culture aziendali delle due società e la convinzione dei fondatori di poter costruire da soli qualcosa di ancora più grande, e per qualche mese i fatti sembrarono dar loro ragione.
La quotazione da 16 miliardi
Il 4 novembre 2011 Groupon debuttò al Nasdaq con il simbolo GRPN. Le azioni erano state collocate a 20 dollari l’una e la società aveva raccolto 700 milioni di dollari, la quotazione tecnologica più grande dopo quella di Google del 2004. Il primo giorno il titolo aprì a 28 dollari e chiuse a 26,11, in rialzo del 31%, portando oltre i 16 miliardi la valutazione di un’azienda che tre anni prima nemmeno esisteva.
leggi anche
Il grande bluff di Henry Ford. Come nel 1919 riuscì a riprendersi l’azienda creando un falso concorrente
Da lì in poi la strada fu quasi sempre in discesa. Cento dollari investiti al prezzo di collocamento ne valevano appena 13 un anno più tardi, quando a novembre 2012 il titolo toccò il minimo di 2,60 dollari. Con il raggruppamento di 1 a 20 deciso nel 2020, i 20 dollari dell’IPO corrispondono oggi a 400 dollari per azione, e ai 15,50 dollari della chiusura del 3 novembre 2026 quei 100 dollari iniziali si sarebbero ridotti a meno di 4.
 .
.
I conti che non tornavano
Che qualcosa non andasse si era capito già prima della quotazione. Nel prospetto depositato presso la Sec, la Consob americana, Groupon misurava la propria redditività con un indicatore fatto in casa, l’ACSOI, che per il 2010 segnava un utile operativo di 60,6 milioni di dollari. Ricalcolato con i criteri contabili standard, come pretese l’autorità, quell’utile diventava una perdita operativa di 420 milioni.
Poche settimane dopo toccò ai ricavi. Groupon contabilizzava come fatturato l’intero valore dei coupon venduti, compresa la parte che girava ai commercianti, e con la correzione i ricavi del primo semestre 2011 passarono da 1,5 miliardi a 688 milioni di dollari, quelli del 2010 da 713 a 313 milioni. Nel marzo 2012, a pochi mesi dal debutto, arrivò anche la revisione dei conti del quarto trimestre 2011, con l’ammissione di una debolezza rilevante nei controlli interni. Sulla cassa effettivamente incassata la revisione dei ricavi non cambiava nulla, eppure tra gli investitori la fama di azienda poco affidabile si era ormai fatta strada.
Uno stile fuori dagli schemi
Groupon non si è mai presa troppo sul serio e per anni ne ha fatto un punto di forza. Per i testi delle offerte assumeva autori comici e attori di improvvisazione, e ci teneva a distinguersi dalle grandi società tecnologiche della California. Al Super Bowl del 2011 quello stesso spirito le si ritorse contro. Il suo primo spot nazionale cominciava con l’attore Timothy Hutton che parlava del dramma del Tibet e finiva con la pubblicità di un ristorante in offerta, e le critiche furono così pesanti che Mason si scusò e ritirò la campagna.
Il fondatore fu licenziato dal consiglio di amministrazione il 28 febbraio 2013, il giorno dopo l’ennesima trimestrale deludente. Ai dipendenti Mason lasciò una lettera diventata celebre, che cominciava con una battuta, «Dopo quattro anni e mezzo intensi e meravigliosi come ceo di Groupon, ho deciso che vorrei passare più tempo con la mia famiglia. Scherzo, oggi sono stato licenziato». Più avanti spiegava i motivi senza giri di parole, citando le metriche controverse presentate alla Sec e i trimestri sotto le attese, con il titolo sceso a circa un quarto del prezzo di quotazione, e si prendeva tutta la responsabilità da amministratore delegato.
Il vero problema era il modello di business
Gli errori di gestione, però, secondo molti analisti non bastano a spiegare la caduta, perché il nodo stava nel funzionamento stesso del servizio. Nei primi anni Groupon si teneva circa la metà di quanto il cliente pagava per un’offerta, e un ristorante che vendeva una cena scontata del 50% finiva per incassare più o meno un quarto del prezzo pieno, sperando che quei clienti nuovi tornassero un’altra volta pagando il conto intero.
Il più delle volte non tornavano, perché molti passavano all’offerta successiva, magari in un locale concorrente, e intanto i tavoli occupati da clienti con lo sconto restavano sottratti a chi avrebbe pagato il prezzo pieno. Per un’attività in difficoltà, con tanti posti vuoti da riempire, il conto poteva anche tornare, ed è per questo che il modello aveva reso al meglio negli anni della crisi. Quando l’economia ha ripreso a crescere i commercianti ci hanno guadagnato sempre meno e le nuove promozioni si sono diradate. Quasi tutti i grandi concorrenti di allora sono spariti o si sono ridimensionati, compresa LivingSocial, che nel 2016 finì proprio nelle mani di Groupon.
I tentativi di rilancio
Groupon ha provato più di una volta a cambiare pelle. Ha aperto una sezione di commercio elettronico con prodotti scontati, finendo però nel territorio di colossi come Amazon ed eBay, e nel febbraio 2020 ha annunciato che l’avrebbe abbandonata. Nello stesso anno la pandemia l’ha spinta a tagliare il 44% dei dipendenti, e nel 2022 ha accettato di pagare 13,5 milioni di dollari per chiudere una class action di azionisti che la accusavano di averli fuorviati.
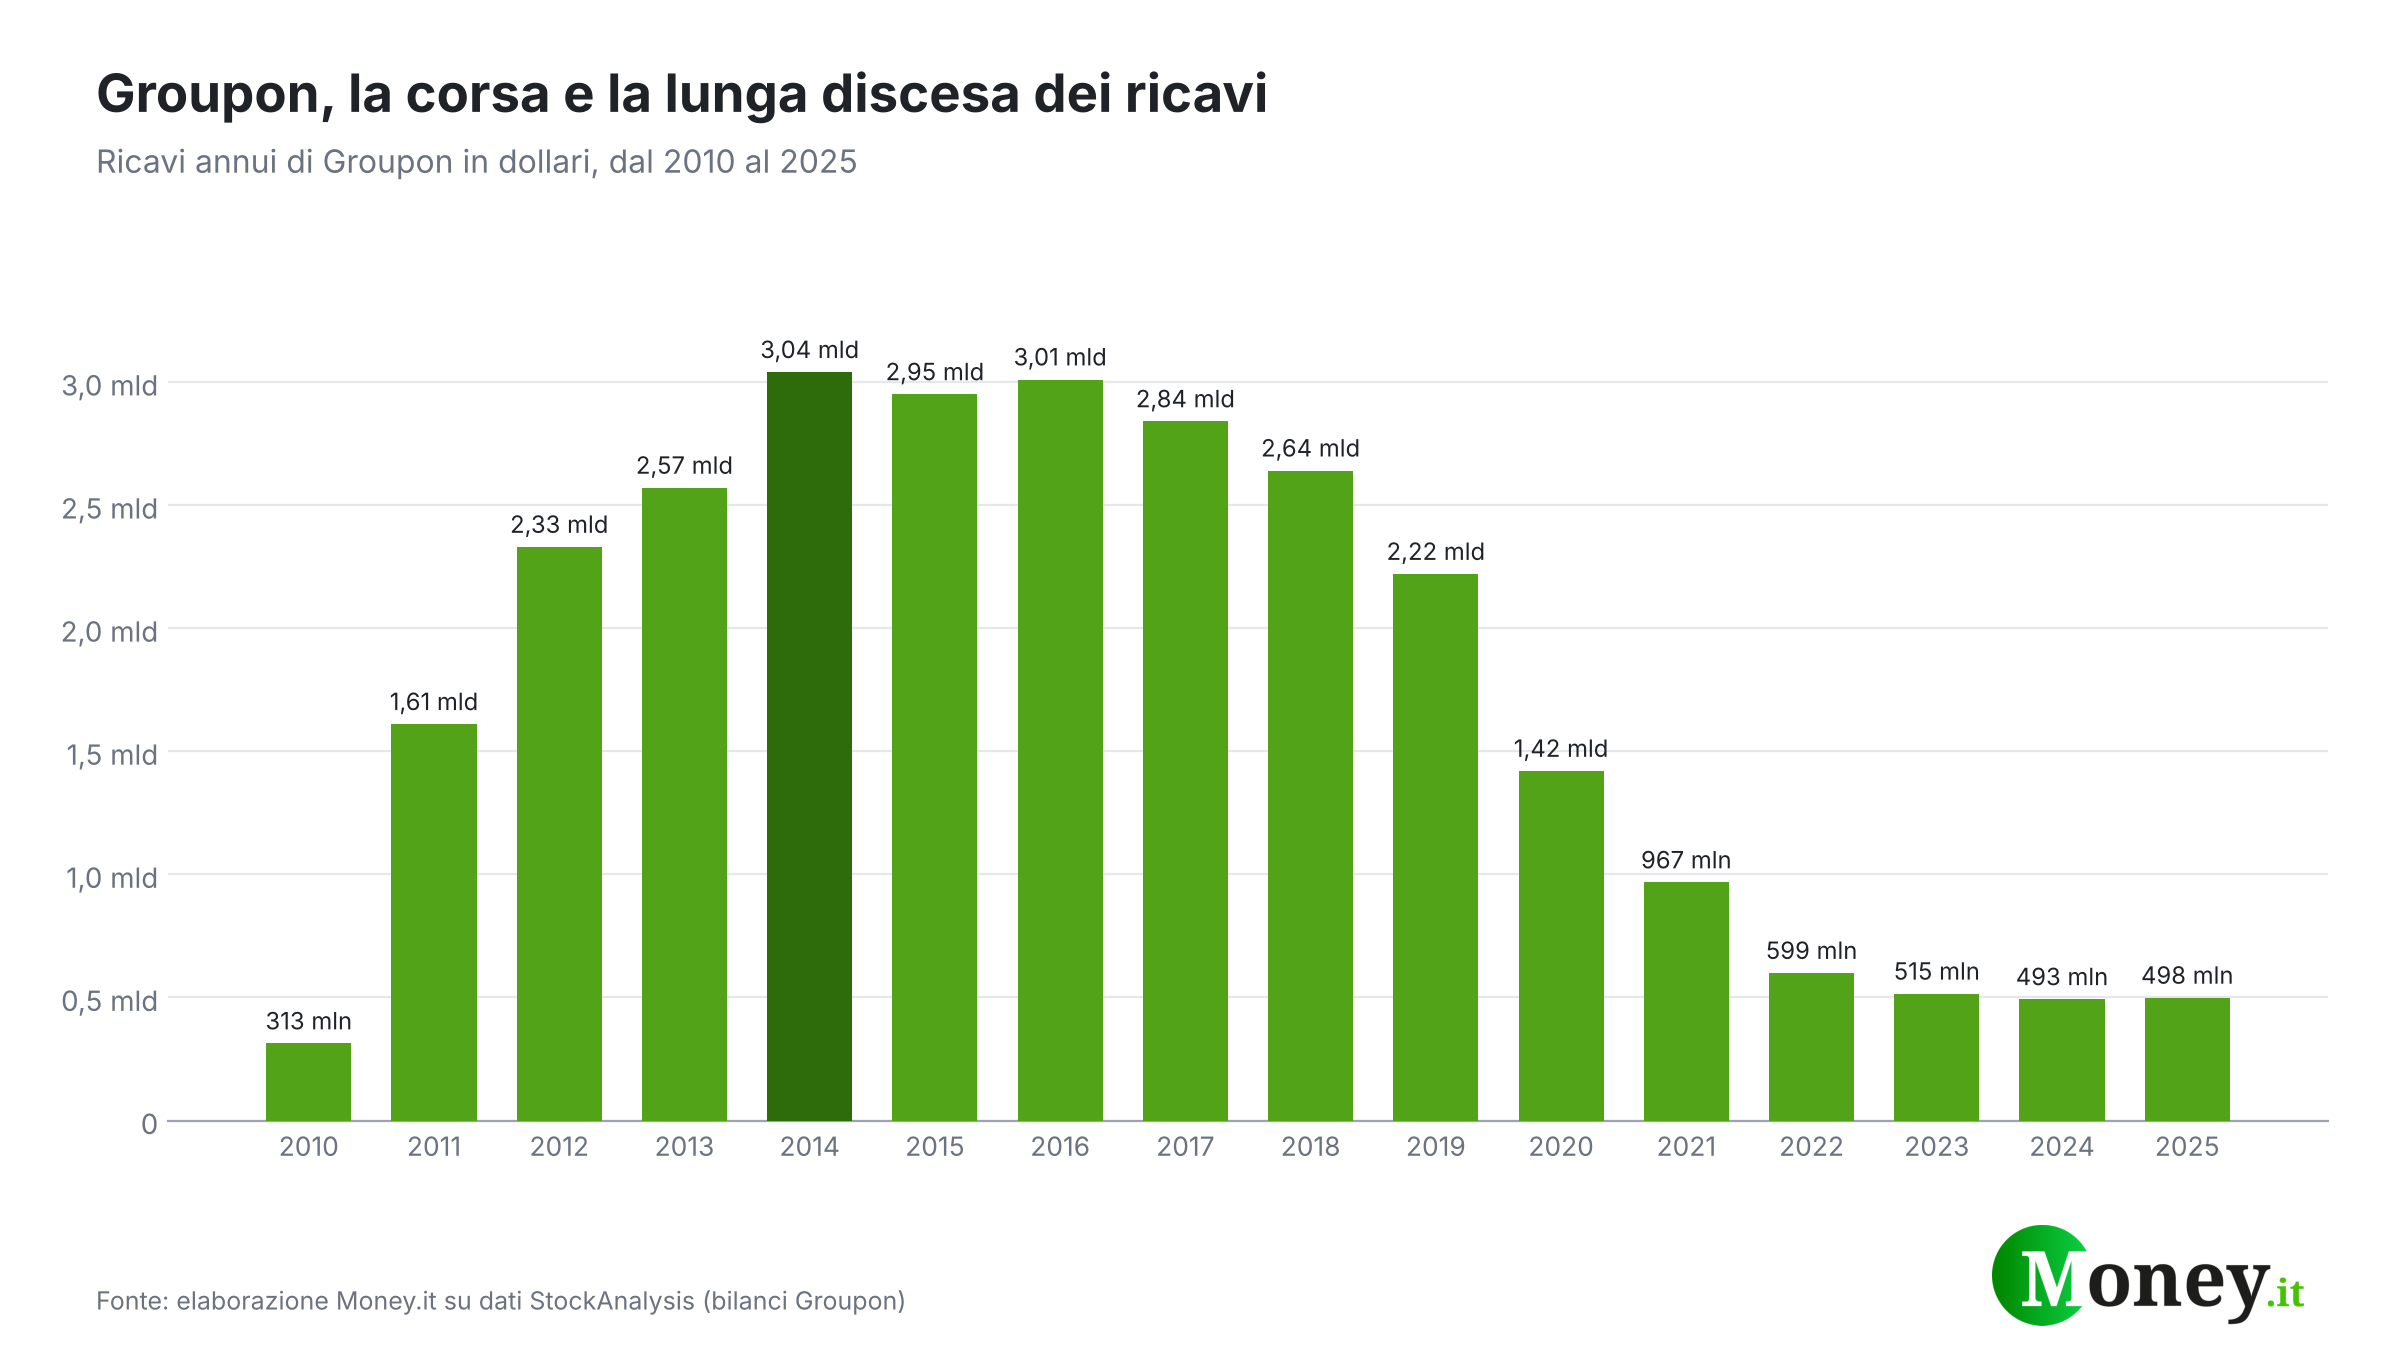
Il ridimensionamento si legge bene nei conti. Dal picco di 3,04 miliardi di dollari del 2014 i ricavi sono scesi fino ai 492,56 milioni del 2024, per poi risalire di poco a 498,42 milioni nel 2025. Dal marzo 2023 alla guida c’è il manager ceco Dušan Šenkypl, che ha snellito molto la struttura e ha puntato sulle offerte di servizi locali in Nordamerica. Nel secondo trimestre del 2026 i ricavi sono stati di 124,68 milioni di dollari, l’1% in meno su base annua, con un free cash flow positivo per 15 milioni. In Borsa gli umori sono cambiati spesso, e nelle 52 settimane fino al 23 ottobre 2026 il titolo ha oscillato tra 9,17 e 29,90 dollari. I conti del terzo trimestre arriveranno il 9 novembre.
Quindici anni dopo
Groupon è la prova che la velocità con cui un’impresa cresce, presa da sola, non dice nulla sulla sua solidità. Un’idea facile da copiare e un vantaggio fondato soltanto sull’essere arrivati per primi, insieme a un modello che conveniva ai clienti più che ai commercianti, erano debolezze che nessun entusiasmo poteva coprire a lungo. A quindici anni da quella quotazione da 16 miliardi, davanti a ogni nuova società che va di moda in Borsa torna la stessa domanda, quanta parte del suo valore poggi su conti solidi e quanta sulla speranza.




Commenti
0Nessun commento: scrivi tu il primo.