


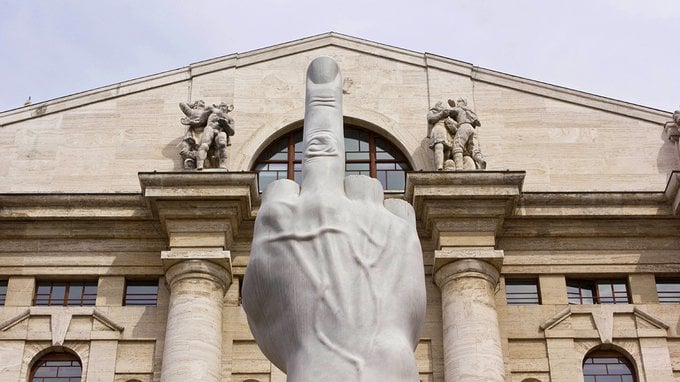
Quando il petrolio supera i $108 al barile, i rendimenti dei BTP decennali tornano a sfiorare i massimi dal 2022 e i titoli tecnologici più esposti al tema AI cedono tra il 6% e l’8% in una singola seduta, la domanda che ogni investitore retail dovrebbe porsi non è «quanto durerà il ribasso» ma, piuttosto, esiste una lettura d’insieme che colleghi questi tre segnali in modo coerente? Per comprendere perché questi tre strumenti possano anticipare una fase di maggiore vulnerabilità per Piazza Affari, potrebbe valere la pena partire dalla logica che li collega tra loro, prima ancora di guardare ai dati di giornata.
Il mercato obbligazionario rappresenta globalmente circa $160.000 miliardi di valore, una massa che supererebbe l’intera capitalizzazione azionaria mondiale. E ogni volta che i rendimenti dei titoli di Stato si muovono, con essi si muovono il costo del capitale per le imprese, il margine di interesse delle banche, la valutazione relativa delle azioni e la sostenibilità del debito pubblico. Il rendimento del BTP non sembrerebbe essere soltanto il tasso che lo Stato italiano paga sui propri prestiti: potrebbe essere il principale termostato dell’intera economia finanziaria del Paese.
La BCE avrebbe alzato il tasso sui depositi al 2,50% nella riunione del 10 settembre, in quella che si configura come la seconda stretta dell’anno, con un tono che i mercati avrebbero interpretato come più restrittivo delle attese. Le proiezioni incorporerebbero un ulteriore inasprimento fino a 75 punti base aggiuntivi, il che porterebbe il tasso di riferimento al 3,25% entro marzo 2027. Il rendimento dei BTP trentennali potrebbe aver già superato la soglia del 5%.
La tensione sul mercato obbligazionario
Il primo degli indicatori da monitorare riguarderebbe proprio l’andamento dei titoli di Stato. Quando i rendimenti salgono in un contesto in cui l’offerta di nuovo debito pubblico rimane elevata, si produrrebbe quello che gli operatori definiscono «crowding out»: la massa di emissioni governative comprimerebbe la disponibilità di capitali per il settore privato, innalzandone il costo di finanziamento. Questo meccanismo tenderebbe a colpire in modo asimmetrico le società più indebitate e i cosiddetti «bond proxy», cioè quei titoli acquistati principalmente per il dividendo stabile come Snam, Italgas, Terna ed Enel, che diventerebbero meno attraenti rispetto a un BTP capace di offrire rendimenti crescenti con un rischio percepito inferiore.
Il petrolio oltre i $108 e la persistenza inflazionistica
Il secondo indicatore sarebbe rappresentato dal prezzo del greggio, che potrebbe aver superato i $108 al barile per il future sul Brent, spinto da attacchi alle infrastrutture energetiche saudite e dall’escalation nelle rotte marittime del Medio Oriente. Questo dato non sembrerebbe rilevante soltanto per il comparto energetico: il petrolio a questi livelli, combinato con un prezzo del gas naturale intorno agli €83 per MWh, valori che non si vedrebbero dalla fine del 2022, introdurrebbe uno shock inflazionistico capace di rendere ancora più difficile per la BCE abbassare la guardia sui tassi.
Le proiezioni di Francoforte incorporerebbero già un’inflazione dell’area euro al 3% nel 2026, al 2,5% nel 2027 e al 2,1% nel 2028. Se il conflitto in Medio Oriente si prolungasse, se le scorte di gas risultassero insufficienti in vista dell’inverno o se i prezzi alimentari subissero pressioni ulteriori, questi numeri potrebbero rivelarsi ottimistici. Un’inflazione più persistente implicherebbe tassi più elevati per un periodo più esteso, con tutto ciò che questo comporta per i portafogli obbligazionari a lunga scadenza e per le valutazioni dei settori azionari più sensibili al costo del denaro.
Il sell-off tecnologico e il ripensamento sull’AI
Il terzo elemento riguarderebbe il sell-off sul comparto tecnologico legato all’intelligenza artificiale, che sembrerebbe pesare in modo sproporzionato su alcuni titoli del Ftse Mib. Technoprobe cederebbe l’8,45%, Prysmian il 7,4%, STMicroelectronics il 6,5%: perdite che potrebbero risultare nell’ordine di quattro-sei volte superiori al calo dell’indice principale.
La causa scatenante sembrerebbe essere le dichiarazioni di Dario Amodei, CEO di Anthropic, che avrebbe invitato a rallentare lo sviluppo dei modelli AI più avanzati indicando una finestra critica di sei-dodici mesi e potenziali danni nell’ordine delle centinaia di miliardi di dollari. Sam Altman di OpenAI avrebbe confermato il rinvio della quotazione in Borsa almeno al 2027, citando preoccupazioni sulla sicurezza della tecnologia.
La convergenza dei tre segnali su Piazza Affari
Ciò che renderebbe questa fase potenzialmente significativa sarebbe la simultaneità dei tre fattori. Il Ftse Mib non registrerebbe quattro settimane consecutive negative dal 2022, e si starebbe assistendo anche alla rottura dei minimi mensili.
Un indice dove le banche e le assicurazioni rappresentano circa il 50% della capitalizzazione totale risulterebbe strutturalmente sensibile all’andamento dei tassi: da un lato gli istituti di credito potrebbero beneficiare nel breve di margini di interesse più ampi; dall’altro, la massiccia esposizione al debito sovrano li renderebbe vulnerabili a qualsiasi deterioramento della percezione di rischio sull’Italia. Quando petrolio, rendimenti obbligazionari e pressioni sui titoli tech convergono nella stessa direzione nello stesso momento, il risultato potrebbe essere una compressione delle valutazioni che va oltre la semplice correzione tecnica di breve periodo.


Commenti
0Nessun commento: scrivi tu il primo.