


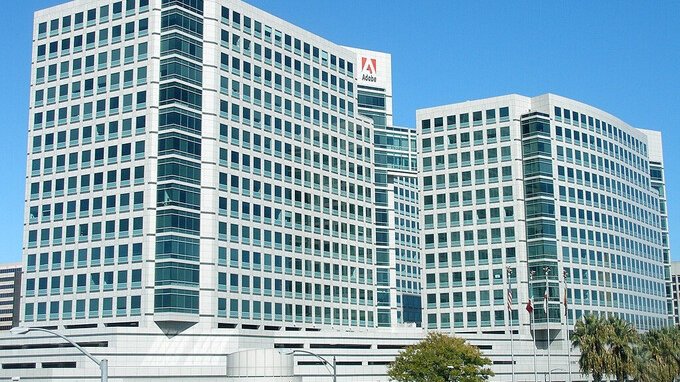
Wells Fargo ha tagliato il giudizio su Adobe da «overweight» a «underweight», portando il prezzo obiettivo a 225 dollari. L’azienda è tra le perdenti nella corsa al budget per l’intelligenza artificiale.
Segui Money.it su Google Aggiungici alle fonti preferite per vedere più spesso le nostre notizie nei risultati di ricerca.
Adobe apre la settimana di Wall Street con un nuovo colpo da parte degli analisti. Stamattina, poco prima dell’apertura dei mercati americani, Wells Fargo ha tagliato il giudizio sul titolo da overweight a underweight - da «sovrappesare» a «sottopesare» in portafoglio - abbassando il prezzo obiettivo da 270 a 225 dollari.
Il titolo ha reagito scendendo del 4,16% a 232,19 dollari nelle contrattazioni pre-mercato delle 9:17 ora di New York (15:17 in Italia), poco prima della campanella di apertura di Wall Street, che oggi resta regolarmente operativa nonostante il Columbus Day: solo il mercato obbligazionario americano osserva la festività.
Un sondaggio tra i responsabili IT come spia d’allarme
Il capovolgimento è netto: lo stesso analista, Michael Turrin, aveva confermato un giudizio positivo su Adobe appena un mese fa, l’11 settembre, subito dopo la trimestrale, alzando allora il prezzo obiettivo a 270 dollari. Nella nota di stamattina Turrin scrive di essere «uscito più cauto» sul software per la creatività e per il «front office» aziendale dopo aver esaminato un sondaggio Wells Fargo tra i direttori IT (CIO) sulla spesa in intelligenza artificiale, da cui Adobe risulterebbe tra le aziende che stanno perdendo quota di budget nella fase di valutazione dei progetti IA da parte delle imprese clienti.
A questo si aggiungono tre argomenti tecnici: un quarto trimestre che, per centrare la guidance, richiederebbe un raddoppio dei nuovi ricavi ricorrenti annuali (ARR) rispetto al trimestre precedente; il rischio che la prima indicazione sui conti dell’anno fiscale 2027 - attesa a dicembre - risulti debole, in assenza di un aumento dei prezzi e in piena transizione di vertice; e una concorrenza sempre più aggressiva nel cuore del business creativo di Adobe. Wells Fargo modella ora una crescita negativa dei nuovi ARR nel 2027 e un ARR totale in crescita di circa il 7%, contro un consenso di mercato sopra l’8%.
Il paradosso: trimestre da record, titolo in caduta
Il taglio di oggi arriva a poco più di un mese da una trimestrale che, sulla carta, era stata solida. Il 10 settembre Adobe ha comunicato per il terzo trimestre dell’anno fiscale 2026 (chiuso il 28 agosto) ricavi per 6,76 miliardi di dollari, in crescita del 13% annuo, un utile per azione non-GAAP di 6,13 dollari (da 5,31) e un utile GAAP di 4,62 dollari. L’ARR complessivo ha chiuso il trimestre a 27,50 miliardi di dollari (+11,2%), mentre l’ARR legato ai prodotti «AI-first» ha superato per la prima volta i 650 milioni di dollari, in crescita di oltre il 150% su base annua; l’ARR di Firefly, la piattaforma di intelligenza artificiale generativa di Adobe, è salito del 40% solo nel trimestre.
L’azienda ha inoltre annunciato di aver superato il miliardo di utenti attivi mensili complessivi. Il Ceo Shantanu Narayen ha commentato: «Raggiungere il traguardo di oltre un miliardo di utenti attivi mensili è un momento che definisce Adobe», mentre il direttore finanziario ad interim Steve Day ha dichiarato: «Adobe ha registrato una crescita a doppia cifra di ricavi e utili nel terzo trimestre, e stiamo alzando gli obiettivi di ricavi e utili per l’intero anno».
Nonostante questo, il titolo ha chiuso la seduta dell’11 settembre sostanzialmente invariato dopo un calo iniziale, perché il mercato ha letto la guidance sul quarto trimestre come poco entusiasmante proprio mentre si sovrapponeva a un cambio di vertice: il 3 settembre Adobe aveva annunciato che Narayen lascerà la carica di amministratore delegato dopo diciannove anni, passando al ruolo di presidente esecutivo, mentre Anil Chakravarthy - oggi a capo della divisione dedicata all’esperienza cliente - diventerà presidente e Ceo dal 1° dicembre.
Sul fronte finanziario, il direttore finanziario Dan Durn ha lasciato l’azienda a giugno e Adobe non ha ancora nominato un successore stabile. Anche altre case d’affari hanno tagliato il prezzo obiettivo dopo la trimestrale senza arrivare a un giudizio negativo: Jefferies (Brent Thill) lo ha ridotto a 275 dollari da 285, mantenendo un giudizio neutrale e scrivendo che «le metriche sull’intelligenza artificiale di Adobe continuano a progredire, mentre la valutazione del titolo resta depressa perché gli investitori aspettano chiarezza»; Citi (Tyler Radke) lo ha tagliato a 250 dollari da 301, con un giudizio neutrale, aspettandosi un titolo bloccato in un intervallo per la crescita in rallentamento.
Non è la prima bocciatura: Morgan Stanley aveva aperto la strada a luglio
Quello di Wells Fargo non è il primo giudizio «underweight» su Adobe quest’anno. Il 21 luglio Morgan Stanley, per voce dell’analista Adam Wood, aveva già tagliato il titolo da «equal-weight» a «underweight», abbassando il prezzo obiettivo da 365 a 240 dollari, con motivazioni per molti versi sovrapponibili a quelle di oggi: incertezza legata alla transizione di leadership, dubbi sulla sostenibilità della strategia «freemium» e il rischio che l’intelligenza artificiale generativa renda sempre più difficile trasformare l’innovazione di Adobe in crescita duratura dei ricavi ricorrenti.
Morgan Stanley riteneva comunque che buona parte di questo rischio fosse già incorporata in una valutazione di circa 12 volte gli utili attesi per il 2027. A distanza di meno di tre mesi, due delle principali case d’affari di Wall Street collocano quindi Adobe nella fascia più cauta dei propri giudizi, mentre altre due (Jefferies e Citi) restano neutrali ma in trincea sui prezzi obiettivo: un fronte di scetticismo che si allarga proprio mentre i numeri trimestrali, presi isolatamente, continuano a battere le attese.
Perché riguarda l’investitore italiano
Adobe è un componente storico del Nasdaq 100 e resta presente, direttamente o indirettamente, in gran parte degli ETF che replicano l’indice o il paniere tecnologico americano più ampio, oltre che in molti fondi azionari globali a gestione attiva; chi investe a Wall Street tramite fondi, ETF o azioni dirette ha quindi quasi certamente un’esposizione, piccola ma reale, a questa vicenda.
Il caso Adobe è anche un campione utile per un tema più ampio: quello del divario, nel comparto tecnologico del 2026, tra aziende che mostrano metriche di intelligenza artificiale in forte crescita e un mercato che fatica sempre di più a tradurre quelle metriche in fiducia sulla sostenibilità dei margini, specie quando si somma incertezza di governance. Non è un giudizio sulla bontà dell’investimento, ma un invito alla cautela nel leggere i soli titoli delle trimestrali: un ARR «AI-first» che cresce del 150% convive, nello stesso comunicato, con un titolo che gli analisti continuano a tagliare.

Articolo revisionato da Flavia Provenzani il


Commenti
0Nessun commento: scrivi tu il primo.