


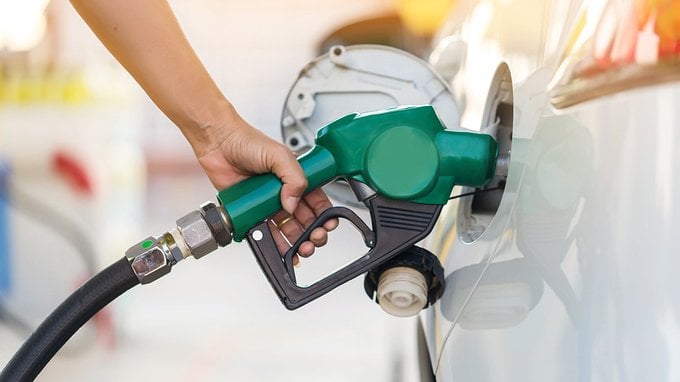
Il mercato petrolifero del 2026 ha smesso da mesi di muoversi in blocco. Martedì 13 ottobre il Brent cedeva l’1,69% a 104,85 dollari al barile e il Wti l’1,27% a 92,55 dollari, restituendo gran parte del rialzo del giorno prima. Ma il prodotto che pesa davvero sull’economia reale europea, il gasolio, continua a viaggiare su un binario tutto suo. Il margine che separa il prezzo del diesel da quello del greggio resta a livelli mai visti prima. È la fotografia di un mercato che non ha un problema di petrolio, ma di raffinazione.
Il greggio scende, il gasolio no
Il margine di raffinazione del gasolio, il cosiddetto crack spread, misura quanto vale il prodotto finito rispetto alla materia prima da cui deriva. Con il contratto Ulsd del Nymex a 4,6858 dollari per gallone il 13 ottobre, pari a circa 196,8 dollari al barile, e il Brent poco sopra i 105, lo spread si colloca intorno ai 90 dollari al barile.
Il conto sul contratto europeo porta allo stesso risultato: i futures Ice gasoil chiusi lunedì a 1.449 dollari per tonnellata equivalgono a circa 194 dollari al barile, da cui uno spread sul Brent di quasi 89 dollari. In condizioni ordinarie questo margine si muove fra i 20 e i 40 dollari al barile e supera i 60 solo nelle fasi di stress acuto, come il 2022. Oggi vale più del prezzo di un barile di greggio di tre anni fa.
L’ultimo rapporto settimanale dell’Energy Information Administration americana, riferito alla settimana chiusa il 2 ottobre, indica riserve di distillati a 105,1 milioni di barili, circa il 13% sotto la media quinquennale dello stesso periodo: il cuscinetto che in passato assorbiva gli shock semplicemente non c’è.
Cosa ha deciso Mosca?
In questo quadro si inserisce l’annuncio che ha mosso i prezzi lunedì 12 ottobre. Il governo russo ha revocato parzialmente, a partire dal 10 ottobre, il divieto di esportazione di gasolio introdotto in estate dopo gli attacchi ucraini con droni alle raffinerie. Secondo il comunicato di gabinetto rilanciato da Tass, la decisione attua le intese fra Vladimir Putin e Donald Trump e consente «in questa fase» l’invio sul mercato globale di 500.000 tonnellate di gasolio, pari a circa 3,7 milioni di barili.
Il vicepremier Aleksandr Novak ha indicato una tabella di marcia più ambiziosa: circa 300.000 tonnellate a ottobre, 500.000 a novembre, un milione a dicembre, con volumi mensili che potrebbero arrivare a 3 milioni di tonnellate. Dal lato americano è stata emessa una licenza generale che autorizza le forniture russe fino al 7 aprile 2027.
La reazione immediata è stata netta: i futures Ice gasoil hanno perso il 2,3% chiudendo a 1.449 dollari per tonnellata. Ma il mercato dei prodotti raffinati non si è sgonfiato, perché quasi nessuno crede ai numeri di Novak.
Tamas Varga, analista di Pvm Oil Associates, ha spiegato a Reuters che l’obiettivo russo è «difficilmente realizzabile, viste le condizioni disastrose del settore della raffinazione del Paese», dopo aver osservato il giorno prima che «l’impatto immediato dell’accordo è discutibile, perché la capacità di raffinazione russa è stata gravemente ridotta». Tradotto: per esportare gasolio bisogna prima produrlo, e gli impianti colpiti dai droni non tornano operativi con un decreto.
Il segnale più significativo arriva semmai dall’Agenzia internazionale dell’energia. L’11 ottobre il direttore esecutivo Fatih Birol ha invitato i Paesi membri a valutare se servano ulteriori rilasci di gasolio dalle scorte strategiche, precisando entità e tempi. Non è il comportamento di un’istituzione convinta che la crisi sia rientrata.
Perché la stretta è strutturale
Le cause si sono sommate nell’arco di un anno. La guerra con l’Iran e le turbolenze nello Stretto di Hormuz hanno ridotto le esportazioni di distillati dal Golfo; gli attacchi Houthi agli impianti sauditi di Jizan e Yanbu sul Mar Rosso hanno tagliato i carichi in partenza; i droni ucraini hanno messo fuori uso quote rilevanti della capacità russa. E la Turchia, storicamente il principale acquirente di gasolio russo e rivenditore verso l’Europa, è diventata importatrice netta dai Paesi europei per la prima volta dal novembre 2022, secondo Argus Media.
Il risultato è che l’Europa, che da vent’anni non raffina abbastanza gasolio per il proprio parco circolante, si è trovata a competere con l’Asia per carichi che prima arrivavano quasi automaticamente.
Il rapporto mensile Opec del 13 ottobre ha limato la crescita della domanda globale di greggio per il 2026 a 0,2 milioni di barili al giorno (da 0,4) ma ha alzato quella del 2027 a 2,6 milioni, anche per la necessità di ricostituire scorte svuotate.
Il conto che arriva all’automobilista (e alla Bce)
Per il lettore italiano il punto di contatto è il distributore, e il dato è anomalo. Secondo i prezzi medi dell’Osservatorio del Ministero delle imprese rilevati il 9 ottobre, il self service in rete stradale segnava 2,035 euro al litro per la benzina e 2,258 euro per il gasolio: 22 centesimi di differenza a favore della benzina, che salgono a 2,046 contro 2,281 euro in autostrada. Per chi guida un diesel è un’inversione rispetto all’abitudine di un carburante strutturalmente più economico.
Il movimento è recente e rapido. Fra il 3 agosto e il 10 ottobre il gasolio è salito del 6,2% in Italia, da 2,12 a 2,25 euro al litro, mentre la benzina è cresciuta solo dell’1,8%, da 2,00 a 2,04 euro: un pieno da 50 litri di diesel costa circa 6,50 euro in più, uno di benzina circa 2 euro in più.
Il tema è arrivato fino al board della Banca centrale europea. Nella conferenza stampa del 10 settembre a Berlino, Christine Lagarde ha detto: «Che lo si chiami crack spread o margine di raffinazione sui carburanti liquidi, ormai sappiamo tutti di cosa si tratta», aggiungendo che «sappiamo che il diesel è usato da una certa categoria di operatori economici» e che «ora sappiamo che è l’ennesimo collo di bottiglia» (fonte: Bce). Nel comunicato di politica monetaria dello stesso giorno l’istituto attribuiva la risalita dell’inflazione «in particolare» a un forte contributo dei margini di raffinazione.
Gli esperti della Bce hanno quantificato il fenomeno: nella terza settimana di settembre il margine di raffinazione incideva per circa 41 centesimi al litro sul gasolio, il 19% del prezzo alla pompa dell’area euro, contro i 17 centesimi (l’8%) della benzina. Le loro proiezioni basate sui futures indicavano il picco del margine diesel proprio in ottobre.
La stessa dinamica ha premiato chi raffina: al 23 settembre i petroliferi europei guidavano i listini da inizio anno, con Repsol a +87,2%, Neste a +76,4%, Equinor a +67,9%, Eni a +44,9% e TotalEnergies a +40,6% (fonte: Euronews).



Commenti
3è incredibile come il mercato del gasolio riesca a comportarsi in modo così diverso rispetto al petrolio. sembra proprio che il problema non sia tanto la materia prima, ma la raffinazione e la gestione delle scorte. è preoccupante vedere come le riserve di distillati siano così basse, e questo sicuramente influisce sui prezzi. mi chiedo quali saranno le conseguenze per le famiglie e le imprese nei prossimi mesi. la situazione geopolitica non aiuta di certo.
È interessante notare come, nonostante il prezzo del petrolio stia diminuendo, il costo del gasolio continui a rimanere elevato. Questo solleva interrogativi sulle dinamiche del mercato energetico e sulle strategie di prezzo adottate dai fornitori. Quali fattori stanno influenzando la differenza di prezzo tra diesel e benzina?
Il dato che colpisce è il margine di raffinazione: intorno ai 90 dollari al barile quando di norma sta tra 20 e 40. Quindi il greggio che scende conta poco per chi fa il pieno di diesel. E con le scorte di distillati sotto la media, le 500.000 tonnellate russe sembrano più un segnale politico che una soluzione. Il nodo è la dipendenza energetica, e qui in particolare la capacità di raffinazione.