


Nelle prime dieci sedute di novembre 31 dei 40 titoli del FTSE MIB hanno guadagnato terreno, ma dietro i rialzi diffusi di Piazza Affari si nascondono differenze molto ampie tra le singole azioni. Agli estremi della classifica UniCredit e Stellantis si muovono in modo speculare, con la banca in rialzo del 14,29% e il gruppo automobilistico in perdita del 14,29%, e in appena due settimane di contrattazioni tra due società dello stesso indice si è aperto un divario di 28,58 punti percentuali.
Chi investe deve quindi capire quanto di questi rialzi poggi su risultati migliori e quanto su aspettative già incorporate nei prezzi. Per i titoli più penalizzati la domanda è un’altra, cioè se ci sia spazio per recuperare prima della fine dell’anno.
Le cinque azioni migliori del FTSE MIB a novembre, UniCredit in testa
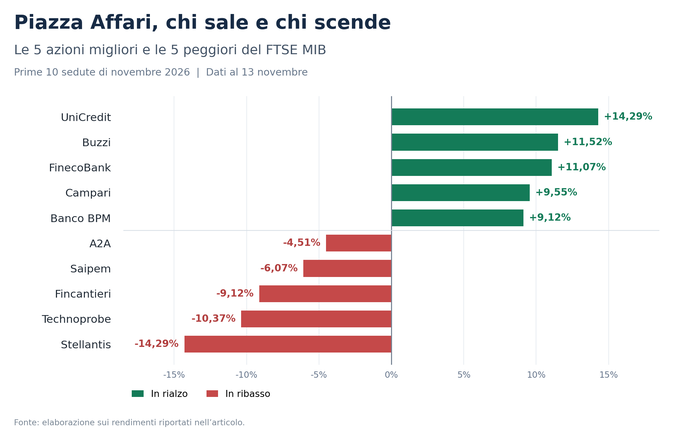 Figura 1
Le cinque azioni migliori e le cinque peggiori del FTSE MIB nelle prime dieci sedute di novembre 2026. UniCredit guida i rialzi con un guadagno del 14,29%, mentre Stellantis registra la perdita maggiore, pari al 14,29%. Tra i due titoli si apre un divario di 28,58 punti percentuali. Dati aggiornati al 13 novembre 2026.
UniCredit conquista il primo posto con un progresso del 14,29%, raggiungendo 83,68 euro. A sostenere il titolo sono soprattutto i risultati trimestrali pubblicati il 9 novembre, decisamente superiori alle aspettative. L’utile netto del terzo trimestre ha raggiunto 3,26 miliardi di euro, in crescita del 24% rispetto all’anno precedente e superiore di circa il 17% al consenso degli analisti. Il rendimento sul patrimonio netto tangibile è salito al 25,5%, mentre la banca ha annunciato un acconto sul dividendo di circa 3 euro per azione.
Anche le banche d’affari hanno aggiornato le valutazioni. JPMorgan ha alzato il prezzo obiettivo da 94 a 100 euro, Barclays da 102,60 a 106,30 euro e Intermonte da 103 a 108 euro. Deutsche Bank mantiene invece una posizione più prudente, con giudizio Hold e target di 78 euro.
Dietro UniCredit c’è Buzzi, in rialzo dell’11,52% a 44,87 euro. I risultati dei primi nove mesi hanno evidenziato ricavi per 3,45 miliardi, sostanzialmente invariati a parità di cambi e perimetro, e il gruppo ha confermato la previsione di un EBITDA ricorrente compreso tra 1,1 e 1,2 miliardi per l’intero esercizio. Il recupero arriva però dopo mesi difficili. Nonostante il balzo di novembre il titolo perde ancora il 13,76% dall’inizio del 2026, e una parte degli acquisti potrebbe essere proprio un rimbalzo dopo le vendite dei mesi precedenti.
Terza è FinecoBank, con un guadagno dell’11,07%. Nei primi nove mesi i ricavi sono cresciuti del 12% e l’utile netto dell’operatività corrente del 10,6%, a 531,5 milioni di euro, mentre a ottobre la raccolta netta ha raggiunto circa 1,7 miliardi. Barclays ha intanto alzato il prezzo obiettivo a 30,30 euro confermando il giudizio Overweight, un livello che sulla chiusura di 23,10 euro vale un potenziale teorico di oltre il 31%.
Un po’ più staccata Campari, che guadagna il 9,55% grazie a una crescita organica delle vendite del 2,9% nei primi nove mesi, salita al 3,4% nel terzo trimestre. Le previsioni per l’esercizio restano confermate, nonostante una domanda statunitense meno dinamica. Barclays, nella revisione del 29 ottobre, aveva fissato il target a 8,70 euro, mentre Deutsche Bank e UBS indicavano rispettivamente 7,30 e 7,20 euro.
Chiude la cinquina Banco BPM, con un progresso del 9,12%. Il rialzo si accompagna alla proposta avanzata da Crédit Agricole, che ipotizza la fusione di Crédit Agricole Italia in Banco BPM e un dividendo straordinario complessivo di un miliardo di euro per gli azionisti della banca milanese. Il consiglio di Banco BPM ha dato mandato all’amministratore delegato di avviare le discussioni per verificare la fattibilità dell’operazione, chiedendo una valutazione che remuneri adeguatamente gli azionisti per la perdita di contendibilità. La trattativa vera, quindi, deve ancora cominciare.
Le cinque azioni peggiori, Stellantis e Technoprobe in coda
Stellantis ha perso il 14,29% dall’inizio di novembre, scendendo a 3,518 euro e portando la perdita accumulata nel 2026 al 62,75%. I risultati trimestrali pubblicati il 28 ottobre hanno mostrato qualche miglioramento, con ricavi in crescita dell’1% a 37,6 miliardi e una perdita netta ridotta a 453 milioni, ma la redditività resta debole. Il margine operativo rettificato si è fermato allo 0,7% e il flusso di cassa libero industriale è rimasto negativo per circa 4 miliardi nel trimestre. Non stupisce che gli analisti siano molto distanti tra loro, con RBC a 4 euro e giudizio Neutral, JPMorgan a 6 euro e Jefferies a 8.
Per Technoprobe il calo di novembre è del 10,37%, nonostante ricavi cresciuti del 68,8% nei primi nove mesi. La società ha però rivisto le previsioni per il 2026, riducendo il limite superiore della forchetta dei ricavi da 1,10 a 1,07 miliardi di euro e lasciando quello inferiore a 1,05 miliardi. JPMorgan ha ridotto il target da 45 a 38 euro e Deutsche Bank da 50 a 45 euro, mentre Mediobanca lo ha aumentato a 26,50 euro. Con un guadagno di quasi l’80% ancora in tasca dall’inizio dell’anno, altre prese di beneficio non sarebbero una sorpresa.
Fincantieri lascia sul terreno il 9,12%, un ribasso che stona con un EBITDA cresciuto del 10,9% nei primi nove mesi e con il miglioramento delle previsioni annuali. I ricavi sono però diminuiti dell’1,8% e i nuovi ordini sono scesi rispetto al 2025. Il 13 novembre Equita ha alzato il prezzo obiettivo a 16,20 euro e Intermonte a 18,50 euro, mantenendo giudizi favorevoli.
Seguono Saipem, in ribasso del 6,07%, e A2A, che cede il 4,51%. Per Saipem il movimento va letto alla luce di un progresso di quasi il 75% dall’inizio dell’anno. Il 18 novembre il consiglio di amministrazione esaminerà i risultati dei primi nove mesi e la guidance 2027, che il giorno dopo saranno presentati al mercato in conference call. A2A ha invece registrato una riduzione del 14% dell’utile netto rettificato nei primi nove mesi, a 473 milioni, pur confermando gli obiettivi per l’intero esercizio.
Le banche trainano Piazza Affari, rendimenti contrastanti negli altri settori
Le banche sono tra le protagoniste dei rialzi di novembre, con Mediobanca in guadagno del 7,47%, Intesa Sanpaolo del 6,22% e Monte dei Paschi di Siena del 5,69%, oltre a UniCredit, FinecoBank e Banco BPM. A spingerle sono fattori diversi, dai risultati di UniCredit e FinecoBank alla prospettiva di un’operazione societaria per Banco BPM, e con il peso che hanno nel FTSE MIB sono loro a tenere su l’intero indice.
Fuori dal comparto bancario, Buzzi guadagna oltre il 10%, mentre nel settore energetico i rendimenti seguono direzioni opposte, con Enel in rialzo del 6,87% ed Eni in perdita del 4,48%.
Tra i titoli in calo, poi, conta molto da dove si arriva. Per Technoprobe e Saipem, reduci da una corsa fortissima nel 2026, la correzione di novembre può essere una semplice pausa. Diverso il discorso per Stellantis e Fincantieri, già in perdita dall’inizio dell’anno, dove il mercato potrebbe continuare a scontare difficoltà più profonde.
Tre azioni da osservare fino alla fine dell’anno
Per UniCredit i risultati trimestrali e le revisioni positive degli analisti sostengono le prospettive di medio periodo, anche se il rialzo già accumulato rende più delicata la valutazione del titolo nel breve termine. Sul grafico giornaliero la prima resistenza è nell’area tra 84,30 e 85 euro, mentre 83,26 e 82,84 euro sono i supporti da tenere per evitare un rallentamento. Un consolidamento sopra le resistenze darebbe invece nuova forza al rialzo.
Su Stellantis la distanza tra le quotazioni e i prezzi obiettivo degli analisti va letta alla luce di un piano di rilancio ancora in corso. Anche il quadro tecnico resta negativo, con un primo supporto in area 3,37 euro e una resistenza intorno a 3,81. Perché il mercato torni a credere in un recupero serviranno progressi concreti sulla redditività e sulla liquidità industriale.
Enel ha guadagnato il 6,87% a novembre, raggiungendo 9,955 euro, con un andamento meno estremo rispetto a UniCredit e Stellantis. I risultati dei nove mesi hanno evidenziato un EBITDA ordinario in crescita del 4% e un utile netto ordinario salito a circa 6 miliardi. Secondo il riepilogo delle raccomandazioni degli analisti pubblicato da Enel e aggiornato all’11 novembre, il prezzo obiettivo medio era di 10,30 euro, non lontano dalle quotazioni del 13 novembre. Sul piano tecnico la soglia dei 10 euro è una prima resistenza, seguita dall’area di 10,13 euro. Al ribasso i riferimenti immediati sono 9,87 e 9,78 euro.
| DISCLAIMER Le informazioni e le considerazioni contenute nel presente articolo non devono essere utilizzate come unico o principale supporto in base al quale assumere decisioni relative agli investimenti. Il lettore mantiene la piena libertà nelle proprie scelte d’investimento e la piena responsabilità nell’effettuazione delle stesse, poiché egli solo conosce la sua propensione al rischio e il suo orizzonte temporale. Le informazioni contenute nell’articolo sono fornite a mero scopo informativo e la loro divulgazione non costituisce e non è da considerarsi un’offerta o sollecitazione al pubblico risparmio. |


Commenti
0Nessun commento: scrivi tu il primo.