


Come spesso accade, ci sono i pro e ci sono i contro ed è particolarmente vero quando si parla della forte componente familiare del tessuto produttivo italiano, che fa scuola a sé e non smette di alimentare il dibattito economico e accademico. In Italia le imprese di famiglia sono diffusissime, con evidenti vantaggi: condivisione di valori, relazioni più informali e orientamento al futuro nell’ottica di preservare l’attività per le prossime generazioni. Ma ci sono anche i classici rovesci della medaglia, negativi o inefficienti, cioè minima o assente separazione tra proprietà e gestione, dimensioni ridotte, bassa crescita e poco dinamismo. C’è un punto fermo: in Italia le società di capitali con una proprietà familiare sono il 72,3% del totale e rappresentano il 45% dell’occupazione. Sono tante e continuano a crescere ed è quindi il caso di capire cosa possono offrire in termini di produttività, senza tralasciare i loro limiti evidenti.
Come indicato dal grafico, la loro crescita negli ultimi anni è stata lenta ma costante. Lo ha dimostrato Banca d’Italia (analizzando dati Infocamere, Cerved e Inps): quel 72,3% di incidenza (raggiunto nel 2024) è un valore ben superiore a quello rilevato nel 2014, quando si attestava a circa il 68%. Allo stesso tempo, all’interno delle imprese a proprietà familiare, la rappresentanza di quelle che si affidano ad amministratori esterni alla famiglia è diminuita, con conseguenze importanti.
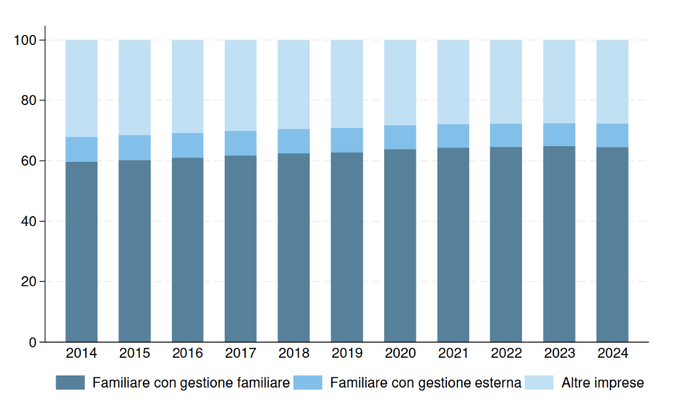 Le imprese familiari
Quota sul totale delle imprese di capitali italiane - Fonte: Banca d'Italia
Dove operano le imprese familiari italiane? Soprattutto nelle regioni del Sud, dove rappresentano il 78,8% del totale. Risalendo lo stivale, la quota scende. Al Centro sono il 72,1%, al Nord Est il 69,5% e al Nord Ovest il 67,9%. A livello di dimensioni, invece - e non sorprende di certo - l’impresa familiare è soprattutto piccola: il 75,6% del totale ha fino a nove addetti, il 68,9% non va oltre i 49 addetti e il 48,1% resta sotto i 249 addetti. Solo il 26,2% delle imprese familiari italiane, poco più di una su quattro, supera i 250 addetti. Familiarità fa rima con tradizione: i settori produttivi più diffusi sono quelli classici. Nelle costruzioni l’83% delle imprese è a proprietà familiare; situazione simile per la manifattura low-tech, ambito in cui il controllo familiare tocca il 75,9%.
La diminuzione degli amministratori esterni rafforza il controllo familiare diretto. Per i dipendenti significa più stabilità e un clima informale, ma meno chance di carriera ai vertici. I fornitori godono di rapporti più duraturi e fiduciari, anche se le decisioni possono risultare meno professionali. Gli investitori trovano imprese più chiuse, stabili ma meno dinamiche e meno propense ad aprire il capitale. Chi vuole lavorarci o investirvi si scontra quindi con realtà orientate alla continuità, ideali per chi cerca stabilità, meno adatte a chi punta su crescita rapida e governance aperta.
Il tema più critico resta comunque il passaggio generazionale. Oltre un’impresa familiare su cinque ha almeno un socio di 65 anni o più e si trova quindi a dover affrontare questo snodo cruciale. Tra il 2014 e il 2024 circa il 3% delle imprese familiari italiane ha trasferito ogni anno il controllo e nella maggior parte di questi casi, ben tre su cinque, il passaggio è avvenuto all’interno della famiglia, cioè nelle mani di un membro della stessa famiglia. Si tratta di un dato che sottolinea la forte tendenza a mantenere proprietà e gestione all’interno della stessa dinastia.
Le più grandi imprese familiari italiane, per dimensioni di fatturato o di ricavi consolidati, emergono chiaramente dalle classifiche più aggiornate, in particolare dal Global 500 Family Business Index 2025 di EY, che include 22 gruppi italiani tra i primi 500 al mondo. Tra queste ci sono Exor, la holding della famiglia Agnelli-Elkann, EssilorLuxottica, controllata dagli eredi di Leonardo Del Vecchio, Ferrero, Edizione (famiglia Benetton), Esselunga o Marcegaglia. Queste aziende rappresentano la punta di diamante del capitalismo familiare italiano: molte sono multinazionali o gruppi diversificati, spesso con generazioni successive al comando (terza o successive), e combinano controllo familiare con management professionale. L’Italia si conferma quarto paese al mondo per numero di grandi imprese familiari nella top 500 globale, dietro a Stati Uniti, Germania e Francia.
Mettendo da parte queste notevoli ed eccezionali realtà familiari italiane, bisogna ricordare che la casistica si compone naturalmente di numerosissime imprese di piccole e medie dimensioni che difficilmente finiscono sotto i riflettori o nelle grandi classifiche internazionali. Sono proprio queste realtà, spesso a conduzione diretta della famiglia proprietaria, a costituire la spina dorsale del tessuto produttivo nazionale. Ecco perché la forte diffusione delle imprese familiari in Italia – in aumento di oltre quattro punti percentuali tra il 2014 e il 2024 – e soprattutto l’elevata sovrapposizione tra proprietà e guida societaria devono far riflettere. Secondo alcuni osservatori, infatti, proprio queste caratteristiche strutturali potrebbero rappresentare una delle possibili cause della bassa crescita dell’economia italiana, limitando la scala dimensionale, la managerializzazione e, in ultima analisi, la produttività. Sempre secondo l’analisi, il valore aggiunto per occupato è inferiore di circa il 7% rispetto alle imprese non familiari. Nonostante ciò, le imprese familiari presentano una rischiosità finanziaria in linea con le altre imprese e una maggiore marginalità operativa.
Lo studio di Via Nazionale arriva alla conclusione che quando il controllo rimane in ambito familiare generalmente le dinamiche restano in continuità con il passato. Quando invece c’è l’ingresso di soggetti esterni, di solito possono esserci benefici: ecco perché la proprietà familiare può rappresentare un freno alla crescita e alla produttività, soprattutto nei settori tecnologicamente più avanzati e tra le imprese di ampie dimensioni. Un correttivo? L’analisi suggerisce il bisogno di politiche che possano agire «sulle condizioni istituzionali, fiscali e di mercato» per favorire «l’apertura dell’assetto proprietario».
Fonte: Banca d’Italia


Commenti
0Nessun commento: scrivi tu il primo.